
Visa ou Mastercard pour une carte prépayée : quelle différence ?
Visa ou Mastercard sur une carte prépayée : ce que le réseau change vraiment (acceptation, programmes, taux), ce qui dépend de l'émetteur — et comment choisir.
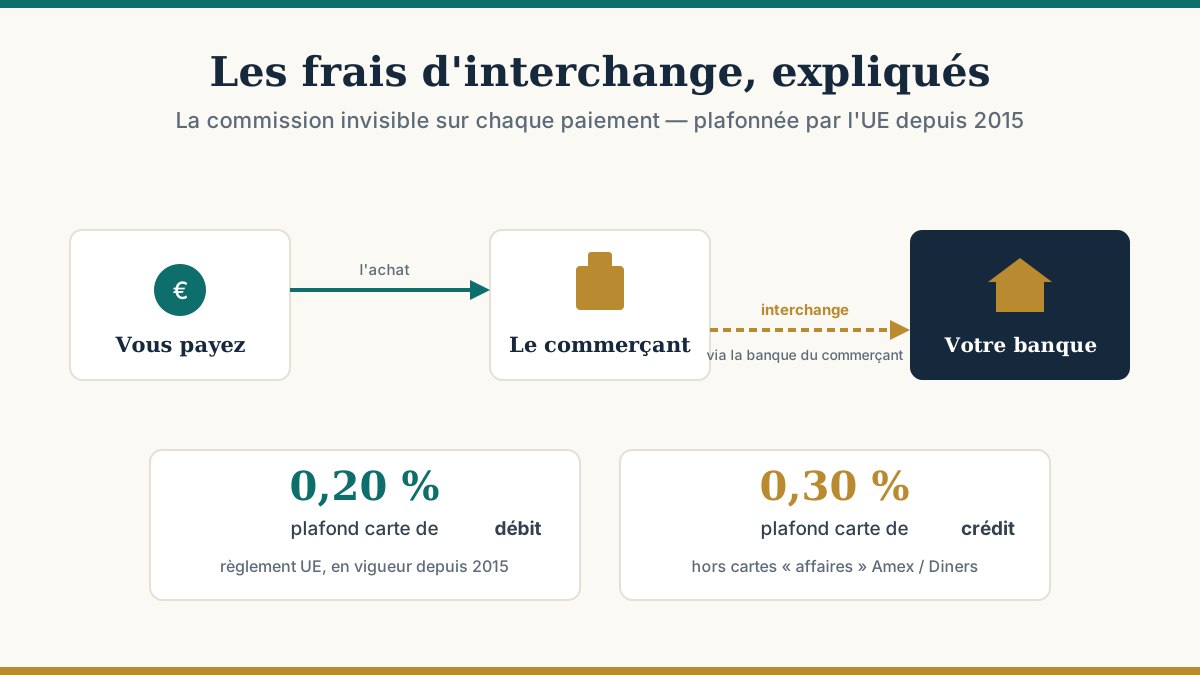
Vous n'en entendez jamais parler, et pourtant elle se joue à chacun de vos paiements par carte : la commission d'interchange. En 2015, l'Union européenne l'a plafonnée. Dix ans plus tard, on peut faire le bilan — et cette mesure explique en partie pourquoi les cartes gratuites et les néobanques ont pu exister.
À chaque paiement, la banque du commerçant verse une petite commission à la banque qui a émis votre carte : c'est l'interchange. Le commerçant ne la voit pas directement (elle est incluse dans ses frais d'encaissement), et vous encore moins. Elle variait fortement d'un pays à l'autre et d'une carte à l'autre — au point que la Commission européenne l'a jugée opaque et anticoncurrentielle.
Le règlement européen (UE) 2015/751 a fixé des plafonds, appliqués depuis fin 2015 et stables depuis :
Avant la réforme, certains pays européens dépassaient 1 à 2 %. Le plafond a donc représenté une baisse considérable des commissions encaissées par les banques émettrices.
Le débat de 2015 opposait deux prédictions. Les défenseurs promettaient une baisse des prix en magasin ; les critiques prévenaient que les banques compenseraient la perte par d'autres frais aux particuliers. Avec le recul :
L'interchange plafonné est l'une de ces règles invisibles qui structurent le marché : elle n'a pas fait baisser les prix comme espéré, mais elle a assaini et ouvert le secteur des paiements — au bénéfice des cartes gratuites et des comptes sans banque que nous comparons dans notre comparatif.
Sources : règlement (UE) 2015/751 sur les commissions d'interchange, Commission européenne (communiqués), Banque de France.
Visa ou Mastercard sur une carte prépayée : ce que le réseau change vraiment (acceptation, programmes, taux), ce qui dépend de l'émetteur — et comment choisir.
Envoyer de l'argent à l'étranger sans compte bancaire : virement SEPA, service de transfert ou carte à carte — comment choisir, et lire le vrai coût de l'envoi.
Comment un wallet crypto s'articule avec un compte de paiement : qui détient quoi, le circuit d'achat et de vente, le cadre MiCA/KYC — et les risques réels.

