Visa ou Mastercard pour une carte prépayée : quelle différence ?
Visa ou Mastercard sur une carte prépayée : ce que le réseau change vraiment (acceptation, programmes, taux), ce qui dépend de l'émetteur — et comment choisir.
Guides pratiques et comparatifs pour choisir une carte bancaire prépayée, un compte sans banque ou une néobanque.
Visa ou Mastercard sur une carte prépayée : ce que le réseau change vraiment (acceptation, programmes, taux), ce qui dépend de l'émetteur — et comment choisir.
Envoyer de l'argent à l'étranger sans compte bancaire : virement SEPA, service de transfert ou carte à carte — comment choisir, et lire le vrai coût de l'envoi.
Comment un wallet crypto s'articule avec un compte de paiement : qui détient quoi, le circuit d'achat et de vente, le cadre MiCA/KYC — et les risques réels.
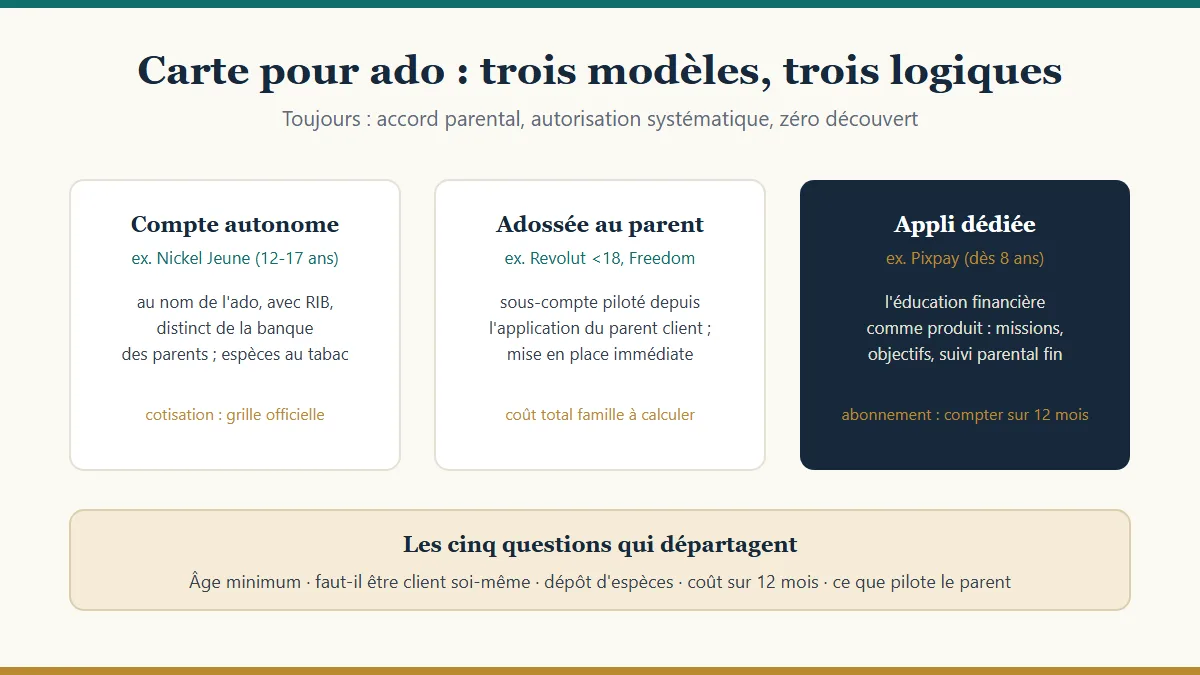
Trois modèles d'offres pour équiper un mineur d'une carte de paiement : le compte autonome type Nickel Jeune, l'offre adossée au compte d'un parent (Revolut <18, BoursoBank Freedom), l'application dédiée par abonnement (Pixpay). Critères, âges, limites — les prix se lisent sur les grilles officielles.
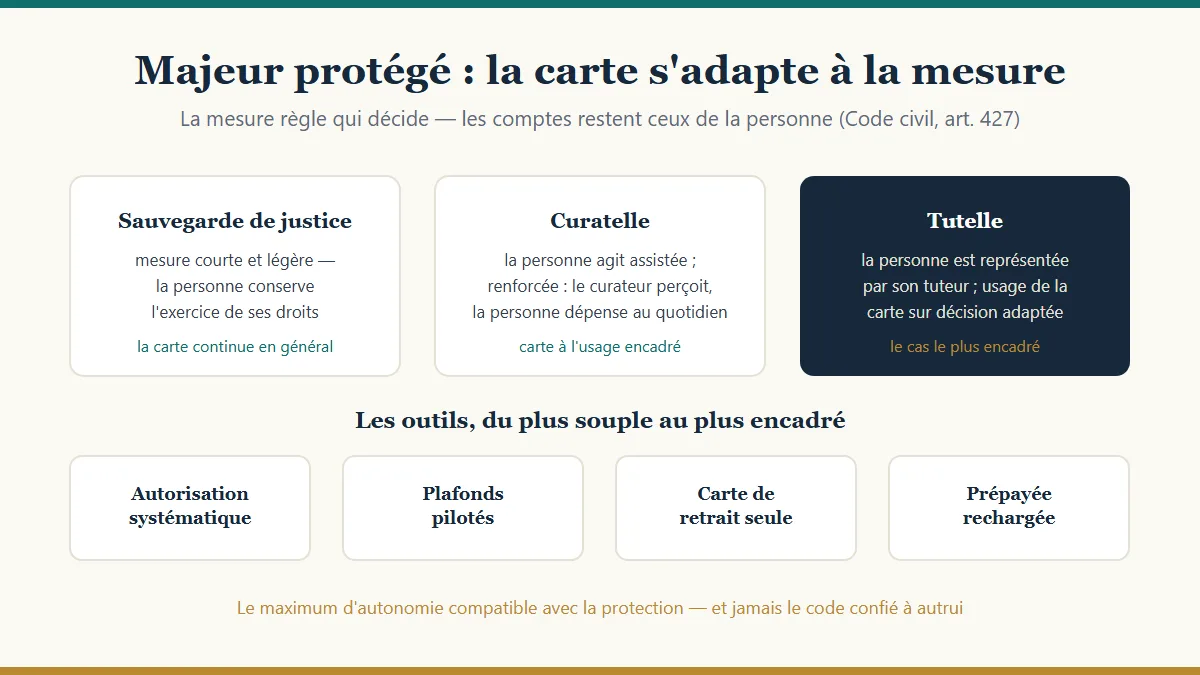
Un majeur sous curatelle ou tutelle garde en principe ses comptes — et peut, selon la mesure, disposer d'une carte adaptée : autorisation systématique, plafonds pilotés, carte de retrait. Qui décide quoi, ce que dit le Code civil, et les questions à poser à l'établissement.
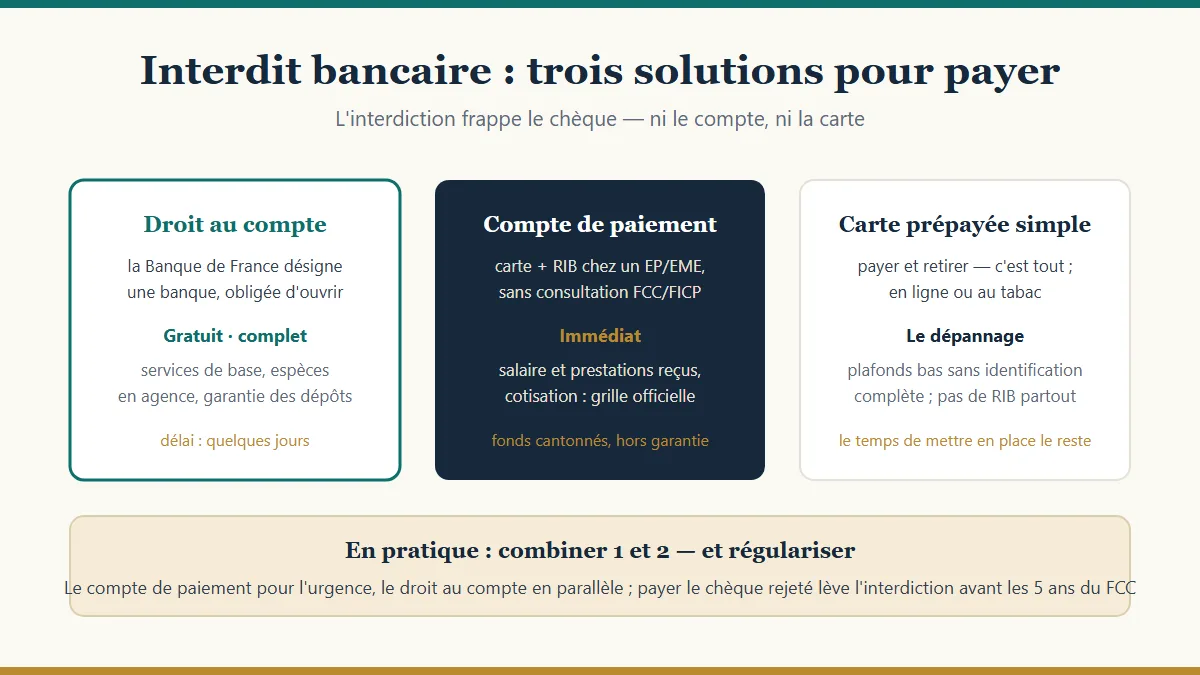
Être interdit bancaire n'interdit ni d'avoir un compte, ni de payer par carte. Trois solutions comparées : le droit au compte (gratuit, via la Banque de France), le compte de paiement avec carte et IBAN (immédiat), la carte prépayée simple — avec les délais, les coûts et les limites de chacune.
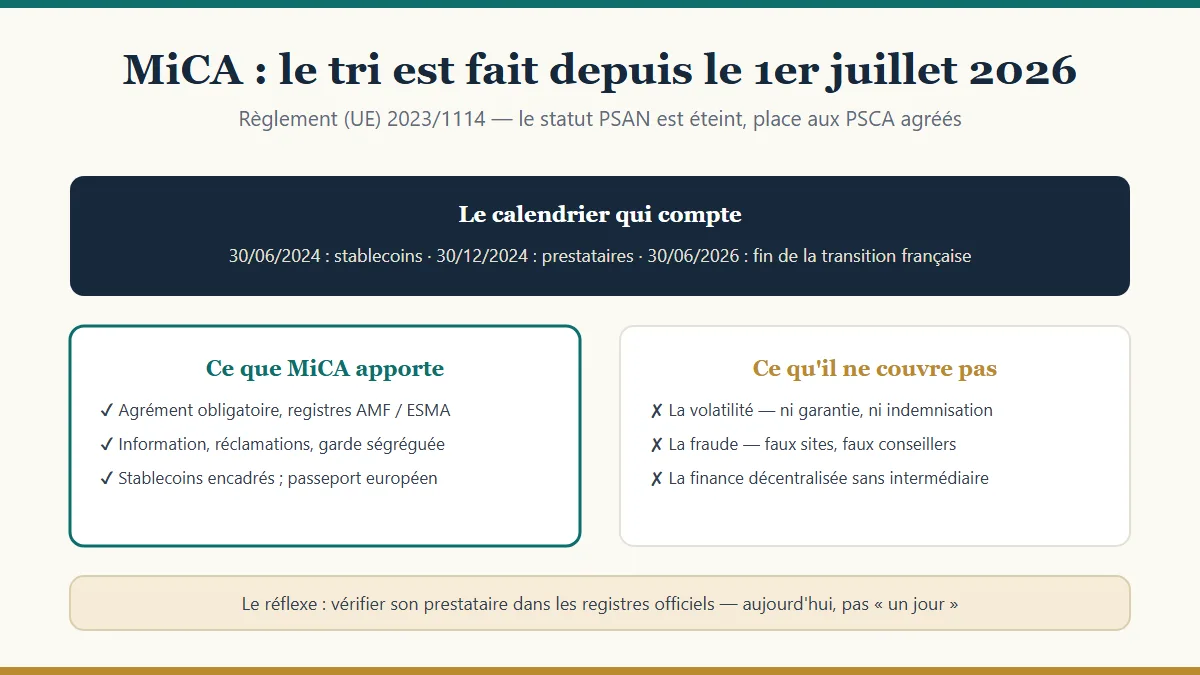
Depuis le 1er juillet 2026, seuls les prestataires agréés MiCA (PSCA) peuvent servir des clients français — le statut PSAN est éteint. Ce que le règlement change concrètement : agrément obligatoire, information, réclamations — et ce qu'il ne protège pas.
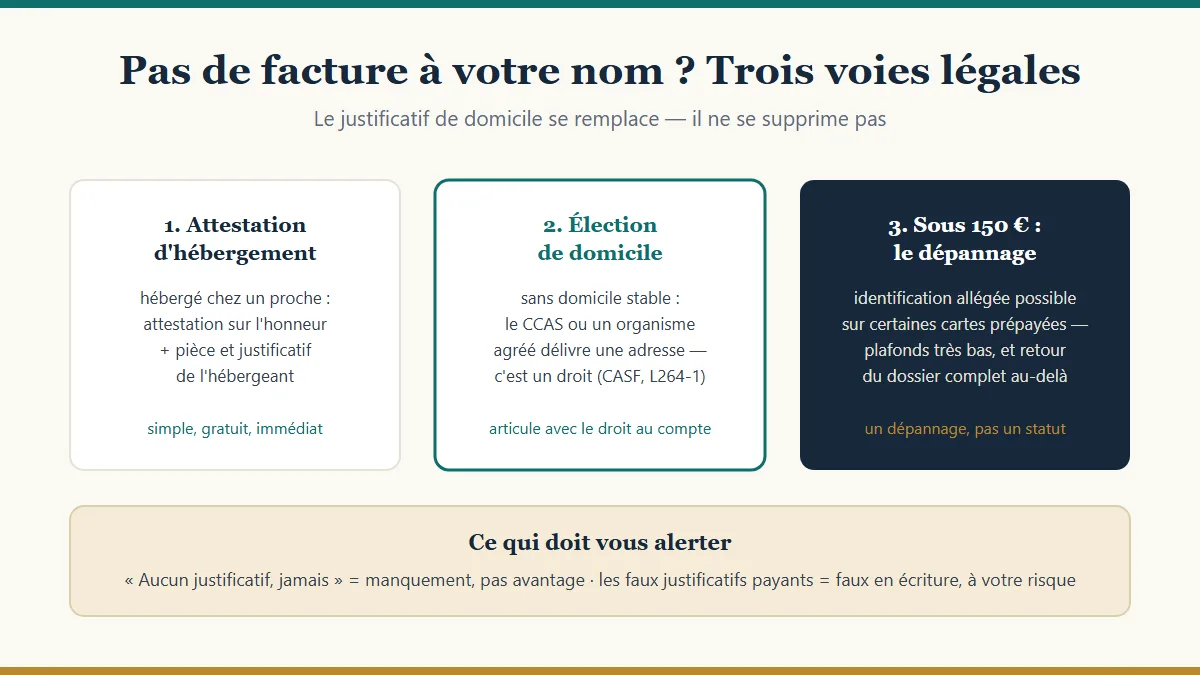
Pas de facture à votre nom ? Trois voies légales existent : l'attestation d'hébergement, l'élection de domicile (CCAS ou organisme agréé) — un droit pour les personnes sans domicile stable — et, pour un simple dépannage, la carte à identification allégée sous 150 €. Aucune n'est une voie d'anonymat.
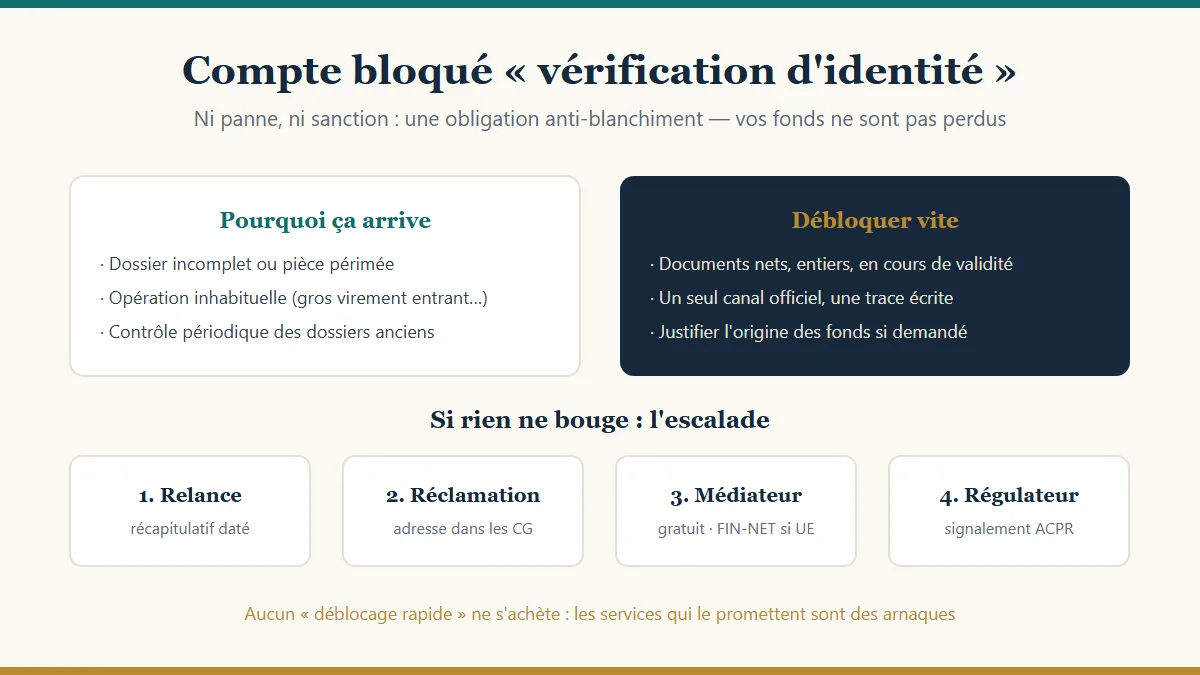
Un blocage pour vérification d'identité n'est ni une panne ni une sanction : c'est une obligation anti-blanchiment de l'émetteur. Vos fonds ne sont pas perdus. Les documents à fournir, les délais, et l'escalade en quatre étapes si rien ne bouge.
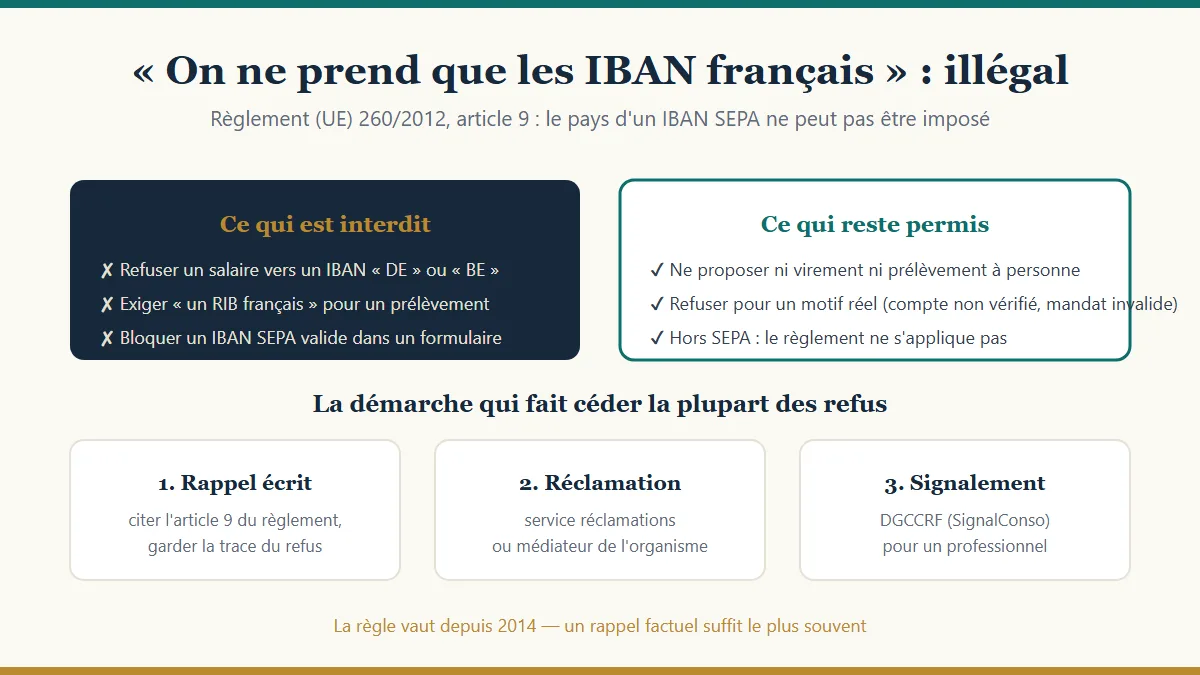
Refuser un IBAN parce qu'il n'est pas français est illégal depuis 2014 : l'article 9 du règlement SEPA l'interdit. Vos droits, la démarche en trois étapes pour faire accepter votre IBAN européen, et où signaler le refus.
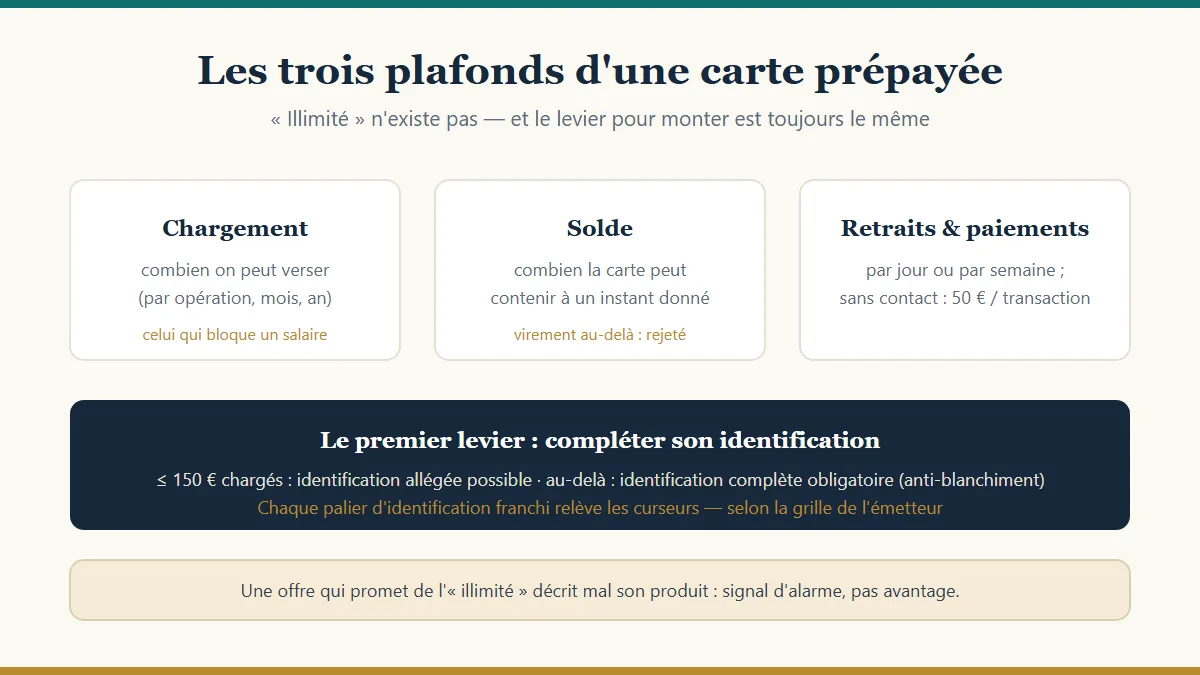
Une carte prépayée a trois plafonds : chargement, solde et retraits. Ils existent à cause des règles anti-blanchiment, et le levier pour les augmenter est presque toujours le même : compléter son identification. Le fonctionnement, sans les chiffres périmés.
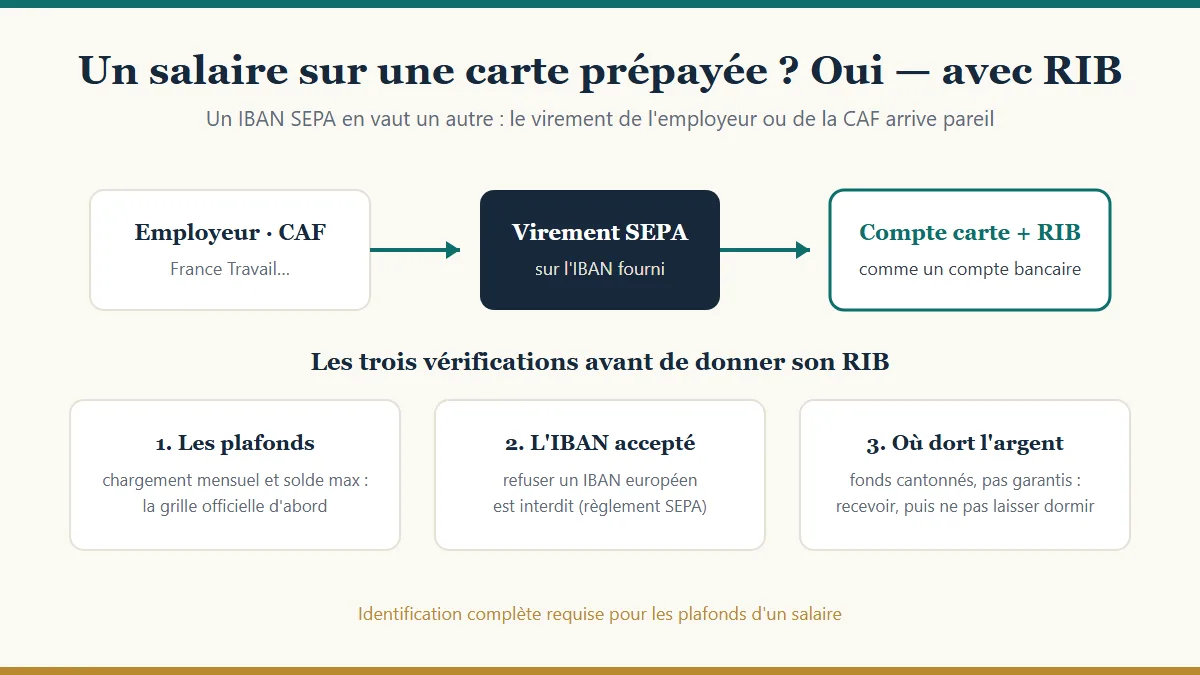
Oui, un salaire, la CAF ou France Travail peuvent être versés sur le RIB d'une carte prépayée : un IBAN SEPA en vaut un autre. Les trois vérifications à faire avant de donner son RIB — plafonds, IBAN non français, protection des fonds.
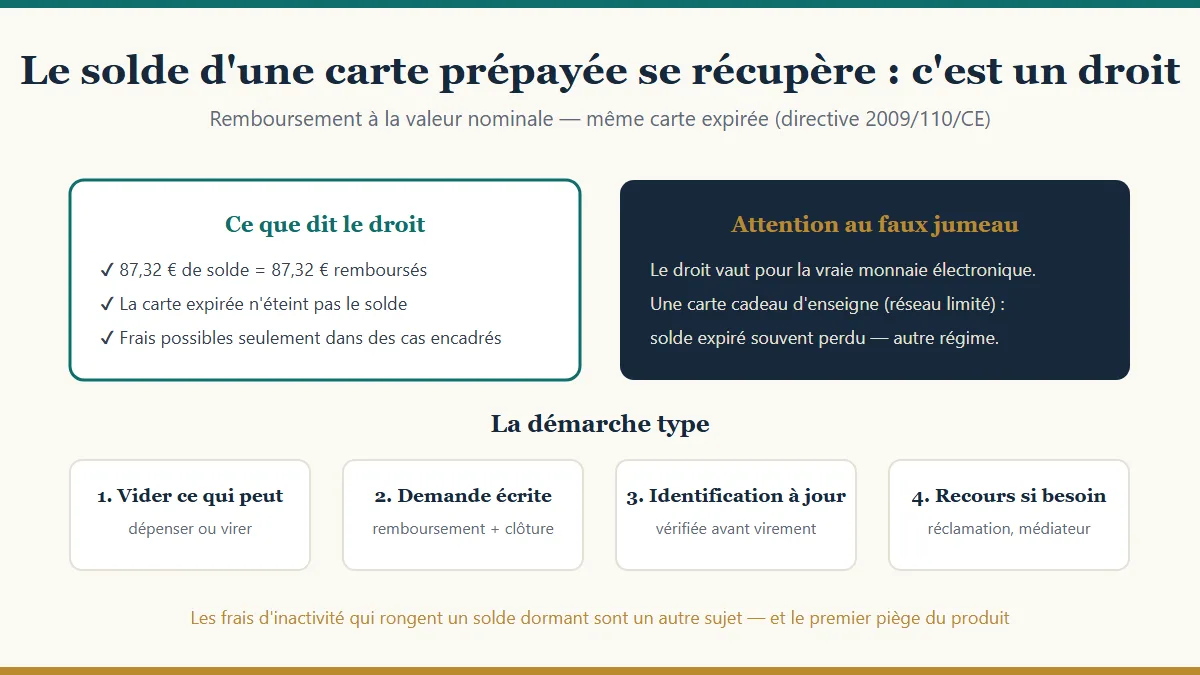
L'argent restant sur une carte prépayée vous appartient : la loi impose à l'émetteur de rembourser la monnaie électronique à sa valeur nominale, même après expiration de la carte. La démarche type, les frais encadrés, et les recours.
Quelle carte bancaire prépayée choisir selon votre profil : interdit bancaire, dépôt d'espèces, achats en ligne, voyage, ado. Guide revérifié en juillet 2026.
Mention PREPAID, compte de monnaie électronique, autorisation systématique, seuil d'identification à 150 €, durée de validité : ce qui définit une carte rechargeable, vérifié en 2026.
Carte bancaire virtuelle gratuite : comment ça marche, où en obtenir une sans frais (néobanques, cartes prépayées virtuelles) et les pièges à éviter. Vérifié en 2026.
Acheter une carte bancaire prépayée chez le buraliste : fonctionnement, recharge, cartes disponibles (PCS, Transcash, Nickel) et limites légales. Vérifié 2026.
Oui, une carte bancaire sans compte en banque existe : cartes prépayées au tabac, comptes sans banque avec RIB, néobanques. Le point complet, vérifié en 2026.
Carte prépayée pour entreprise : cartes de dépenses à plafond, suivi en temps réel, alternatives aux comptes pro. Le point vérifié en 2026 (Anytime, Qonto…).
Comment choisir une carte bancaire prépayée avec RIB nominatif : avantages, limites légales, et comparaison factuelle Veritas, Nickel, N26, Sumeria. Vérifié en 2026.
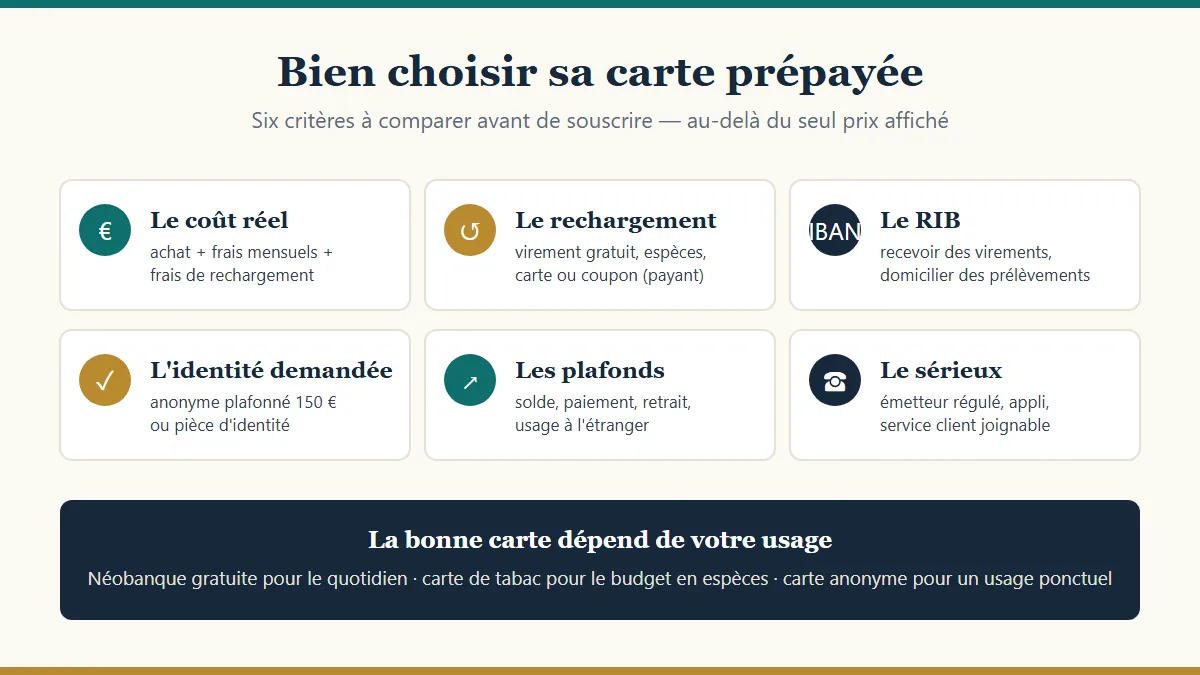
La méthode pour choisir une carte prépayée sans se tromper : les 6 critères qui comptent (coût réel, rechargement, RIB, identité, plafonds, sérieux) et la carte adaptée à chaque profil.
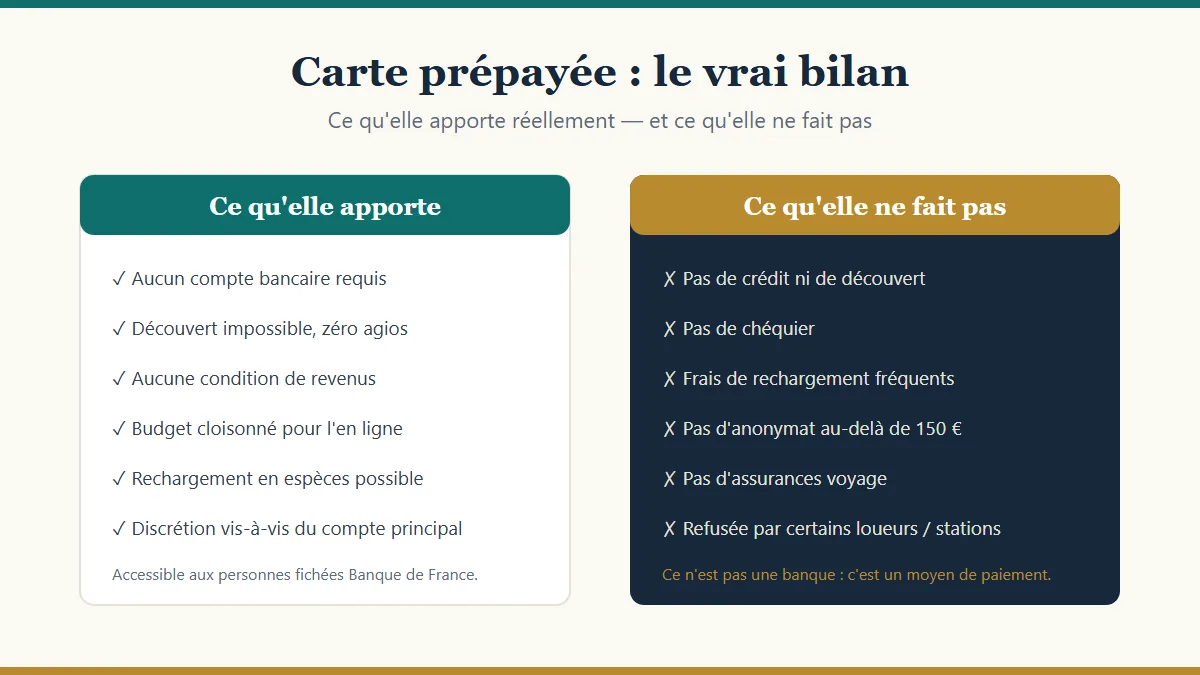
Ce qu'apporte réellement une carte prépayée (aucun compte requis, découvert impossible, budget cloisonné) et ce qu'elle ne fait pas. Guide vérifié en 2026, seuil d'anonymat corrigé.
Comment fonctionne une carte bancaire prépayée : achat, activation, recharge, paiement, plafonds légaux (150 € sans identification). Le mode d'emploi vérifié 2026.
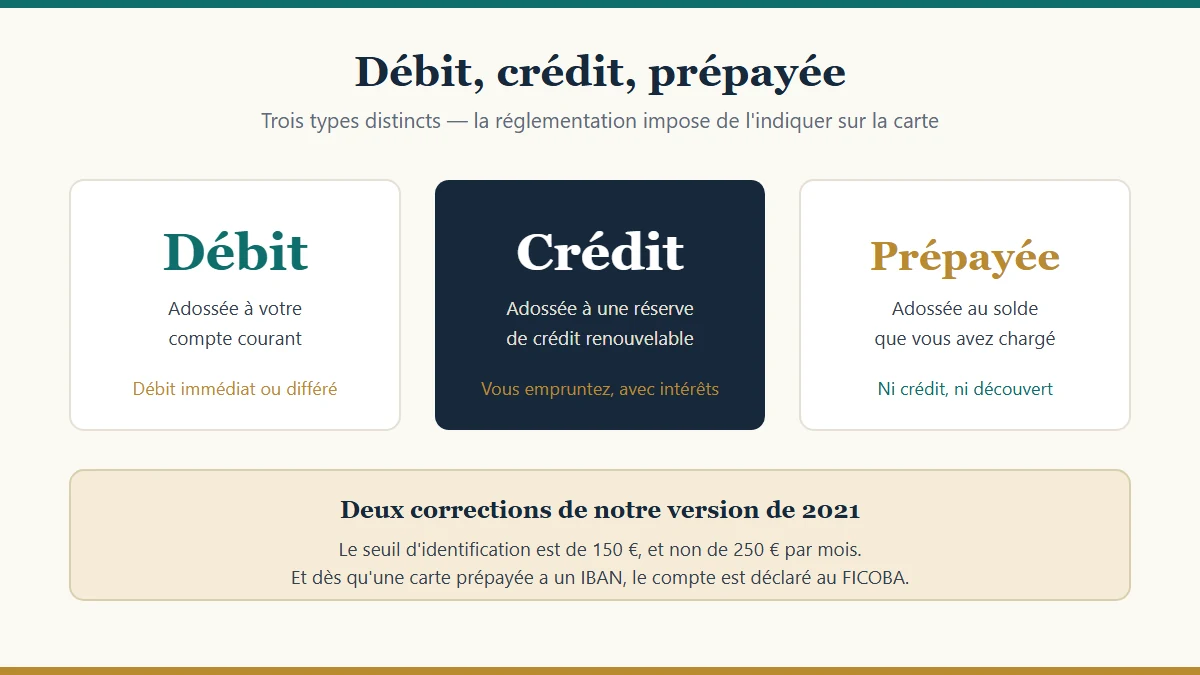
Les trois types de carte que la réglementation distingue, comment fonctionne l'autorisation systématique, et le vrai seuil d'identification — 150 €, pas 250 €.
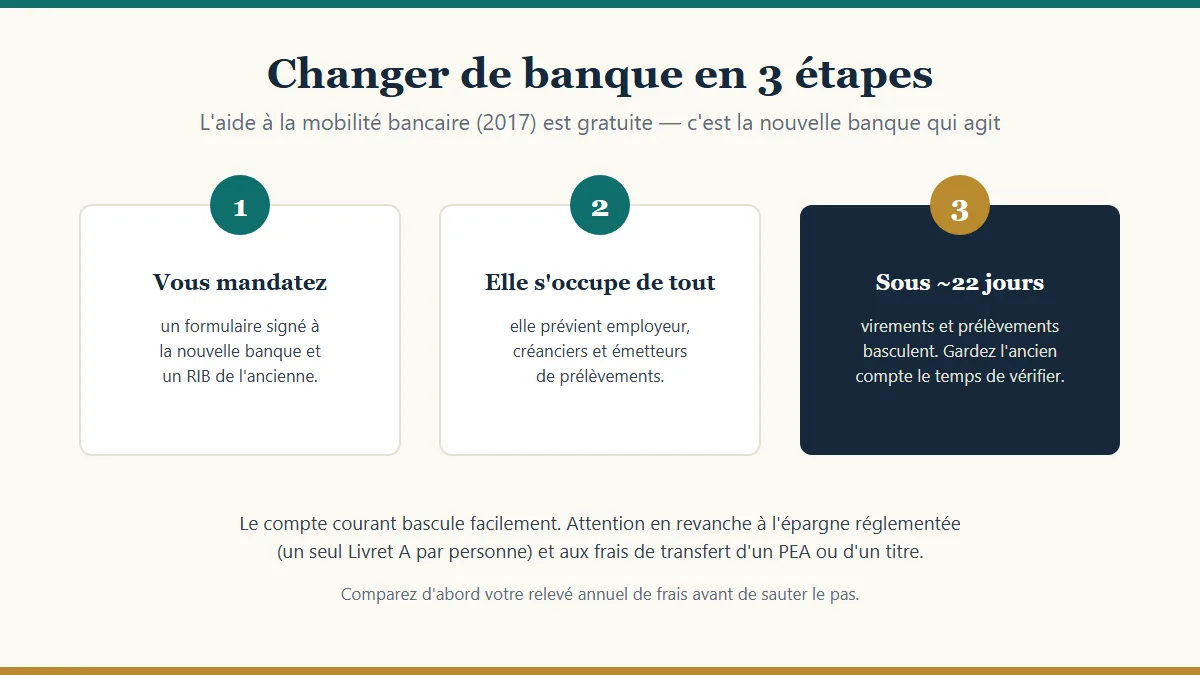
L'aide à la mobilité bancaire rend le changement de compte courant quasi automatique en ~22 jours. Ce qui marche vraiment, ce qui coince encore (épargne, titres), et comment ne pas se tromper.
Comment vérifier si vous êtes interdit bancaire (FCC, FICP) : votre droit d'accès aux fichiers de la Banque de France, la durée d'inscription et comment régulariser.
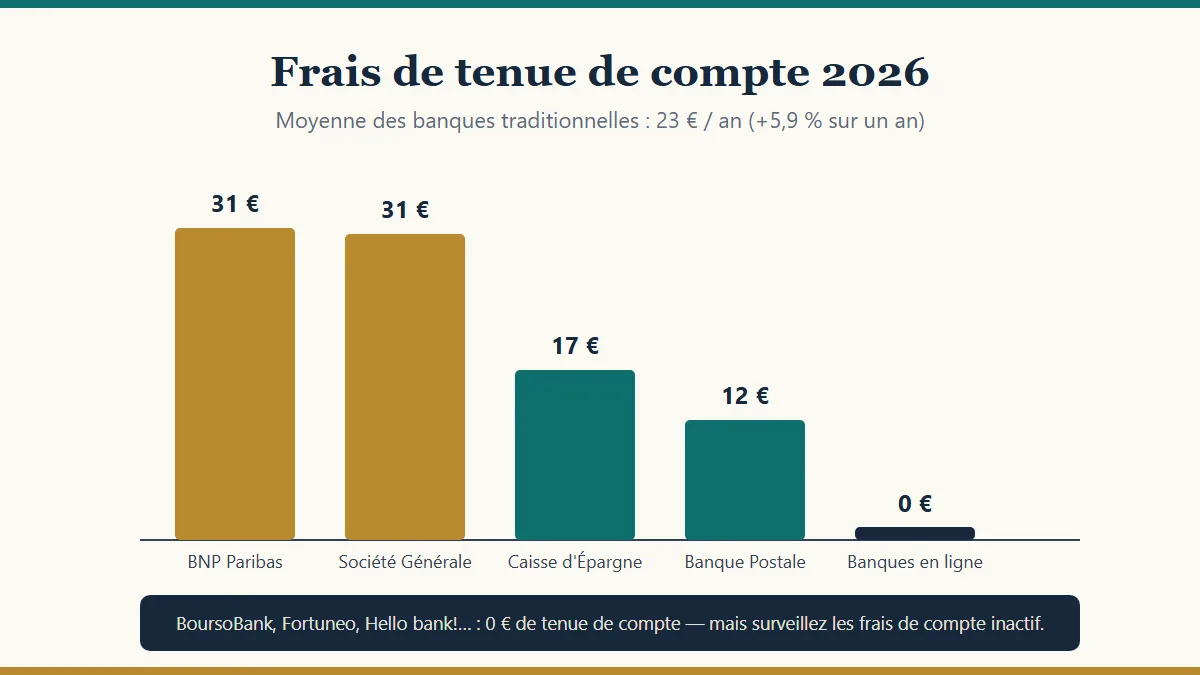
Les frais bancaires continuent d'augmenter en 2026 (+5,9 % sur la tenue de compte, 23 € en moyenne). Ce qui monte, ce qui reste plafonné, et les leviers concrets pour payer moins.
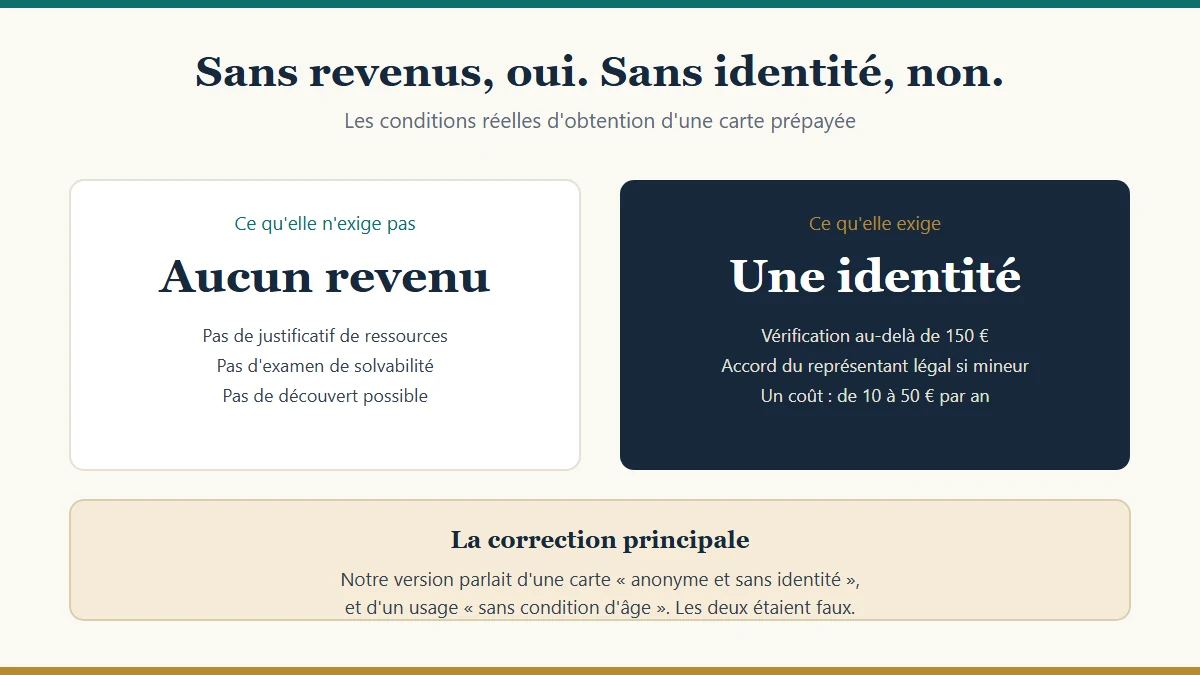
Sans justificatif de revenus, oui. Sans identité, non. Ce qu'une carte prépayée exige vraiment en 2026 : âge, vérification d'identité au-delà de 150 €, RIB, plafonds et coût.
Les frais de tenue de compte grimpent encore en 2026 (23 € en moyenne, jusqu'à 31 € chez BNP et Société Générale). Ce que la loi autorise, comment les contester, et pourquoi les banques en ligne les suppriment.
Fraude à la carte bancaire : les bons réflexes et vos droits au remboursement (art. L133 du Code monétaire), délai de 13 mois, franchise de 50 €. Vérifié en 2026.
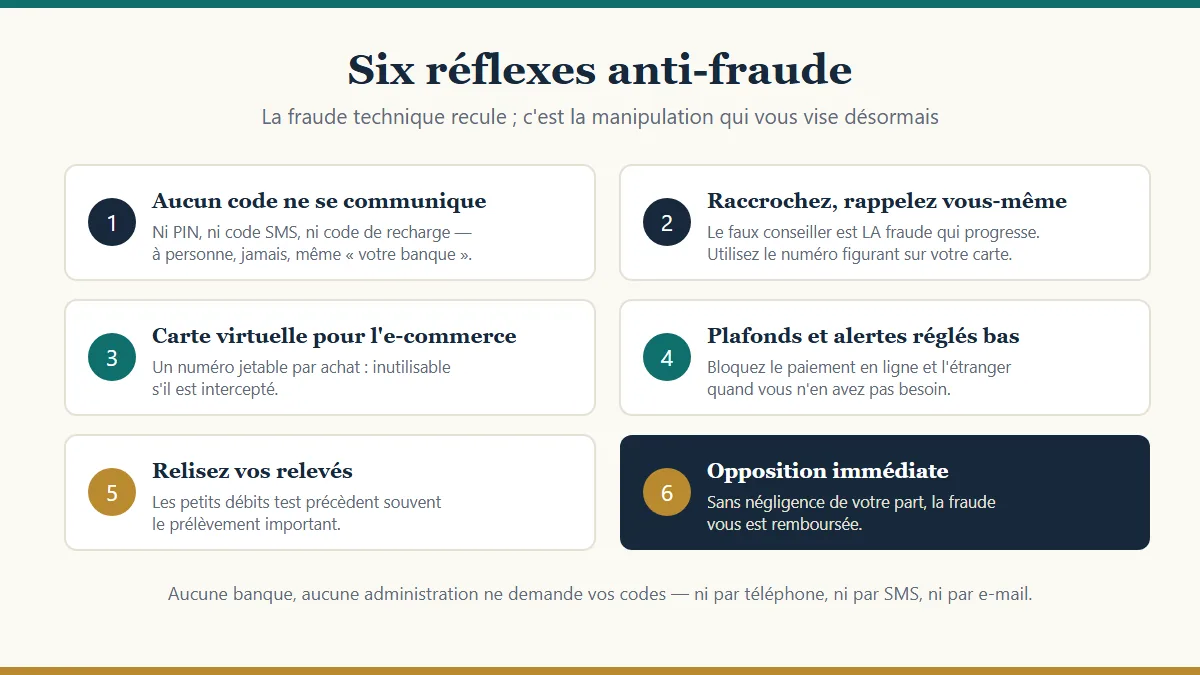
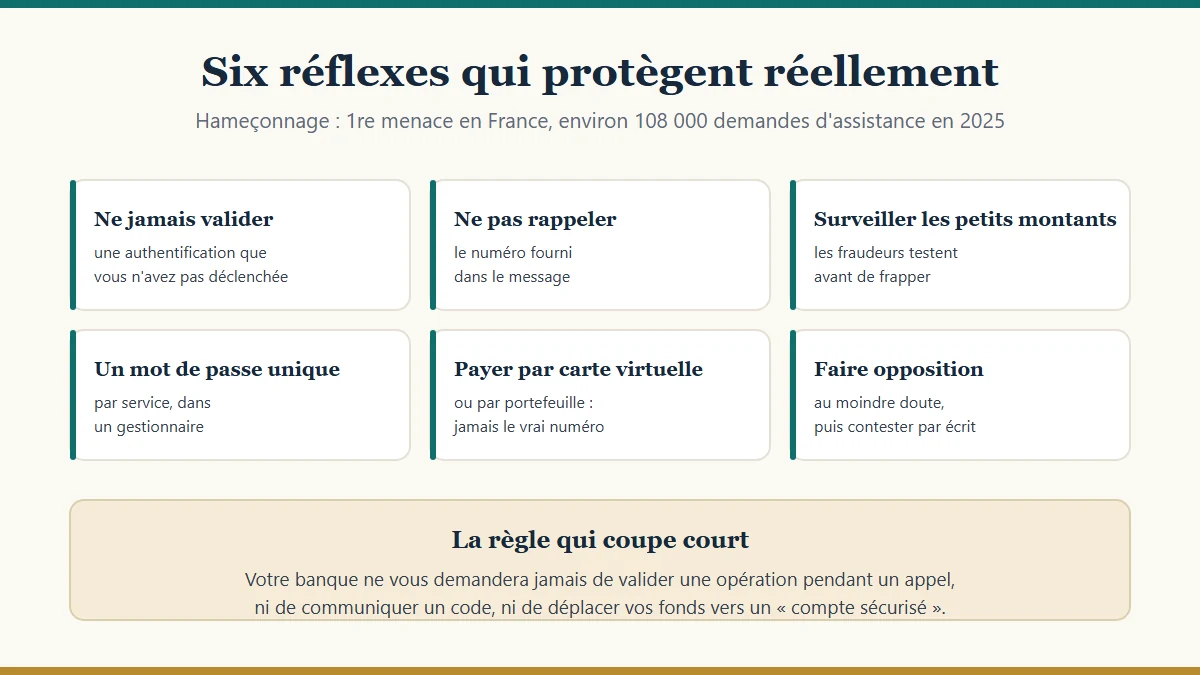
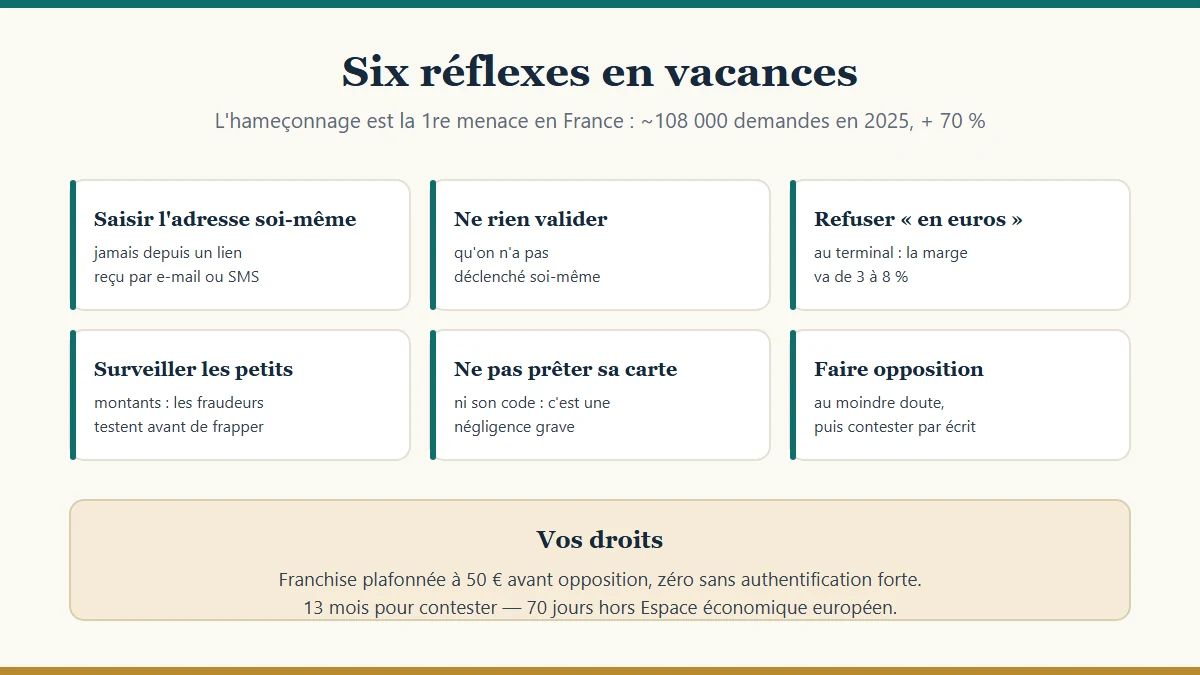
Six réflexes concrets contre la fraude en 2026 : ne jamais communiquer un code, raccrocher face au faux conseiller, carte virtuelle, plafonds bas, relevés surveillés, opposition immédiate.
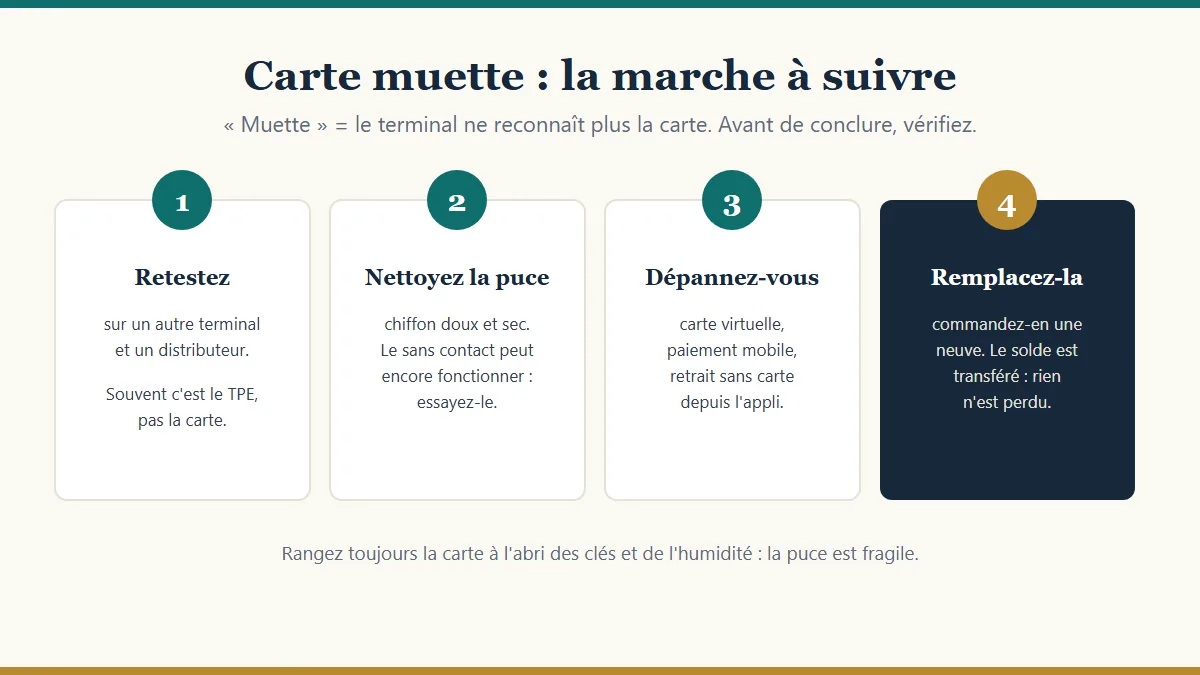
Votre carte n'est plus reconnue par les terminaux ? Avant de conclure qu'elle est morte, la marche à suivre : retester, nettoyer la puce, se dépanner sans carte, puis la remplacer sans perdre son solde.
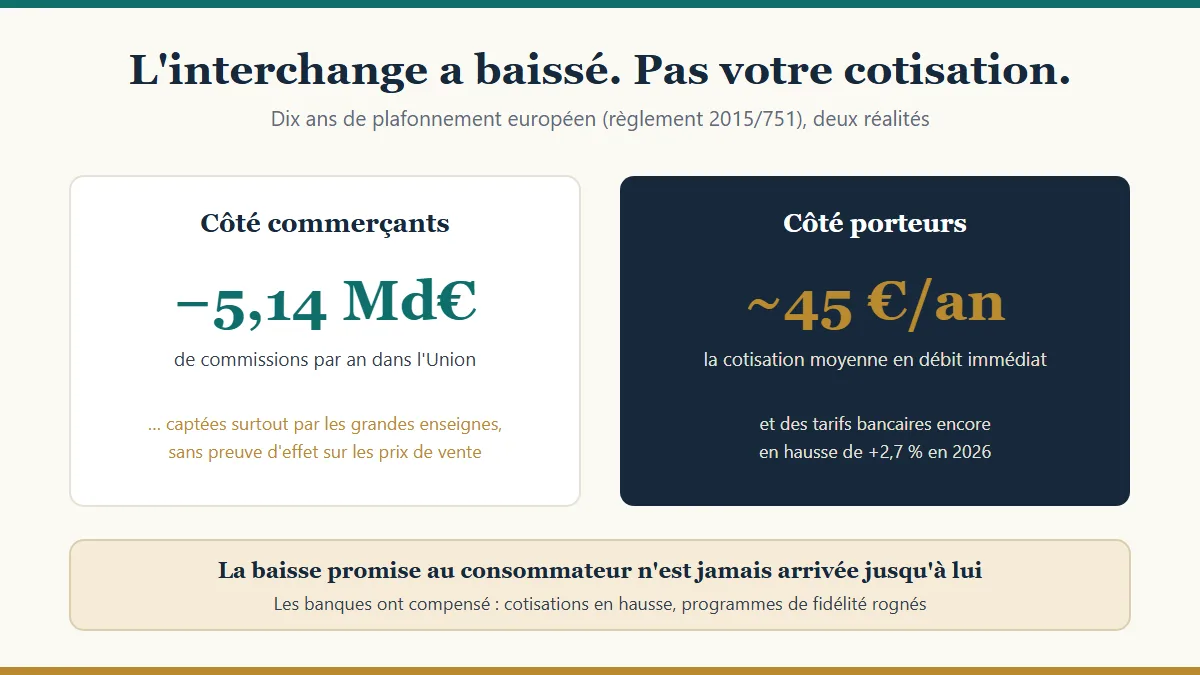
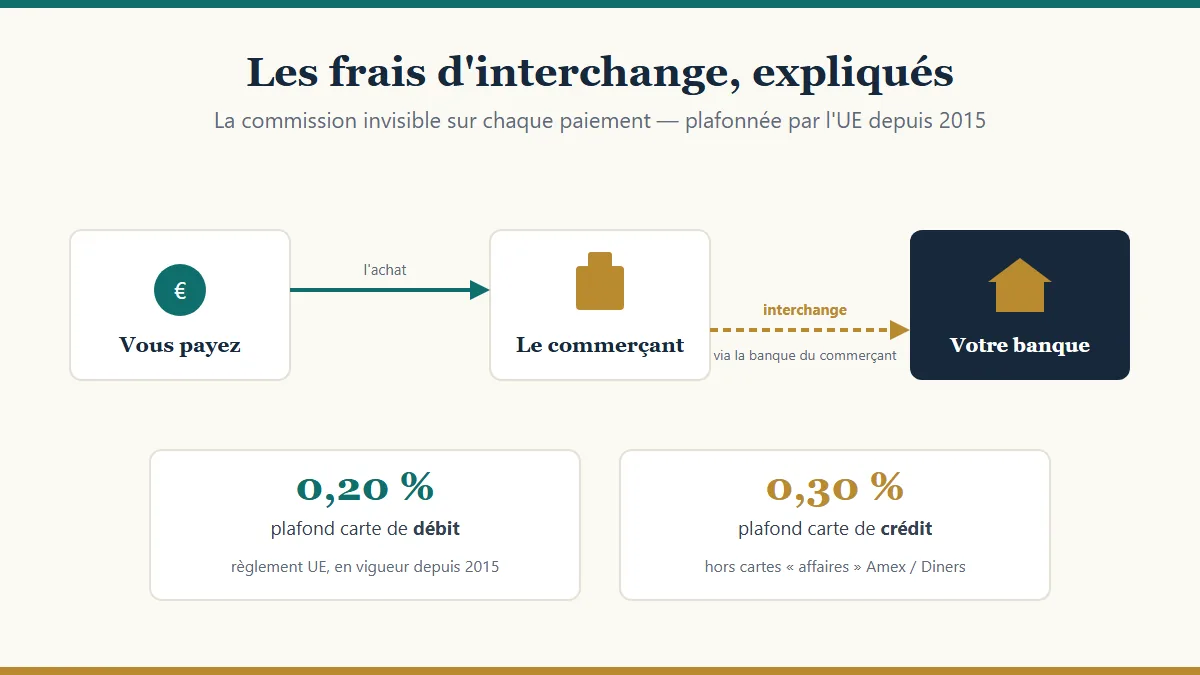
L'UE a plafonné les commissions d'interchange en 2015 pour faire baisser les prix. Dix ans après : 5 milliards d'économies pour les commerçants, mais des cotisations de carte toujours en hausse — +2,7 % en 2026.
ING a quitté la banque de détail en France en 2022 : ses comptes ont été fermés et ses clients orientés vers Boursorama. Ce qu'il faut savoir et les alternatives. Vérifié 2026.
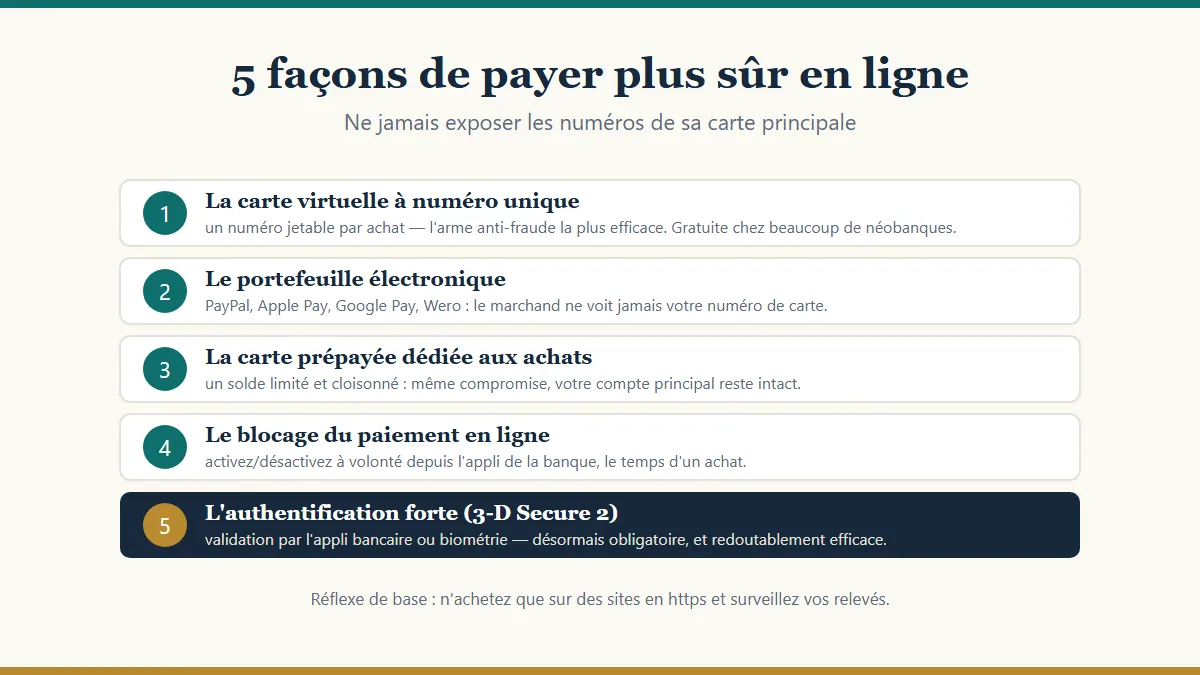
Carte virtuelle à numéro unique, portefeuille électronique, carte prépayée dédiée, blocage du paiement en ligne, authentification forte : cinq moyens concrets de payer sans exposer sa carte, mis à jour 2026.
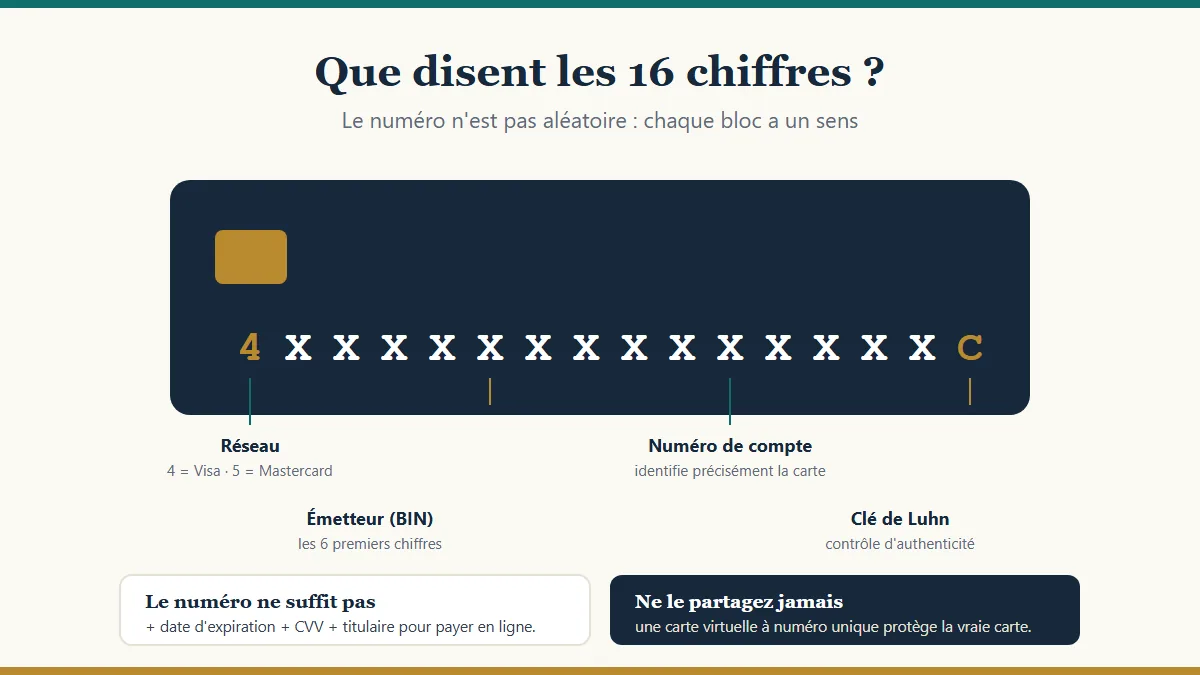
Réseau, BIN de l'émetteur, numéro de compte, clé de Luhn : ce que signifient les 16 chiffres d'une carte, pourquoi ils ne suffisent pas à payer, et comment protéger ce numéro en 2026.
Avis Wirex : pionnière de la carte crypto (Mastercard/Visa), avantages, cashback et points de vigilance (frais, service client, réglementation crypto). Vérifié 2026.
Quelle carte bancaire virtuelle choisir en 2026 ? Néobanques gratuites (Sumeria, Revolut, N26) vs e-carte bleue des banques. Critères et pièges, vérifié.
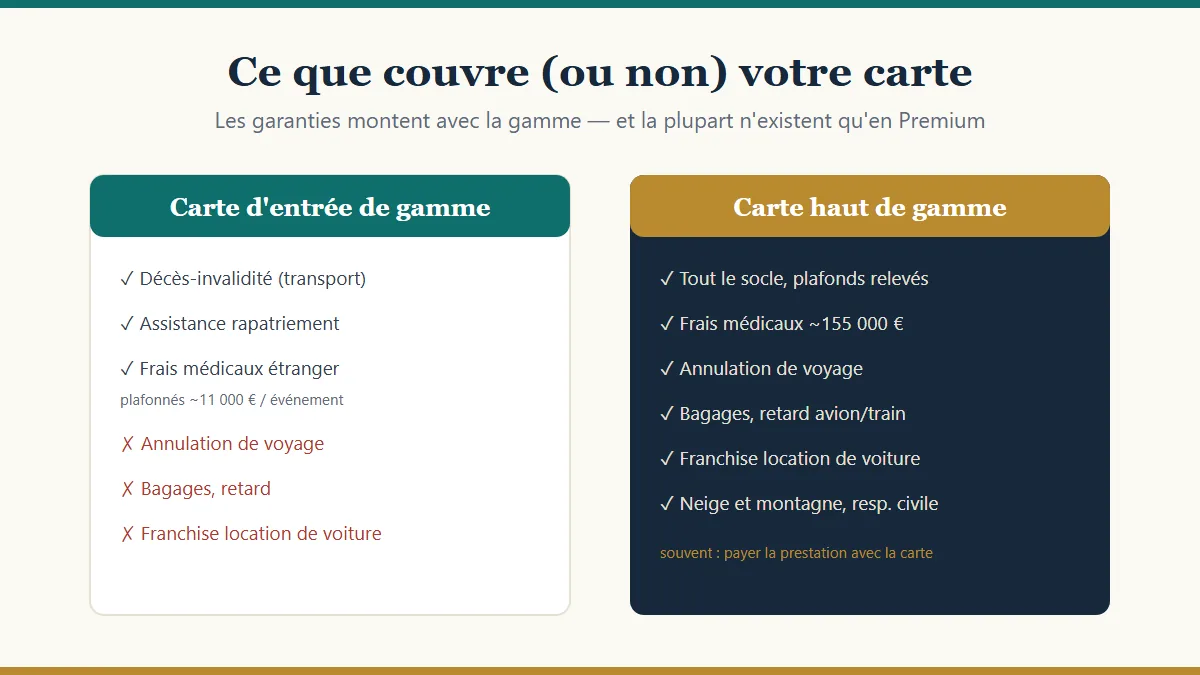
Frais médicaux à l'étranger, annulation, bagages, franchise de location : ce que couvrent vraiment les assurances de carte selon la gamme, les pièges de la couverture familiale et les délais à respecter.
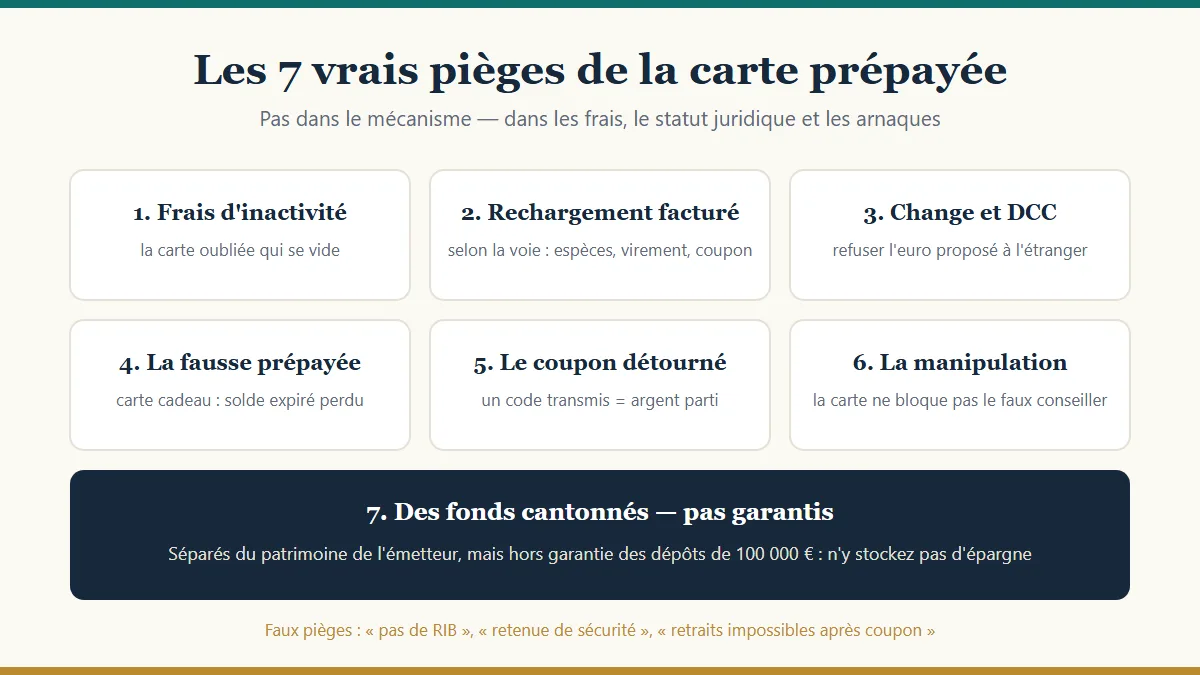
Frais d'inactivité, rechargement facturé, change et DCC, cartes cadeaux non remboursables, coupons détournés, manipulation, fonds cantonnés mais non garantis : les sept pièges réels d'une carte prépayée — et les idées fausses à oublier.
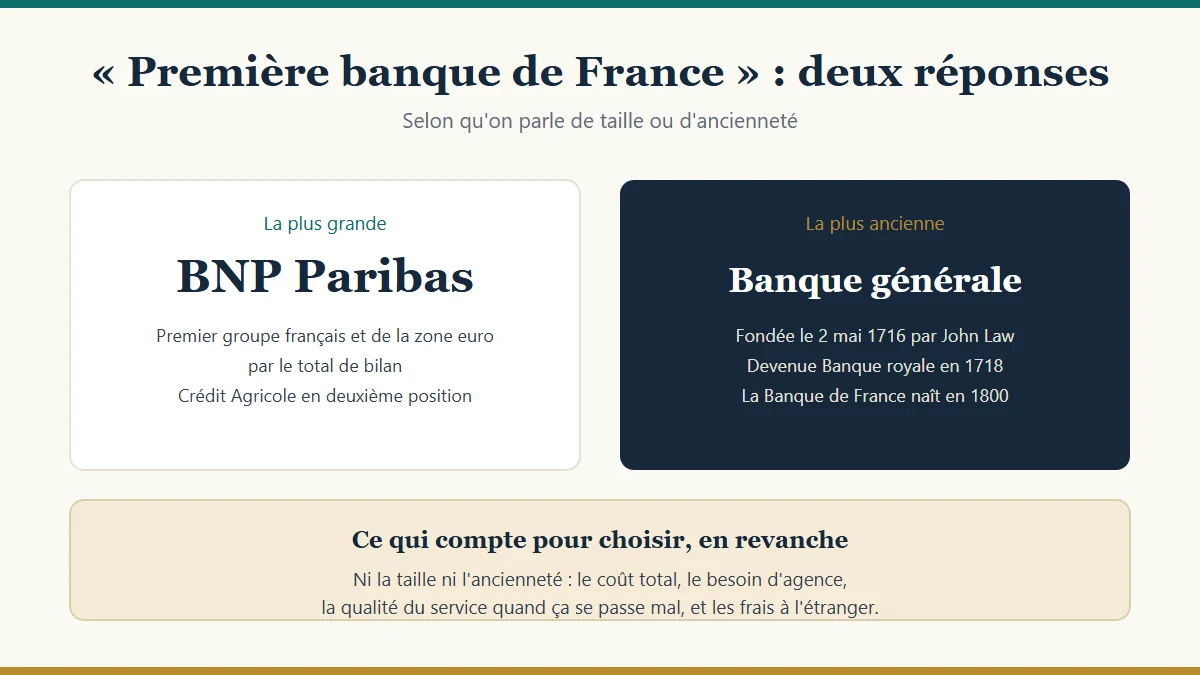
Deux réponses, selon la question posée : BNP Paribas est la première par le total de bilan en 2026 ; la première banque jamais créée en France est la Banque générale de John Law, en 1716.
Banques en ligne gratuites, néobanques, Nickel, cartes prépayées : le guide 2026 pour choisir un compte étudiant selon son budget, ses voyages et son besoin d'espèces.
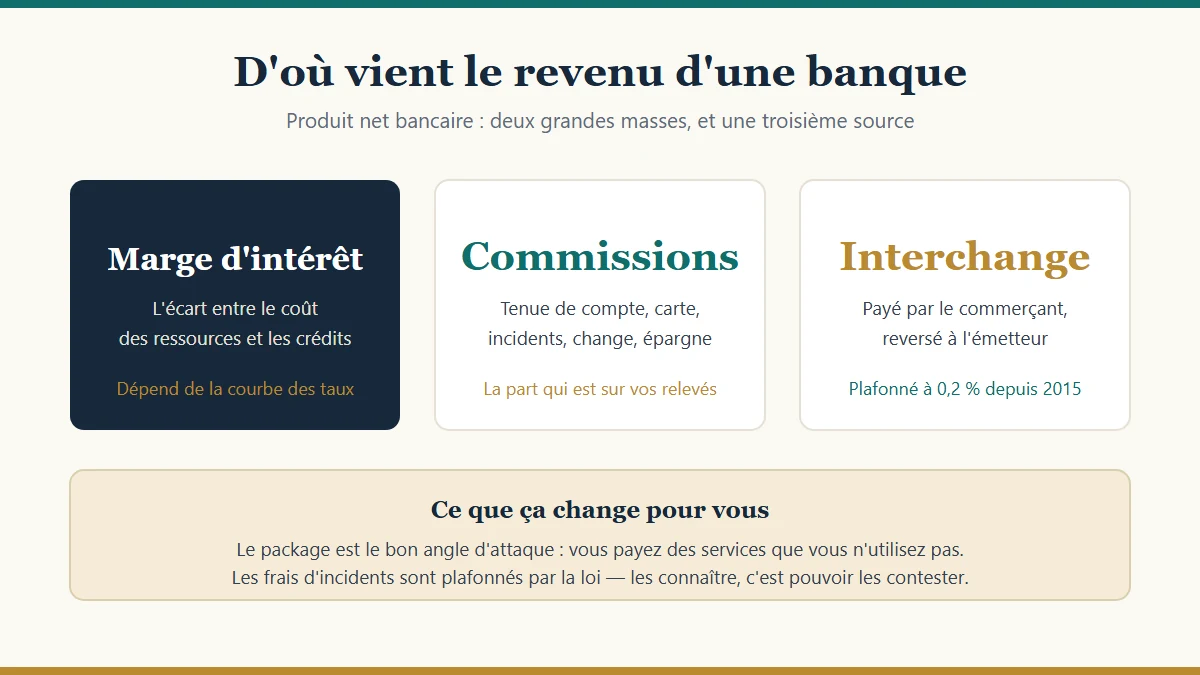
Marge d'intérêt, commissions, interchange plafonné, activités de marché : les vraies sources de revenu d'une banque de détail — et les lignes de votre facture qui en découlent.
Frais de carte à l'étranger : commission de change (1,5-2,5 %), forfaits de retrait, comment les éviter avec une néobanque. Comparatif vérifié en 2026.
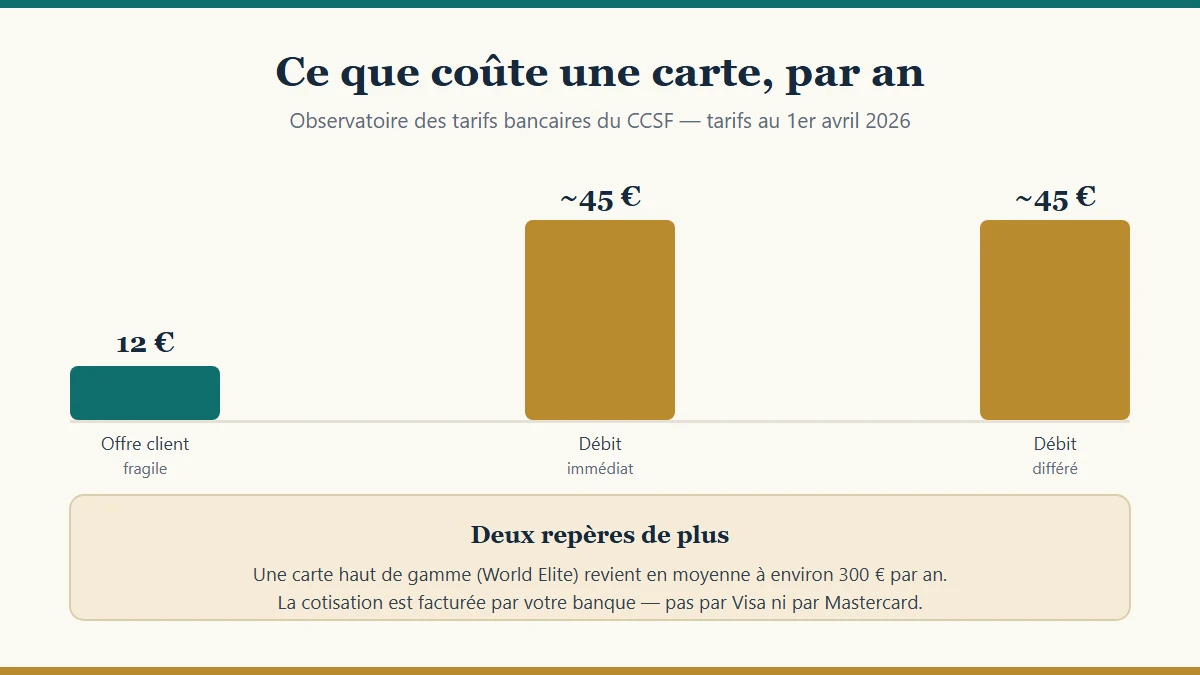
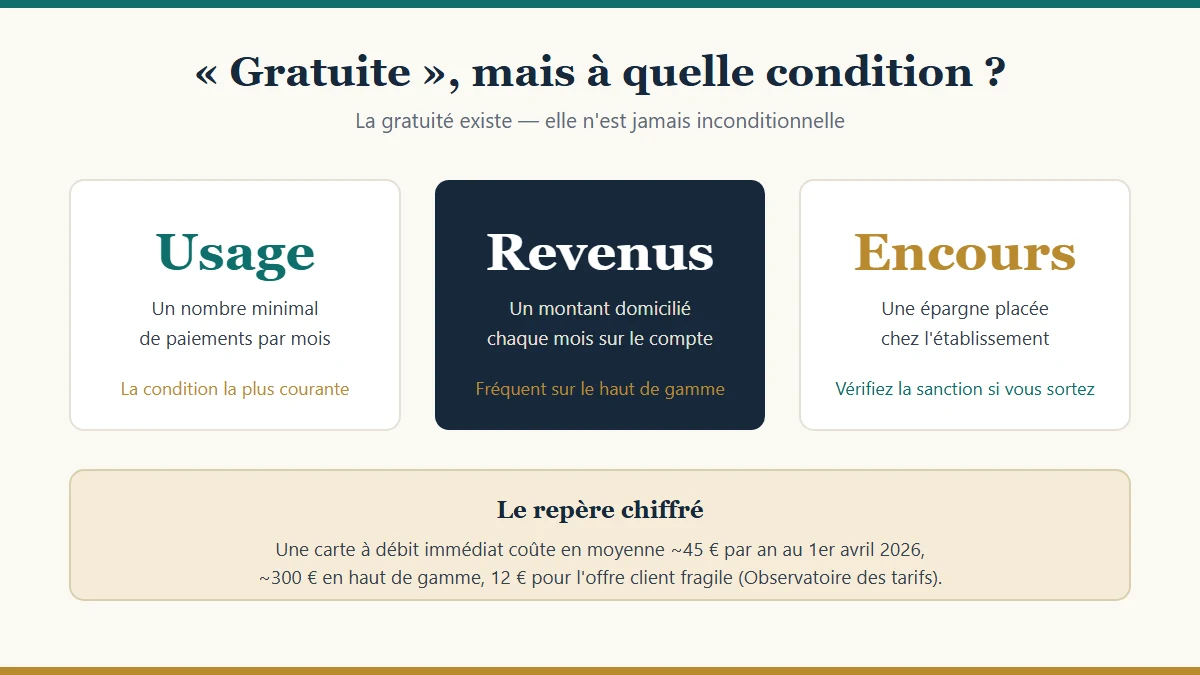
Environ 45 € par an en moyenne pour une carte à débit immédiat au 1er avril 2026. D'où vient ce prix, pourquoi il varie du simple au double, et les quatre façons de le ramener à zéro.
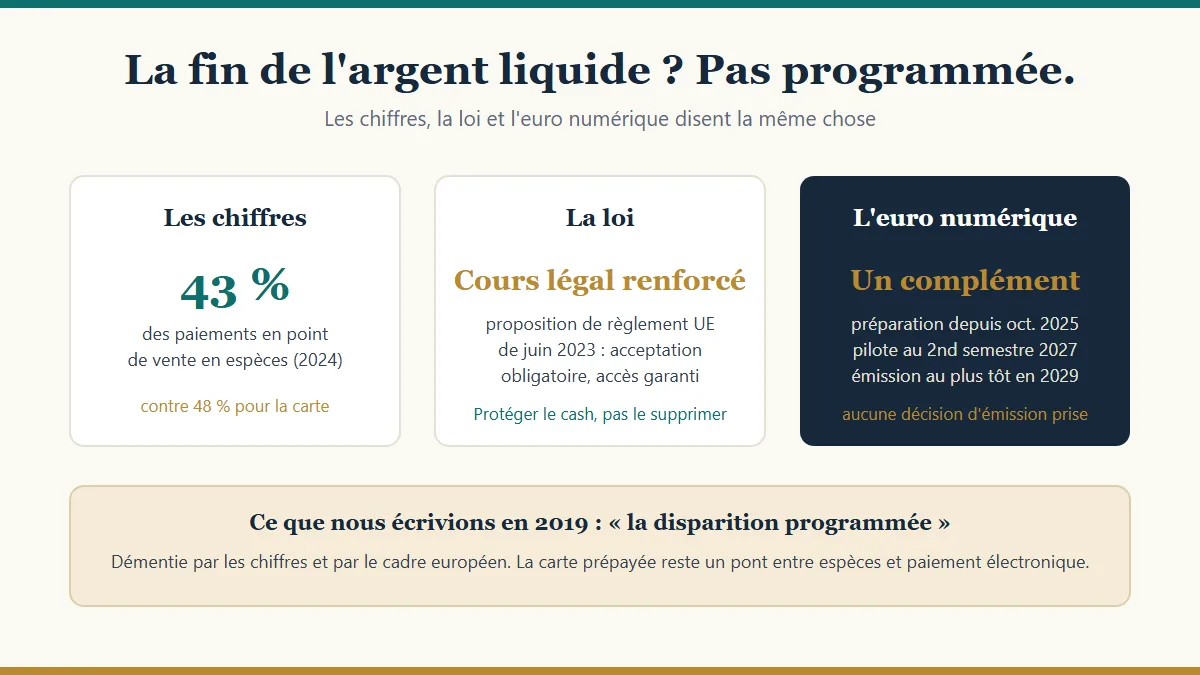
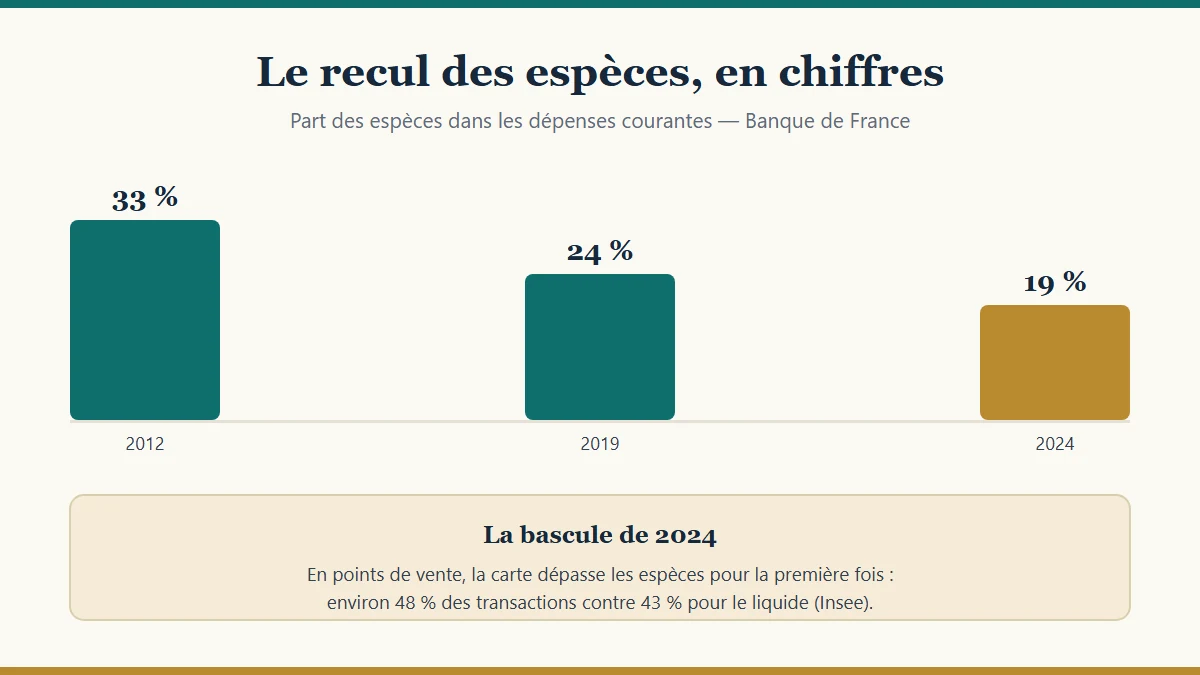
Les espèces reculent (43 % des paiements en point de vente en 2024, derrière la carte) mais ne disparaissent pas : leur cours légal va être renforcé, et l'euro numérique de la BCE — pilote en 2027, émission au plus tôt en 2029 — est conçu comme un complément, pas un remplaçant.
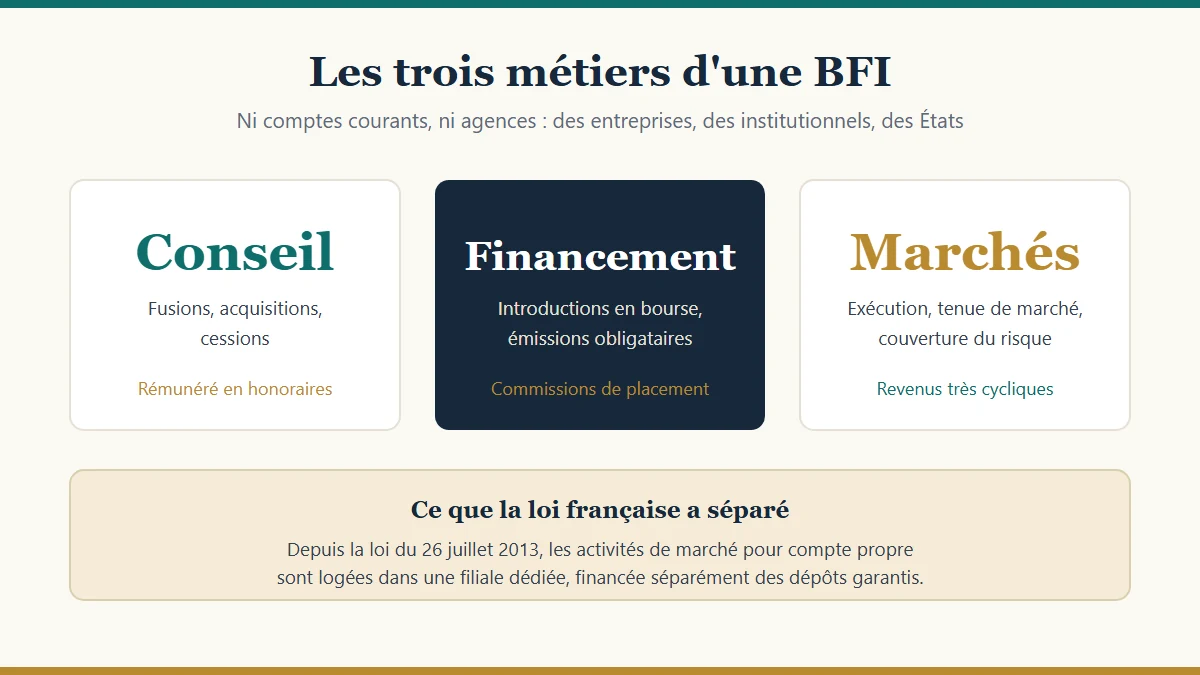
Conseil, financement, marchés : les trois métiers d'une BFI, la différence réelle avec la banque d'affaires, et ce que la loi française de 2013 a séparé des dépôts des particuliers.
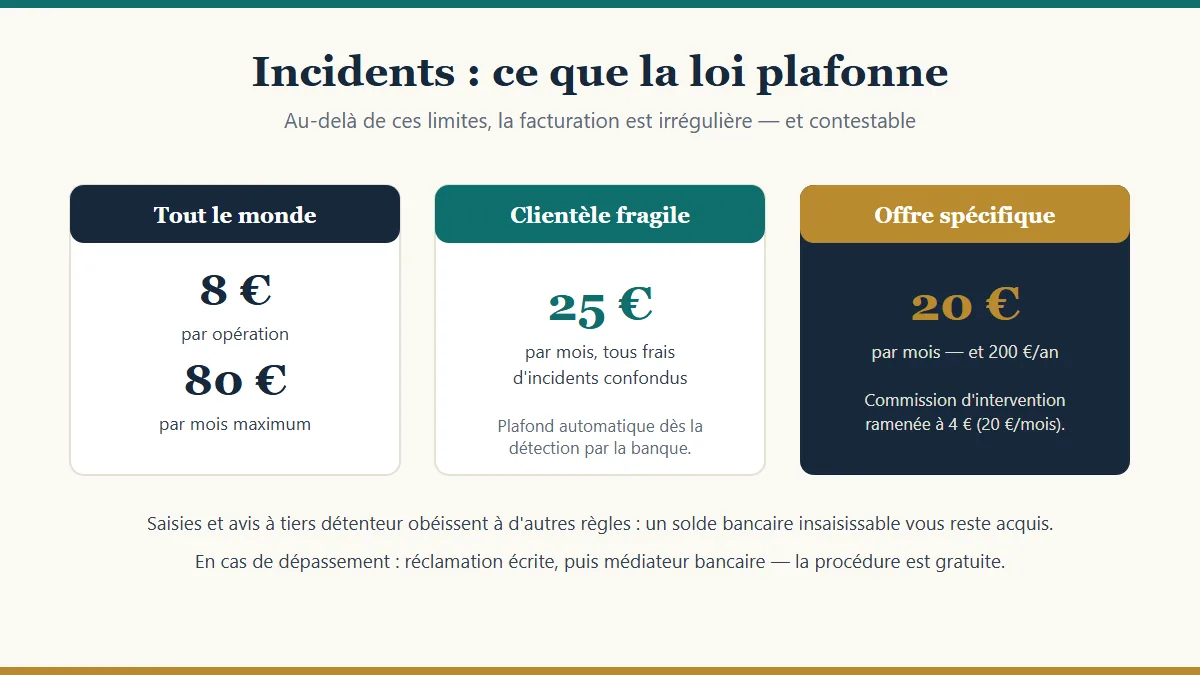
Commission d'intervention plafonnée à 8 € (80 €/mois), 25 €/mois pour la clientèle fragile, saisies et solde insaisissable : vos droits face aux incidents bancaires, à jour 2026.
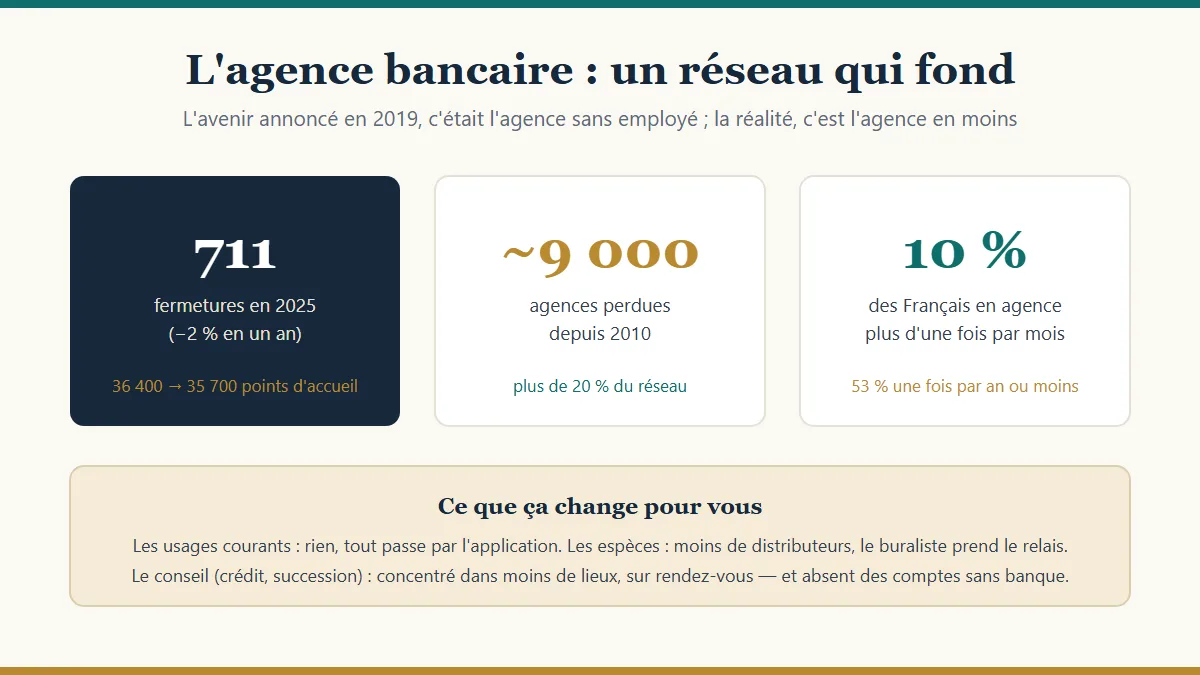
La France a perdu environ 9 000 agences bancaires depuis 2010 ; 711 ont fermé en 2025. Ce que disent les chiffres, pourquoi les banques ferment, ce que deviennent les « agences sans employé » de 2019 — et ce que cela change pour vous.
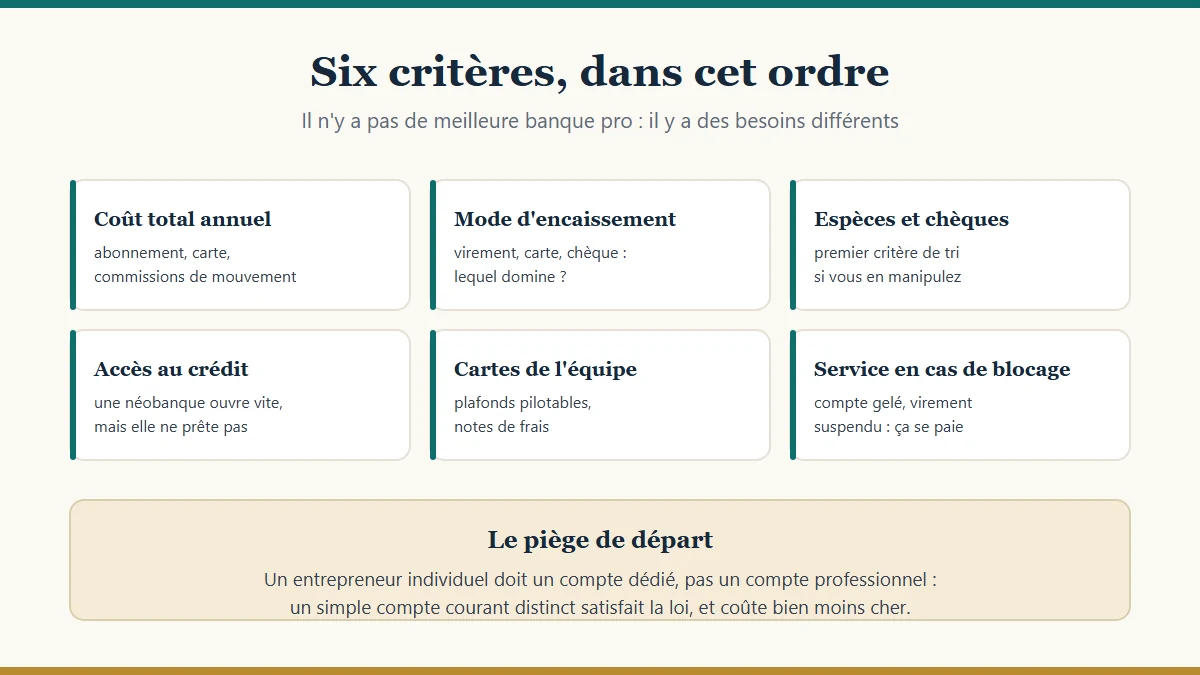
Compte pro obligatoire ou non, écart de prix avec un compte courant, banques en ligne contre banques de réseau : la méthode pour choisir selon son statut, sans se faire vendre un package.
Cartes premium des néobanques et comptes sans banque : critères de choix (assurances, retraits, plafonds, métal) entre Nickel, N26 et Revolut. Vérifié en 2026.
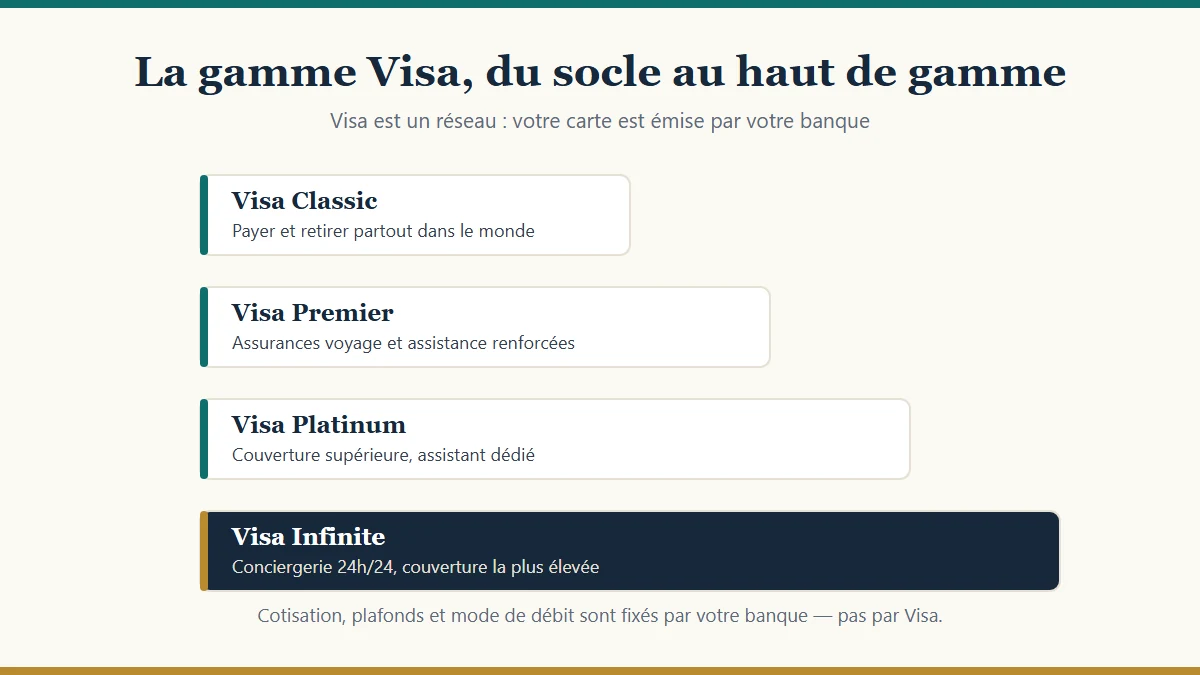
Visa n'est pas une banque : c'est un réseau. Ce que recouvrent vraiment Classic, Premier, Platinum et Infinite, qui fixe les plafonds, ce que coûte la cotisation en 2026.
Téléphone, e-mail, formulaire : les canaux officiels du service client PCS (CreaCard) vérifiés en 2026, et les pièges à éviter — aucun conseiller ne vous demandera vos codes.
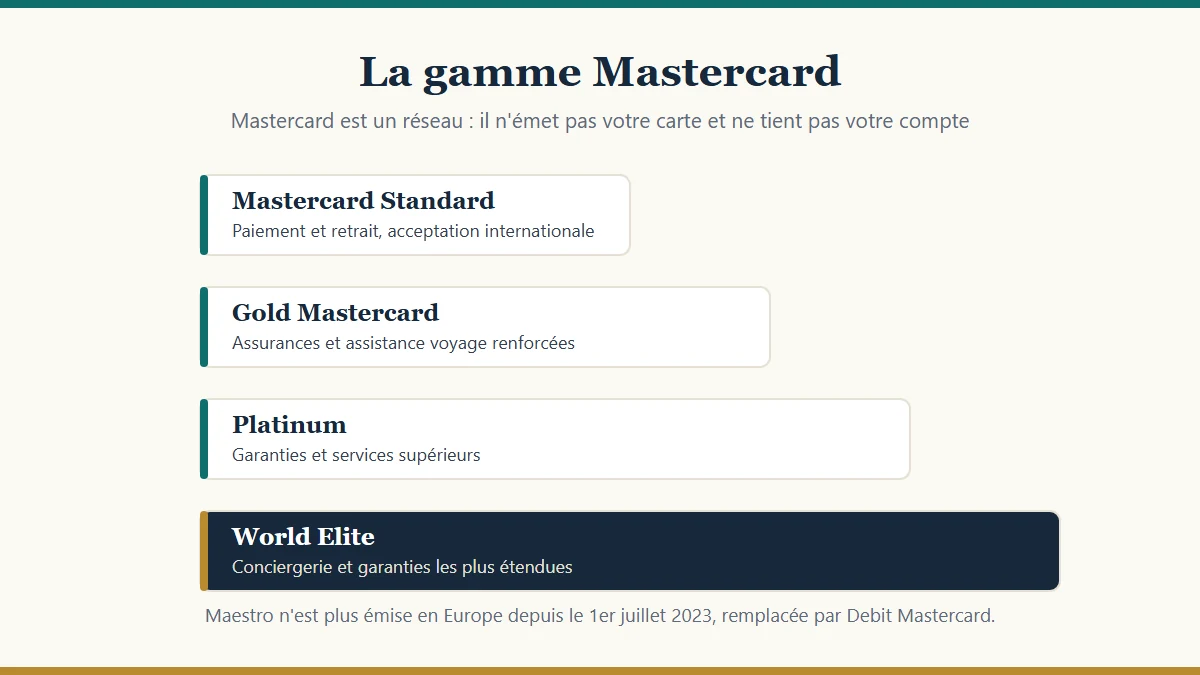
Mastercard est un réseau, pas une banque. Les gammes Standard à World Elite, la fin de Maestro en Europe, qui fixe réellement vos plafonds, et le prix des cartes haut de gamme en 2026.
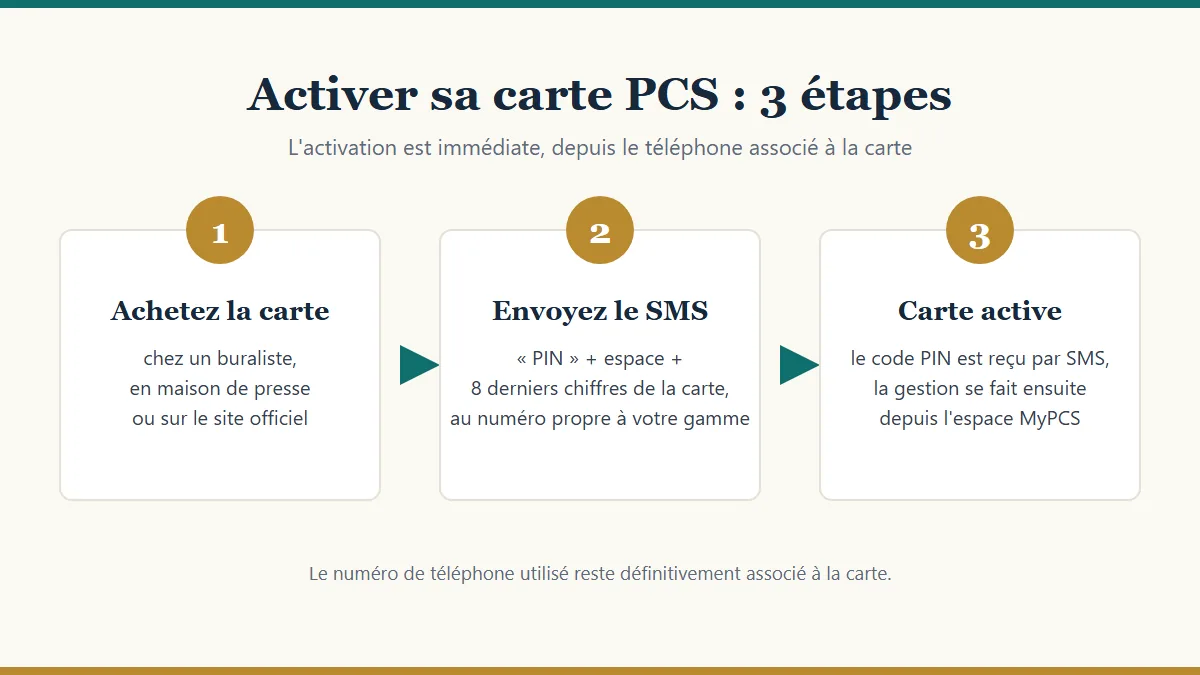
Activer une carte PCS en 2026 : le SMS d'activation selon la gamme (Black, Chrome, Absolut), l'espace MyPCS, et ce qui a changé depuis la disparition de PCS Infinity.
La Banque Postale a cessé de commercialiser ses cartes prépayées (Carte Prépayée, Regliss, Protectys) le 03/07/2025, service arrêté le 03/12/2025. Ce qu'il faut faire et par quoi la remplacer.
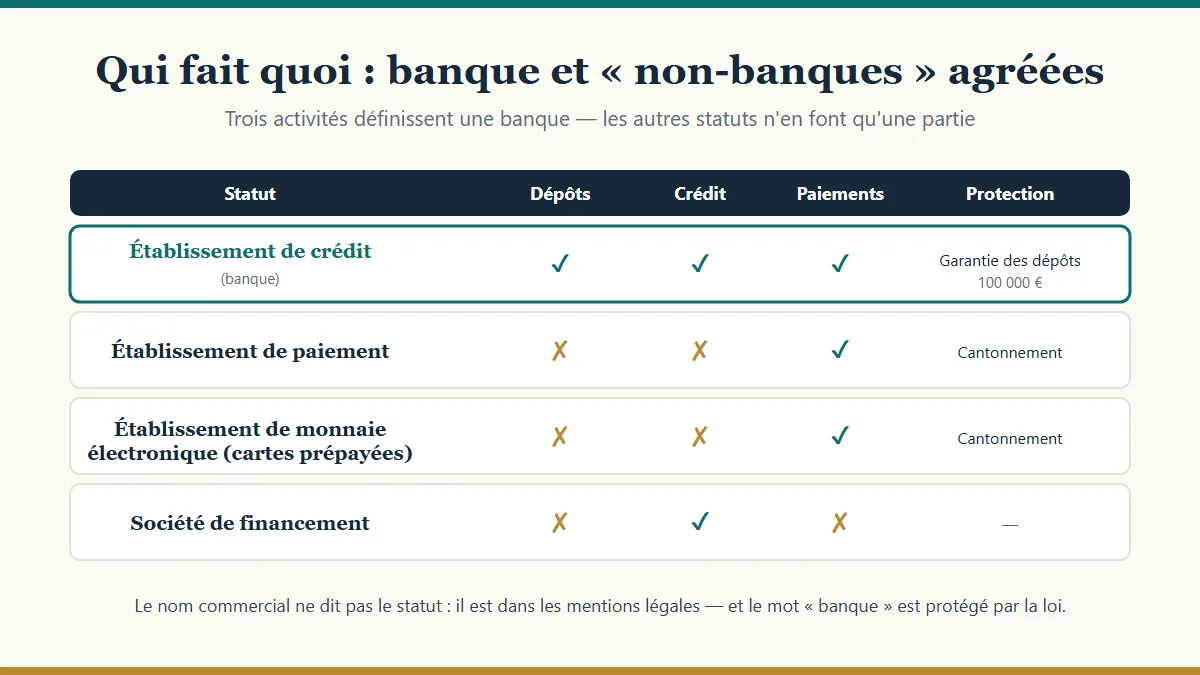
Recevoir des dépôts, prêter, gérer les paiements : ce qui définit juridiquement une banque, ce que font les établissements de paiement et de monnaie électronique, et pourquoi la différence détermine la protection de votre argent.
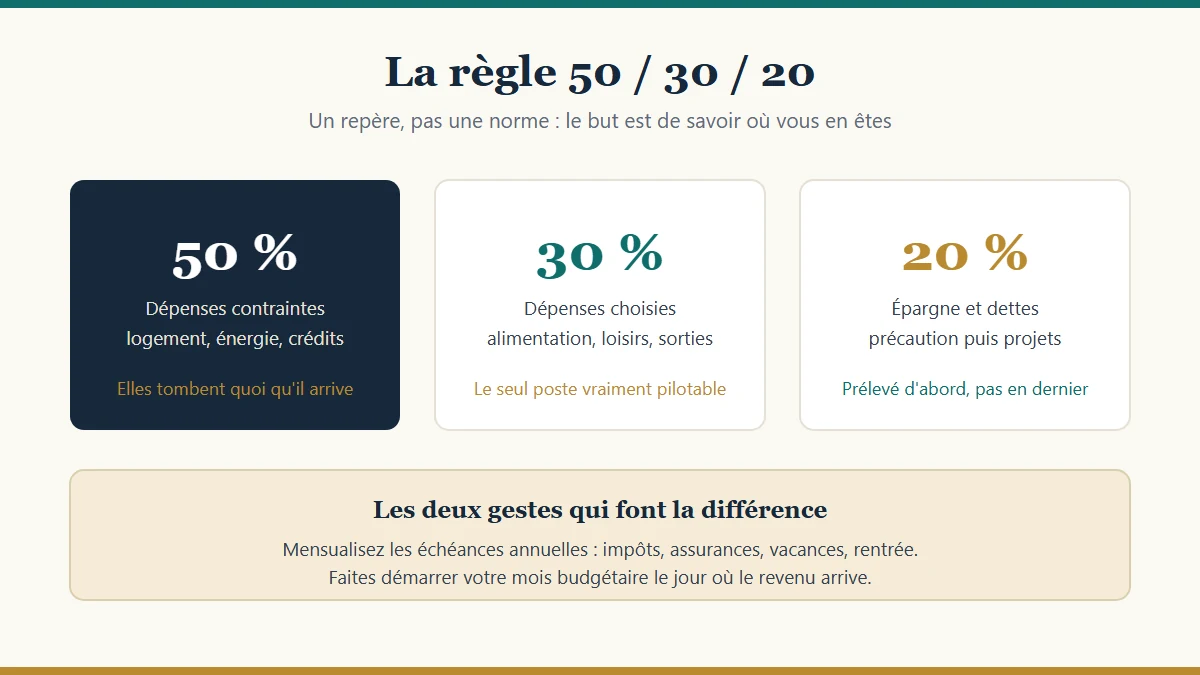
La méthode 50/30/20, le budget par enveloppes, le calage sur la date de paie et l'épargne de précaution : une méthode simple, et les outils gratuits pour la tenir.
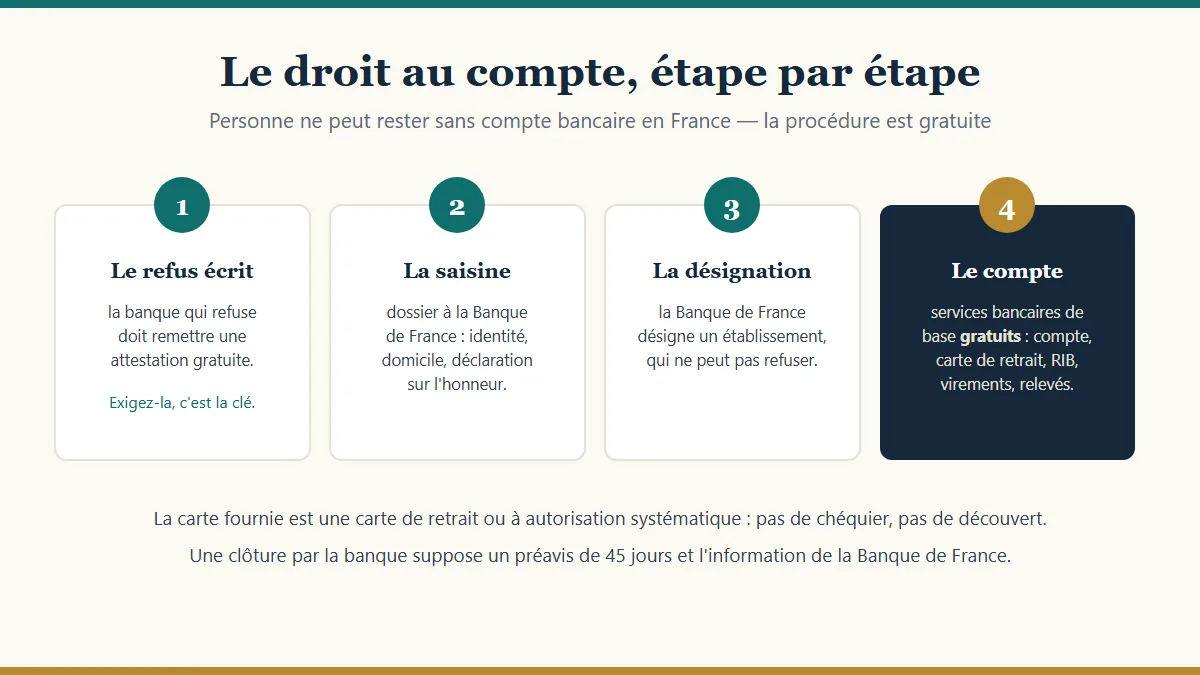
Refus d'ouverture de compte ? La procédure de droit au compte oblige une banque désignée par la Banque de France à vous fournir gratuitement les services bancaires de base. Mode d'emploi 2026.
Non : une carte prépayée ne donne pas accès au crédit, c'est même sa définition. Ce qui existe vraiment (microcrédit accompagné, prêt personnel) et les pièges à éviter absolument.
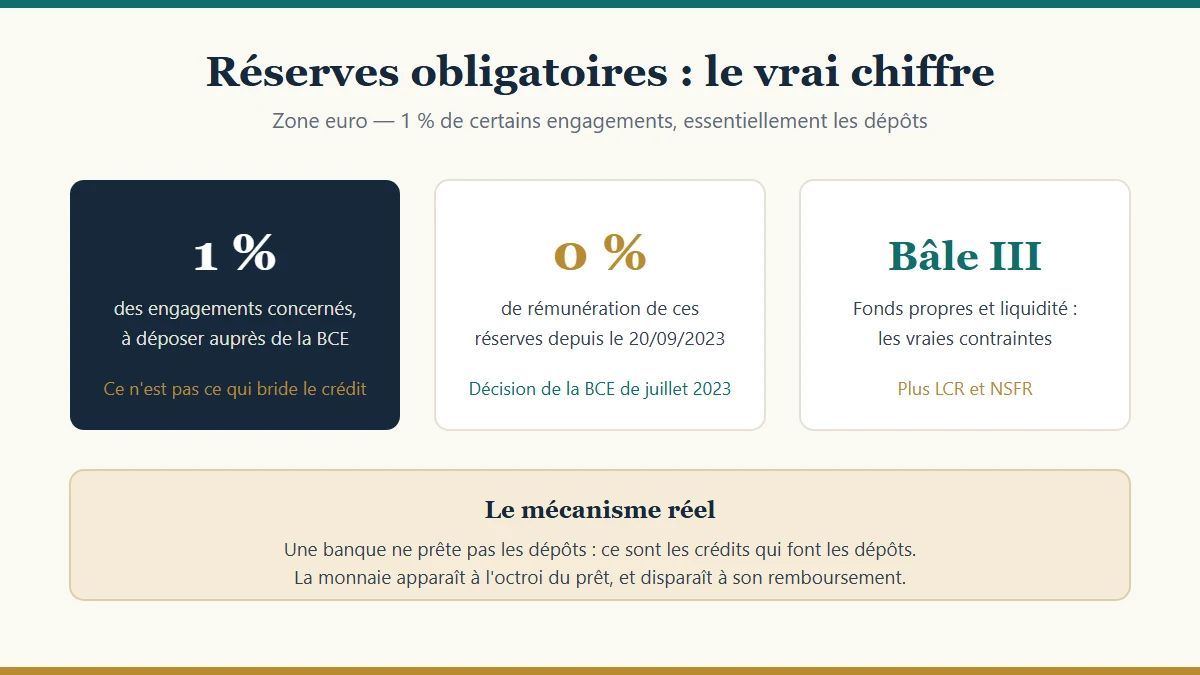
Les banques ne prêtent pas les dépôts : ce sont les crédits qui font les dépôts. Le taux réel de 1 % à la BCE, sa rémunération à 0 % depuis 2023, et les limites qui comptent vraiment.
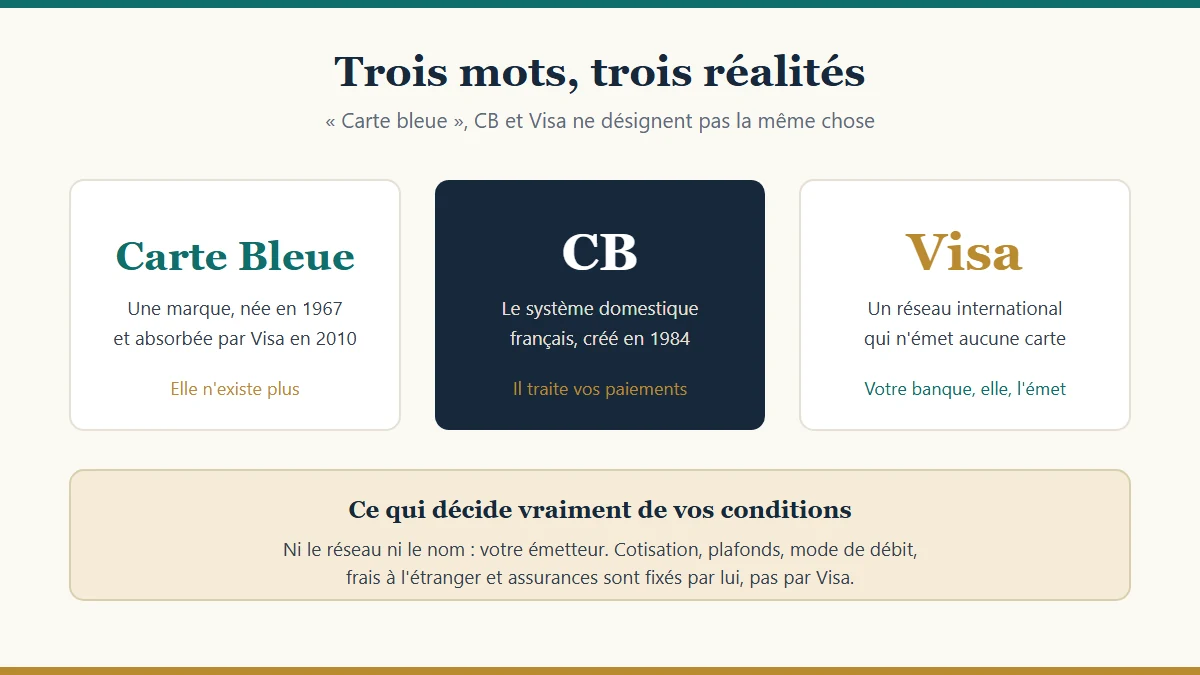
La Carte Bleue est une marque disparue, CB est le système français, Visa un réseau international. Ce que recouvre vraiment chaque mot, et qui fixe réellement vos conditions.
Comment activer sa carte Payoneer : les étapes depuis le compte en ligne ou par téléphone, et les vérifications à connaître. Guide pratique vérifié en 2026.
Numéro de téléphone, espace client, adresse postale : les canaux officiels du service client Transcash vérifiés en 2026, et l'avertissement indispensable sur les arnaques aux coupons.
À quel âge ouvrir un compte Nickel ? Nickel Jeune dès 12 ans avec accord parental, compte standard à 18 ans. Conditions et fonctionnement vérifiés en 2026.
Le principe d'une carte bancaire rechargeable : chargement, autorisation systématique, recharge, plafonds légaux. Le fonctionnement expliqué simplement, vérifié 2026.
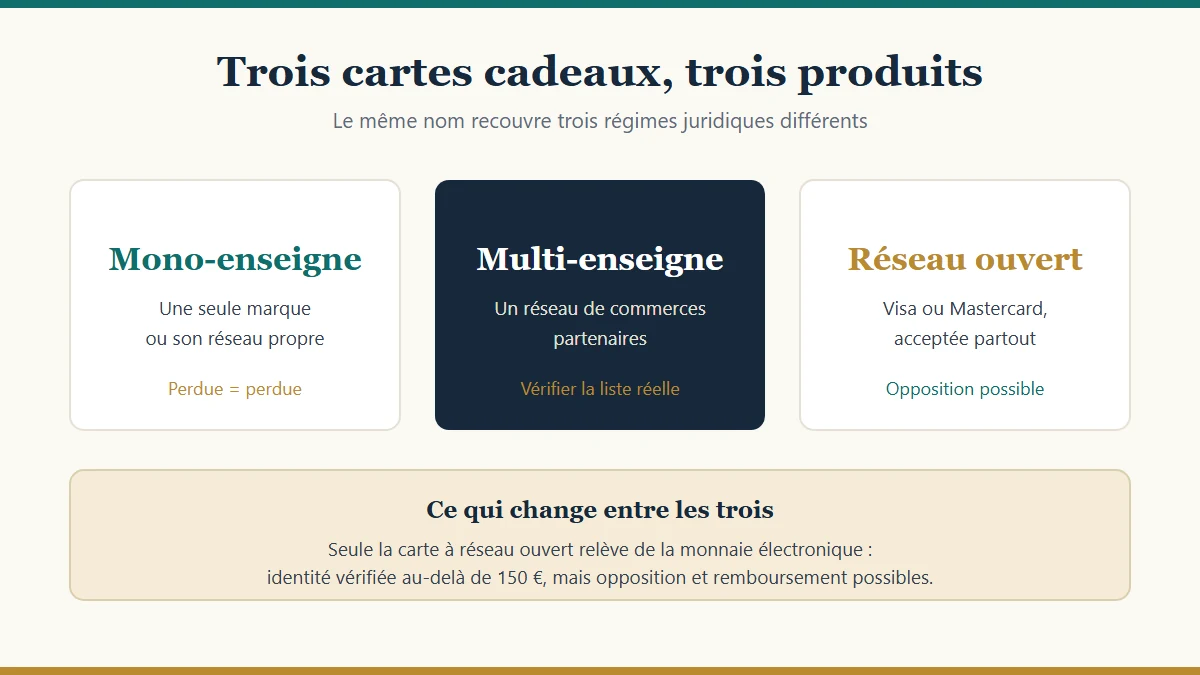
Mono-enseigne, multi-enseigne ou réseau ouvert Visa/Mastercard : trois produits très différents, trois régimes juridiques, trois risques. Ce qu'il faut vérifier avant d'offrir.
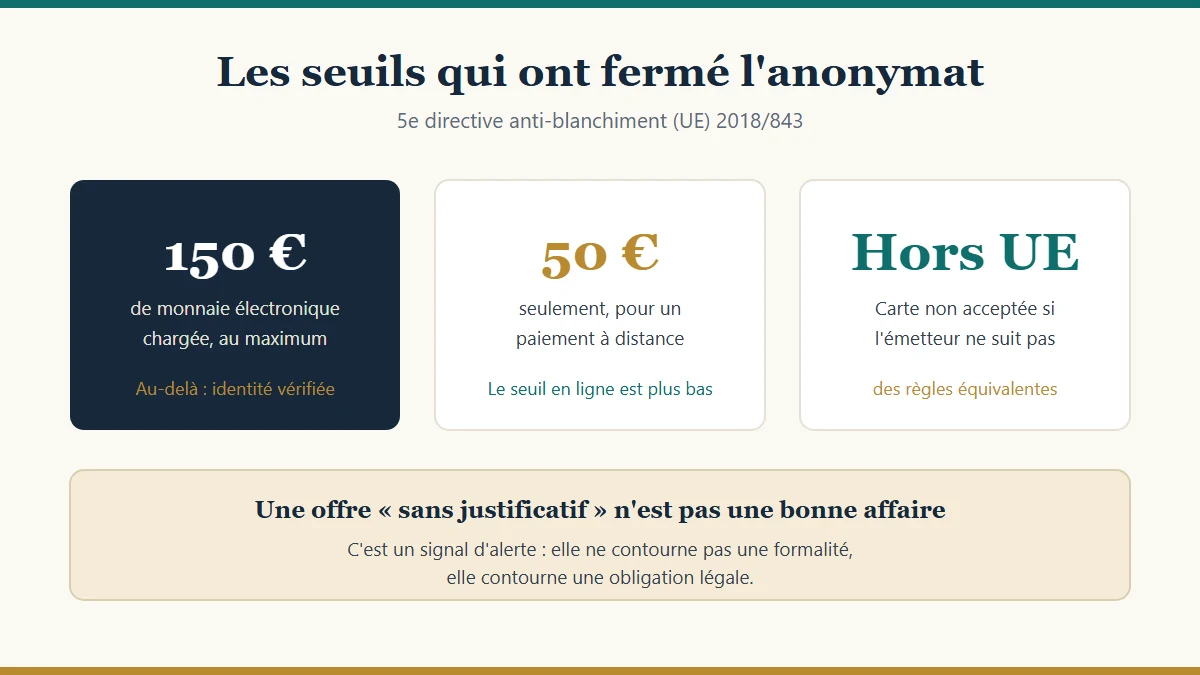
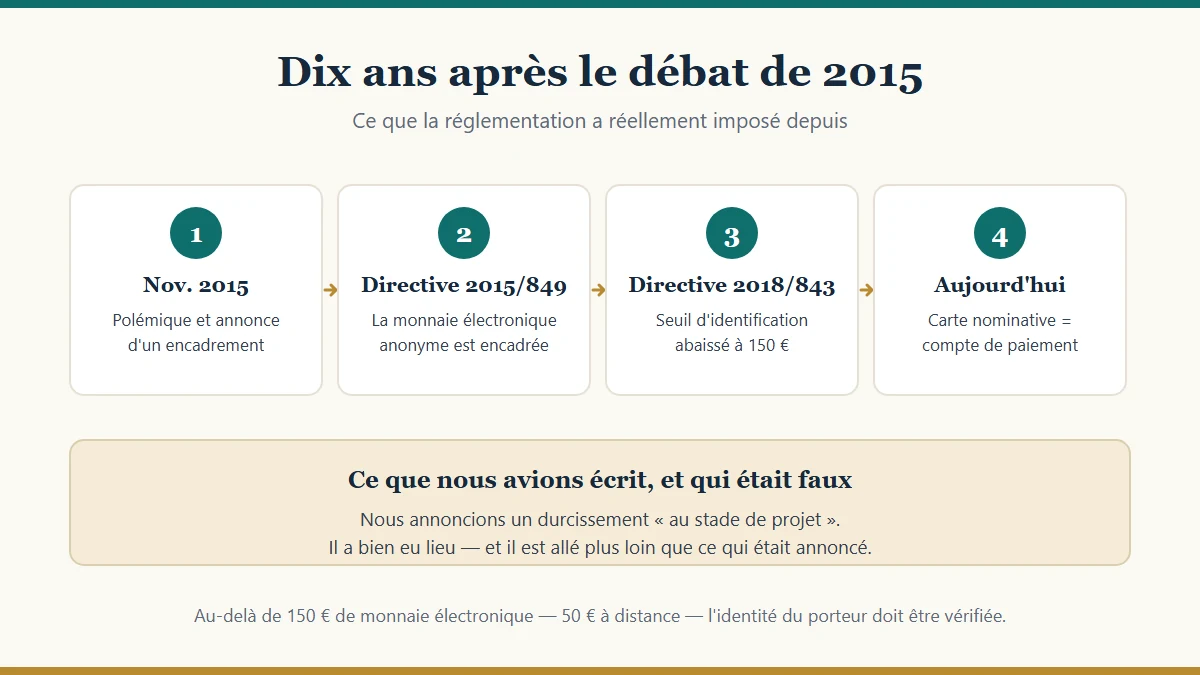
Depuis 2018, l'identité du porteur doit être vérifiée au-delà de 150 € — 50 € en ligne. Ce qui reste réellement anonyme, ce que ça permet, et pourquoi « sans justificatif » est un signal d'alerte.
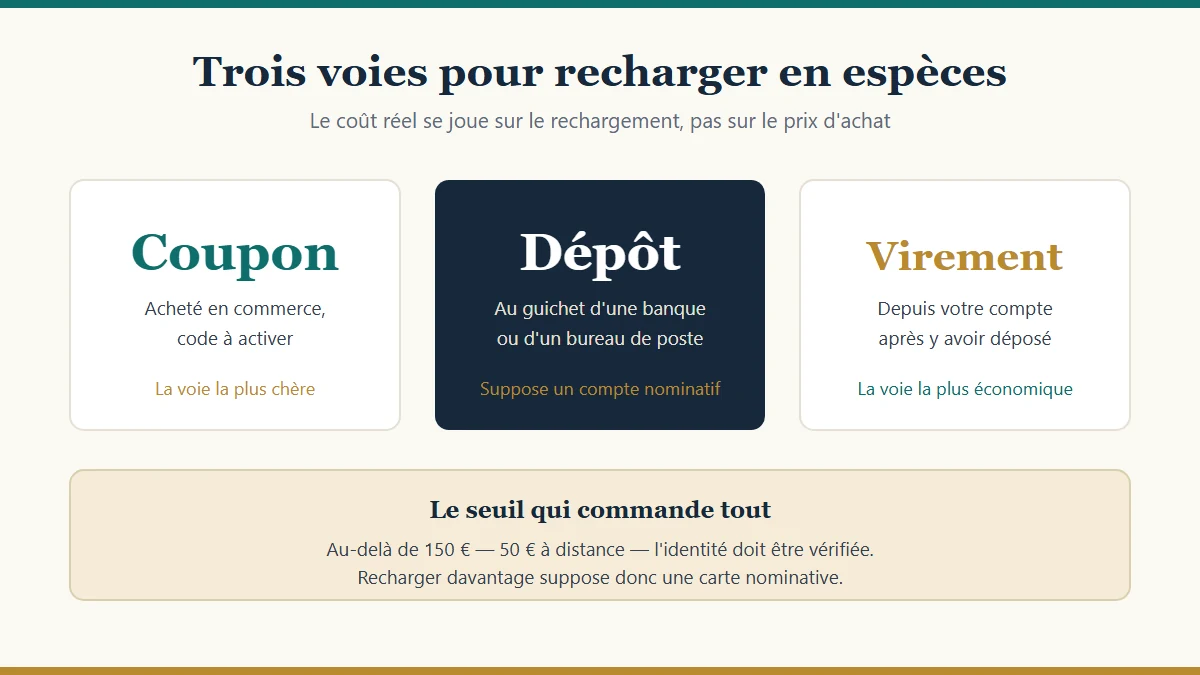
Coupon au tabac, dépôt en agence ou au guichet postal, virement : les trois voies, ce qu'elles coûtent, et le seuil de 150 € au-delà duquel l'identité doit être vérifiée.
Carte bancaire prépayée avec RIB : à quoi sert l'IBAN associé, qui propose cette formule (Nickel, Veritas, Transcash, PCS) et les limites à connaître. Vérifié en 2026.
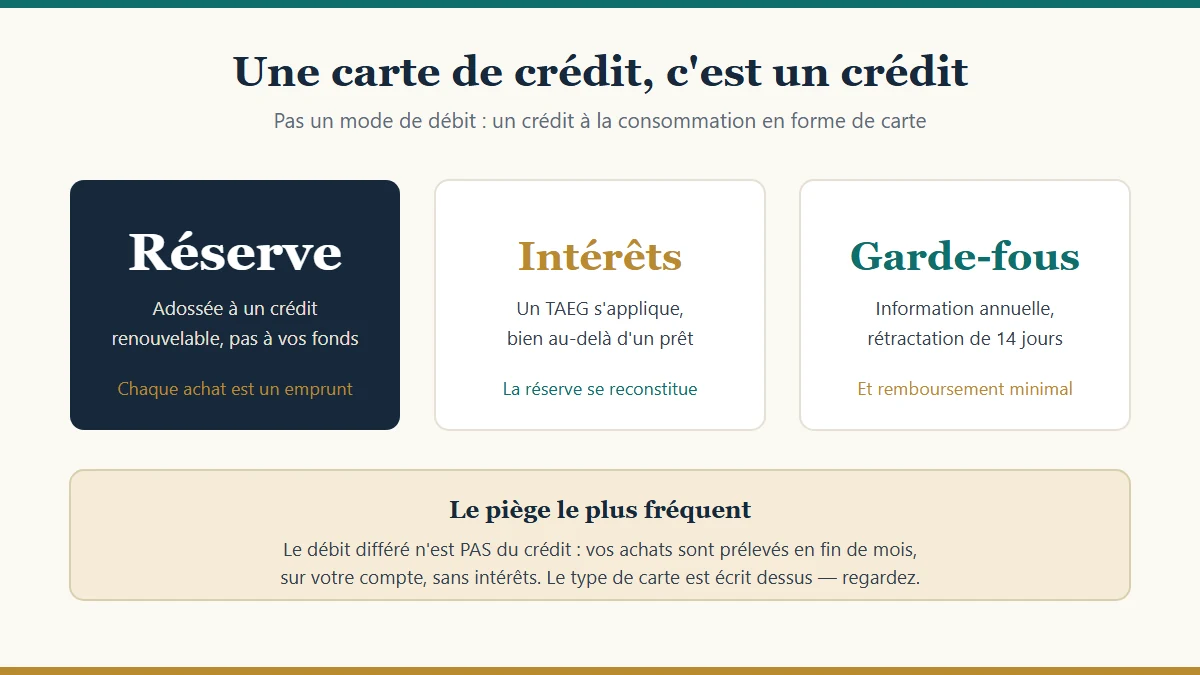
En France, la carte de crédit est adossée à un crédit renouvelable, pas à votre compte. Comment la reconnaître, ce qu'elle coûte vraiment, et ce que la loi impose à son émetteur.
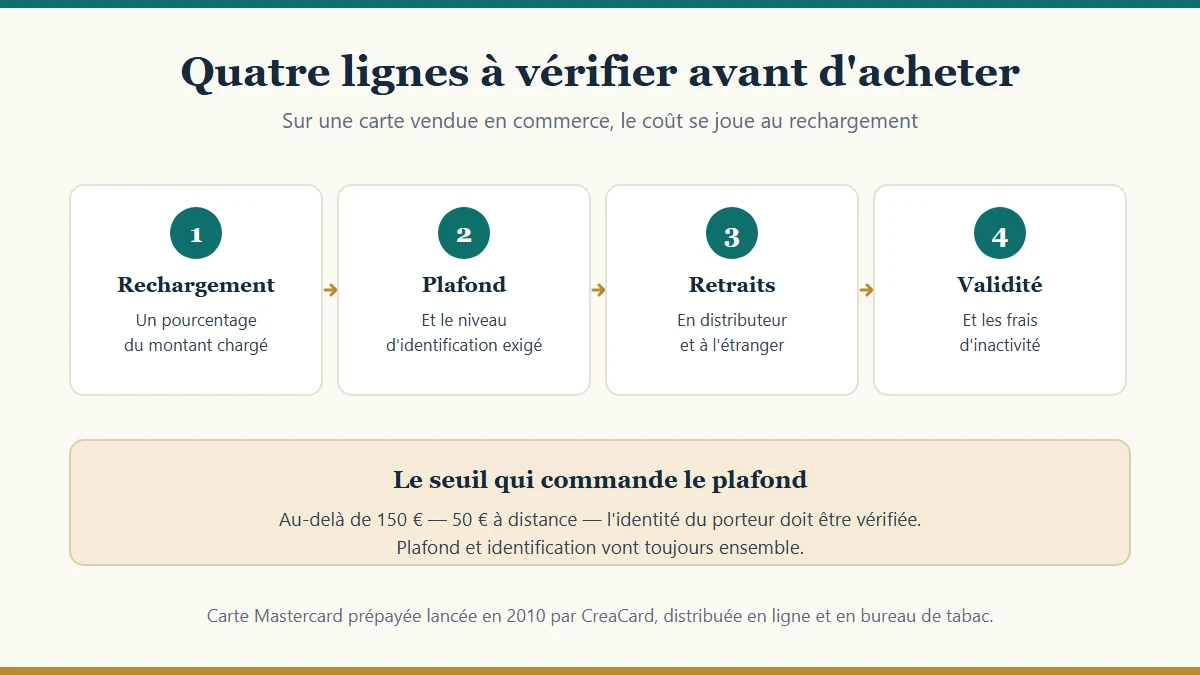
Carte Mastercard prépayée lancée en 2010 par CreaCard, vendue en bureau de tabac et en ligne. Ce qu'elle permet, ce qu'elle ne permet plus depuis 2018, et les frais à vérifier.
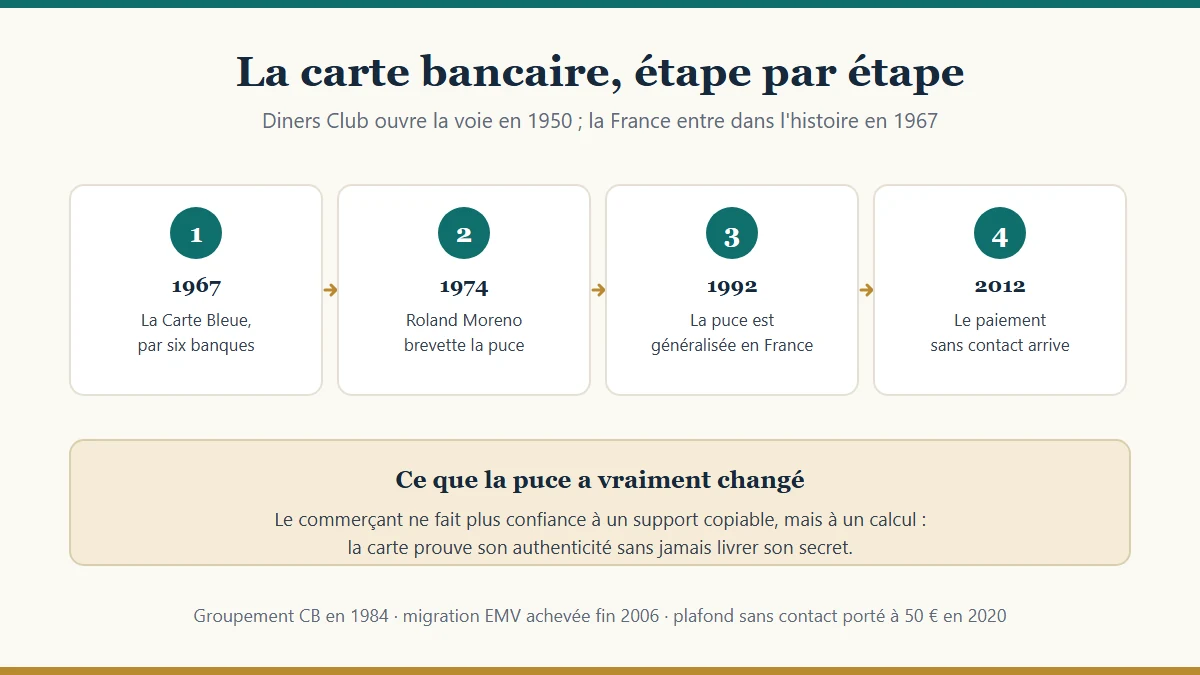
1950 aux États-Unis, 1967 en France avec la Carte Bleue, 1974 le brevet de la puce, 1992 sa généralisation. Les dates qui comptent, et ce que chacune a changé.
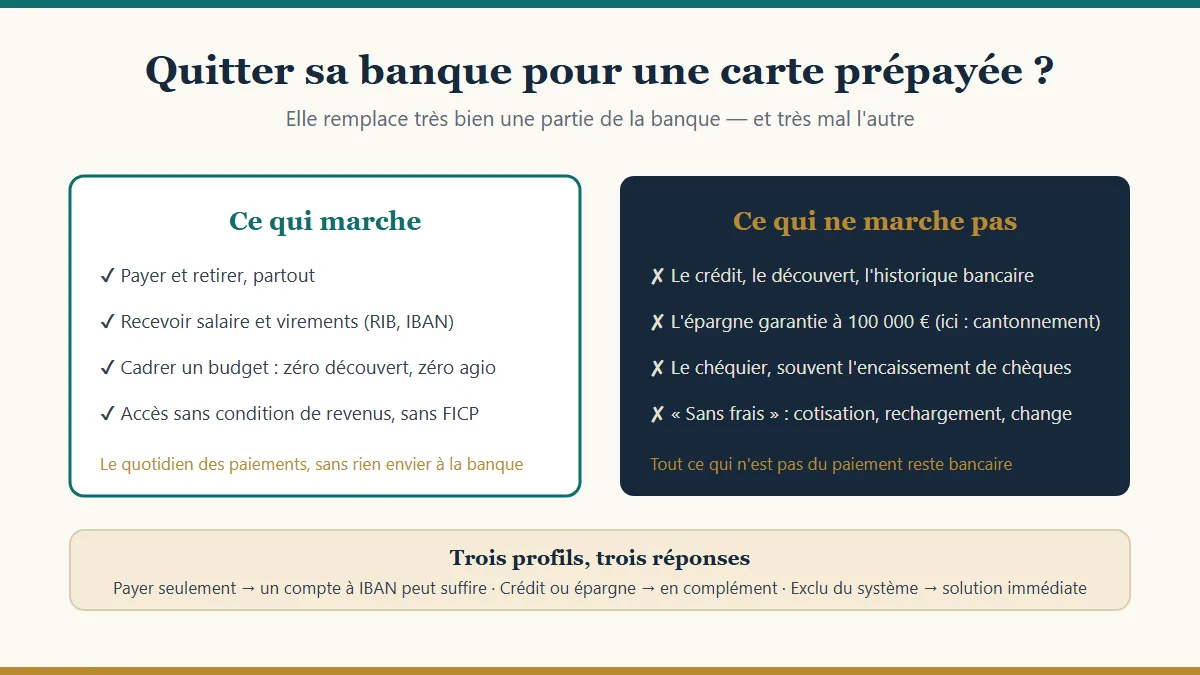
Peut-on vraiment remplacer sa banque par une carte prépayée ? Pour payer, recevoir un salaire et cadrer un budget, oui. Pour le crédit, l'épargne garantie, le chèque : non. Le bilan honnête, point par point.
Comment marche une carte bancaire virtuelle : numéro dématérialisé, plafonds, cartes jetables, sécurité des paiements en ligne. Le mode d'emploi vérifié en 2026.
Une carte prépayée réellement gratuite existe-t-elle ? Ce que recouvrent les offres « sans frais », où se cachent les coûts (rechargement, inactivité) et comment calculer le vrai prix annuel.
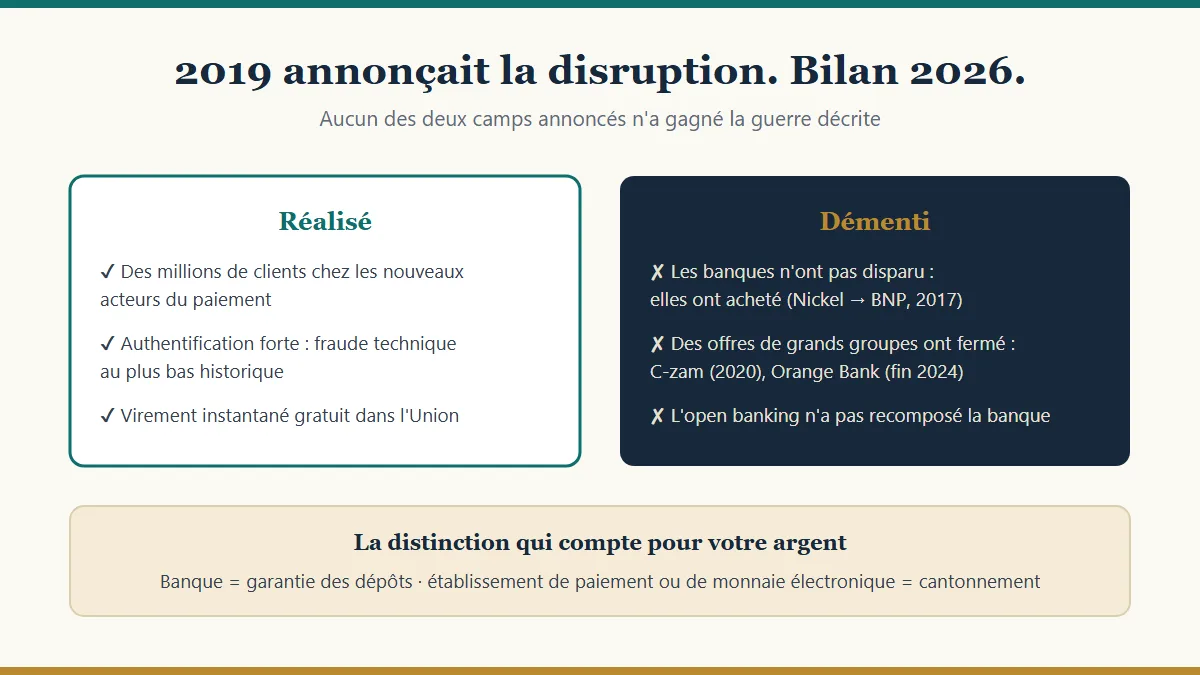
En 2019, cet article annonçait la disruption des banques par la fintech, l'open banking et l'IA. Relecture en 2026 : les banques n'ont ni disparu ni gagné — elles ont acheté. Le bilan, prédiction par prédiction.
Fonctionnement d'une carte crypto en 2026 : conversion instantanée en euros, KYC obligatoire, cadre MiCA. Ce qui a changé depuis les fermetures de cartes de 2018.
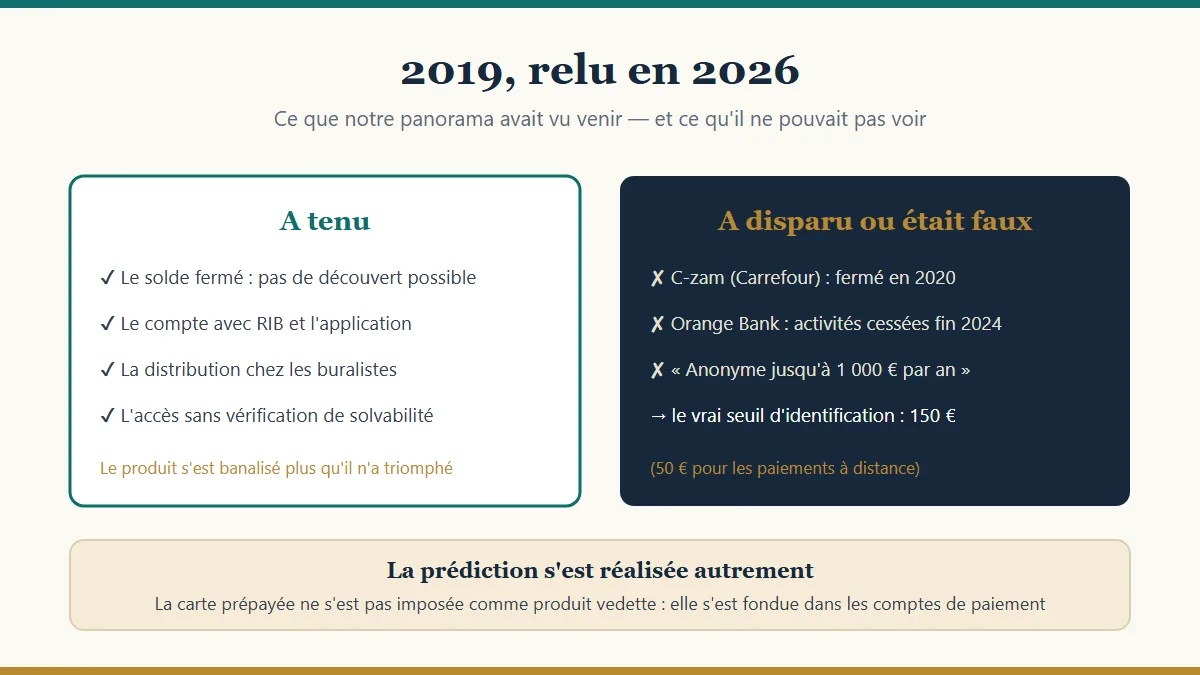
Notre panorama de 2019 promettait une année faste à la carte prépayée. Sept ans après : le produit s'est banalisé, C-zam et Orange Bank ont disparu, et le seuil d'anonymat n'a jamais été de 1 000 €. Relecture complète.
Les 5 points à vérifier avant d'acheter une carte bancaire prépayée : frais de recharge, RIB, plafonds légaux, réseau physique, application. Vérifié en 2026.
Qu'est-ce qu'une néobanque ? Définition, différence avec la banque en ligne et la carte prépayée, acteurs actuels (Revolut, N26, Sumeria) et limites. Vérifié en 2026.
Comment choisir sa néobanque en 2026 : Revolut, N26, Sumeria… IBAN, cartes gratuites, plafonds et dépôt d'espèces. Guide vérifié, sans chiffre non sourcé.
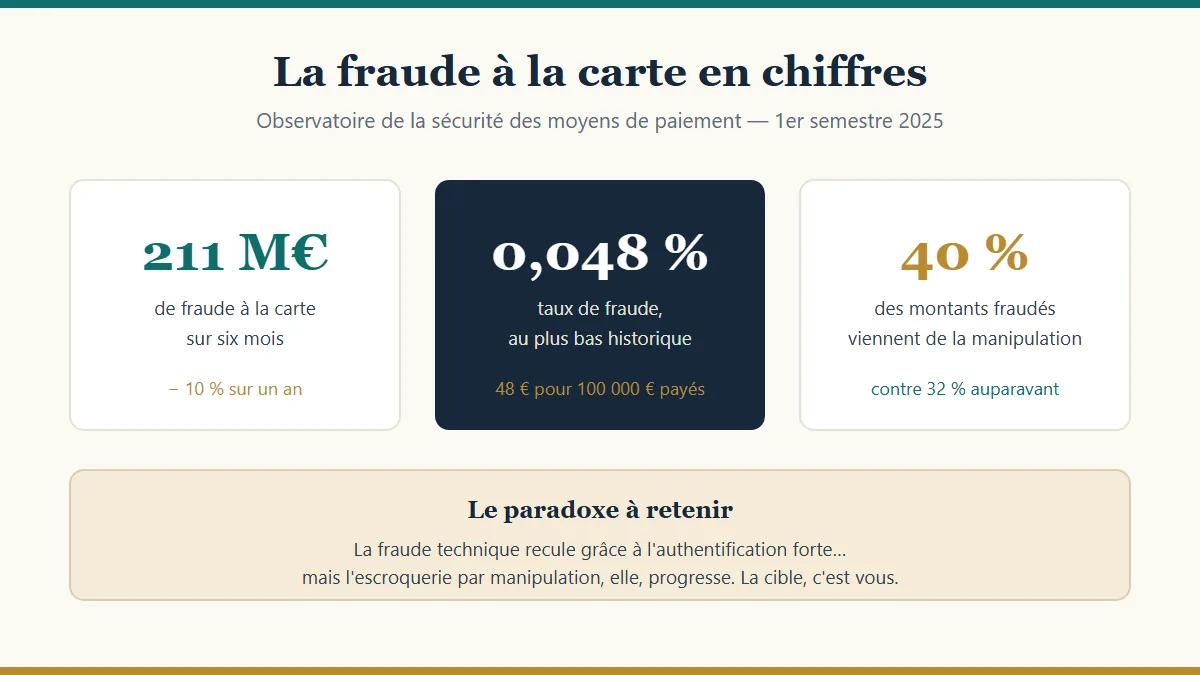
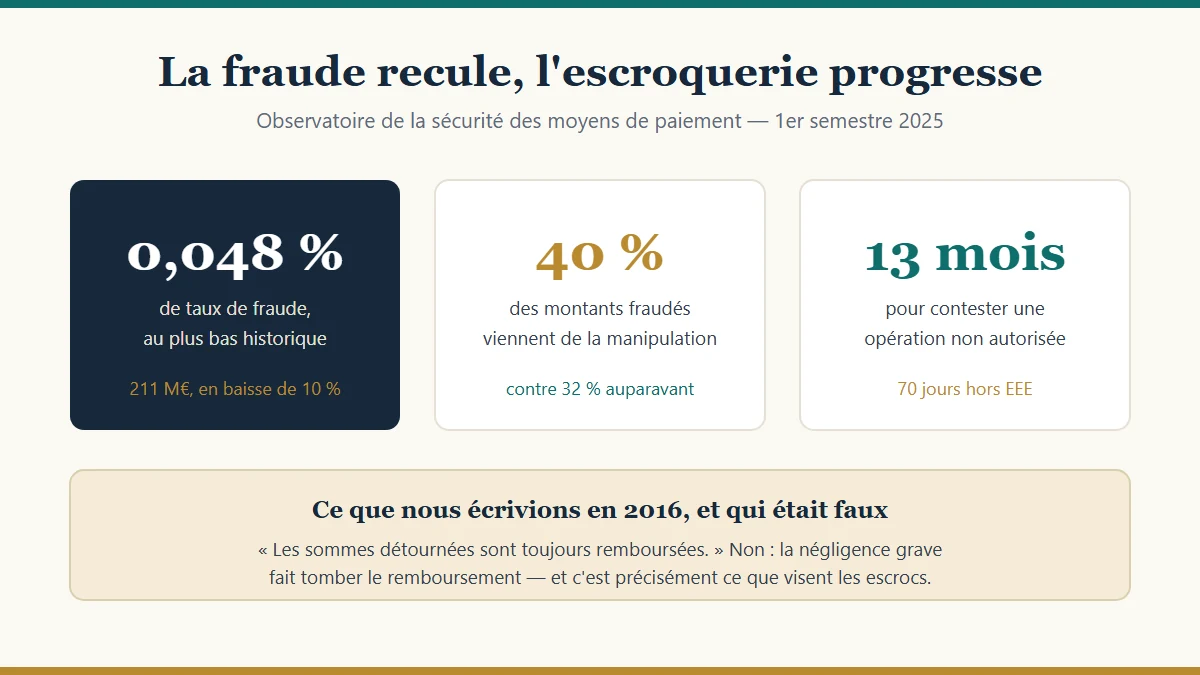
La fraude à la carte est au plus bas (211 M€ au 1er semestre 2025, taux de 0,048 %) mais l'escroquerie par manipulation explose à 40 % des montants. Chiffres officiels et parades.
Paiement refusé en ligne ? Authentification forte non validée, achat à distance désactivé, plafond atteint : les causes réelles en 2026, et les solutions pour finaliser l'achat.
PayPal, Wero, cartes virtuelles, paysafecard, paiement opérateur, virement : le tour complet des moyens de payer en ligne sans exposer sa carte bancaire, mis à jour en 2026.
Réduire ses frais bancaires : supprimer la cotisation carte, éviter les frais d'incident et de change, choisir une néobanque gratuite ou une carte prépayée. Vérifié 2026.
Carte bancaire rechargeable (prépayée) : fonctionnement, RIB, plafonds légaux actualisés (150 € sans identification) et principales offres. Vérifié en 2026.
Interdit bancaire : ce que ça implique, le droit au compte à la Banque de France, et les cartes/comptes accessibles malgré l'interdiction. Vérifié en 2026.
Peut-on acheter des bitcoins avec une carte prépayée ? Ce qui est réellement possible en 2026, le cadre KYC/MiCA, et pourquoi l'« anonymat total » est un mythe. Vérifié.
L'offre Veritas de remboursement carburant : 3 % remboursés dès le 1er litre, plafond mensuel, carburants et réseaux éligibles. Conditions vérifiées en juillet 2026.
Bagues, montres et objets de paiement sans contact face à la carte bancaire : fonctionnement, sécurité, plafonds sans contact. Le comparatif vérifié en 2026.
7 raisons de choisir une carte bancaire prépayée : sans banque, sans découvert, budget maîtrisé, sécurité en ligne, accessible aux interdits bancaires. Vérifié 2026.
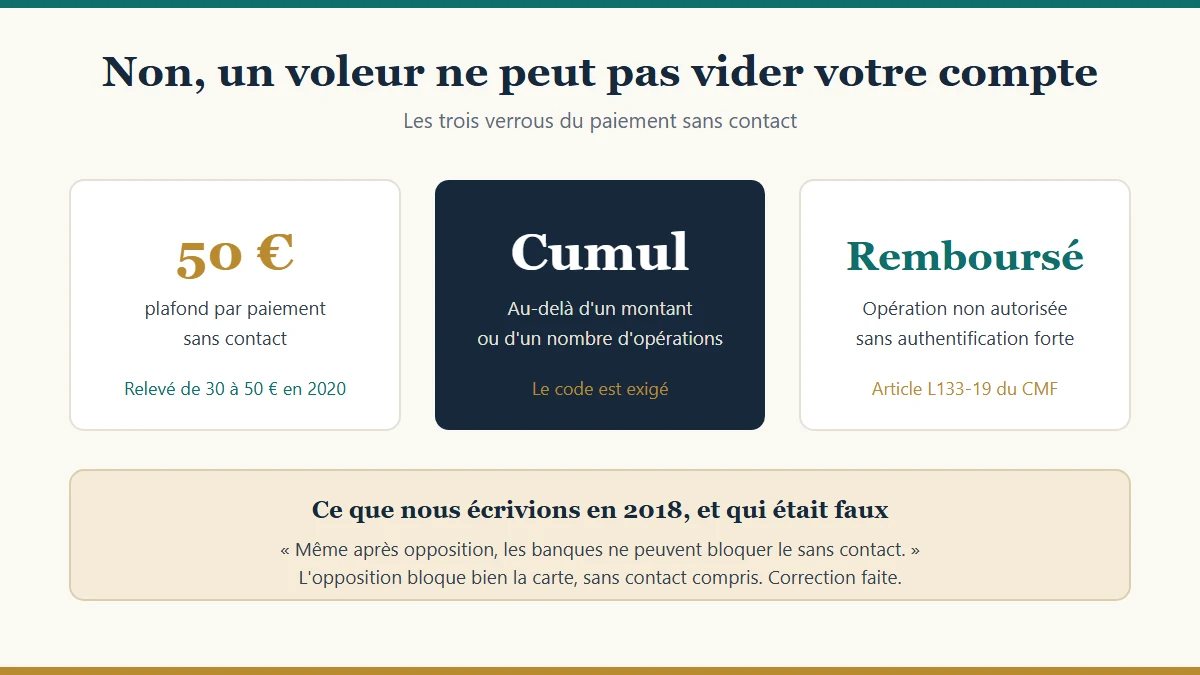
Non. Plafond de 50 € par paiement, cumul limité, code réclamé au-delà, et remboursement dû par la banque. Ce que nous écrivions en 2018 sur l'opposition était faux — correction.
Conseils pour se protéger de la fraude à la carte bancaire : cartes virtuelles, prépayées dédiées, authentification forte DSP2, bons réflexes. Vérifié en 2026.
La récente chute du Bitcoin rappelle à quel point les crypto monnaies sont volatiles. La volatilité rencontrée cette semaine atteint des niveaux rares.
Convertir ses cryptos en euros et les récupérer sur un compte : les étapes, le cadre MiCA et KYC, la fiscalité des plus-values, et pourquoi la banque n'est plus un obstacle.
Dépôt de chèque et d'espèces sur un compte sans banque : ce que permettent Nickel, les cartes prépayées et pourquoi les néobanques en ligne ne l'acceptent pas. Vérifié 2026.
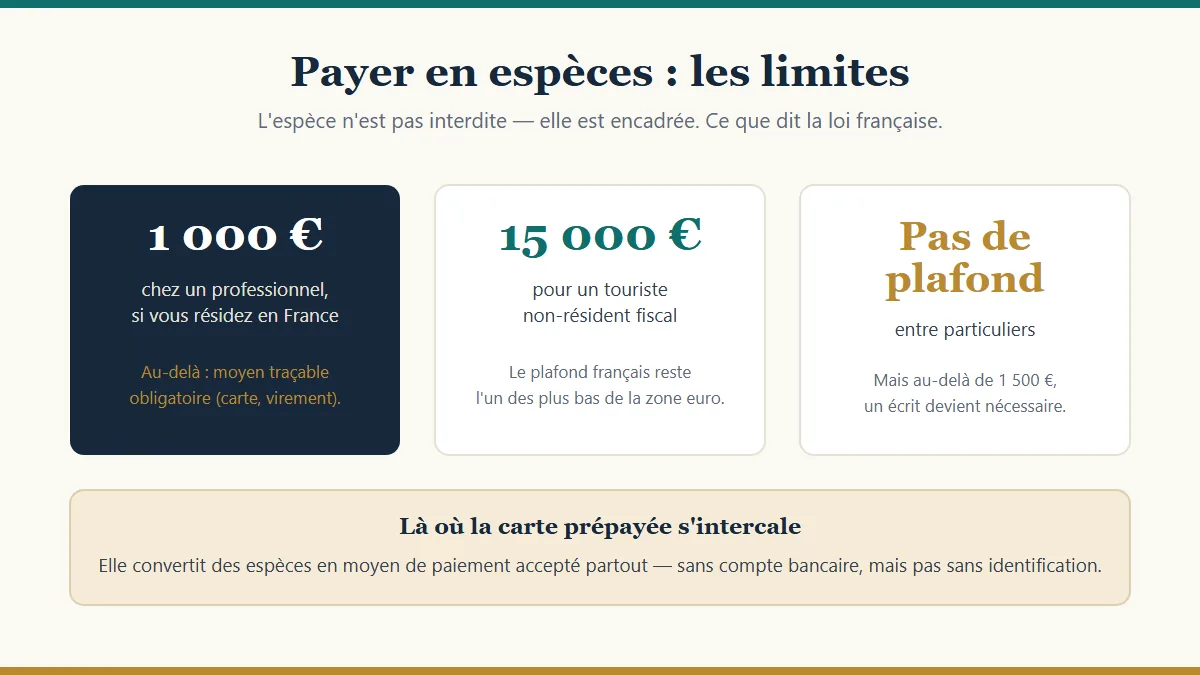
Plafond de 1 000 € chez un professionnel, 15 000 € pour un non-résident, pas de limite entre particuliers : les règles réelles du paiement en espèces, et le refus du liquide encadré.
pourquoi les grandes banques ont du mal à se moderniser, prenons l'exemple de l'une des quatre plus grandes banques au monde, la banque américaine Bank of America qui aurait cédée à la schizophrénie
L'hameçonnage est redevenu la menace n°1 en France, avec 108 000 demandes d'assistance et une hausse de 70 %. Ce qui protège réellement un compte, et ce qui ne sert plus à rien.
La banque 100 % mobile a-t-elle tenu ses promesses ? Gestion en temps réel, néobanques, comptes sans banque : bilan et limites, dix ans après. Vérifié en 2026.
En 2024, la carte a dépassé les espèces en points de vente pour la première fois. Les chiffres officiels du cash, de la carte, du virement instantané et du paiement mobile.
Compte piloté depuis un smartphone, IBAN, carte incluse : ce que le mobile banking a réellement apporté, ce qu'il ne remplace pas, et comment vos fonds y sont protégés.
La gratuité existe, mais elle s'achète : condition d'usage, de revenus ou d'encours. Ce que « gratuit » veut dire en 2026, et le coût moyen réel d'une carte selon l'Observatoire des tarifs.
Cloisonner son compte principal, encadrer le budget d'un ado, partager les frais d'un groupe : les vrais usages en voyage — et les trois situations où la carte prépayée sera refusée.
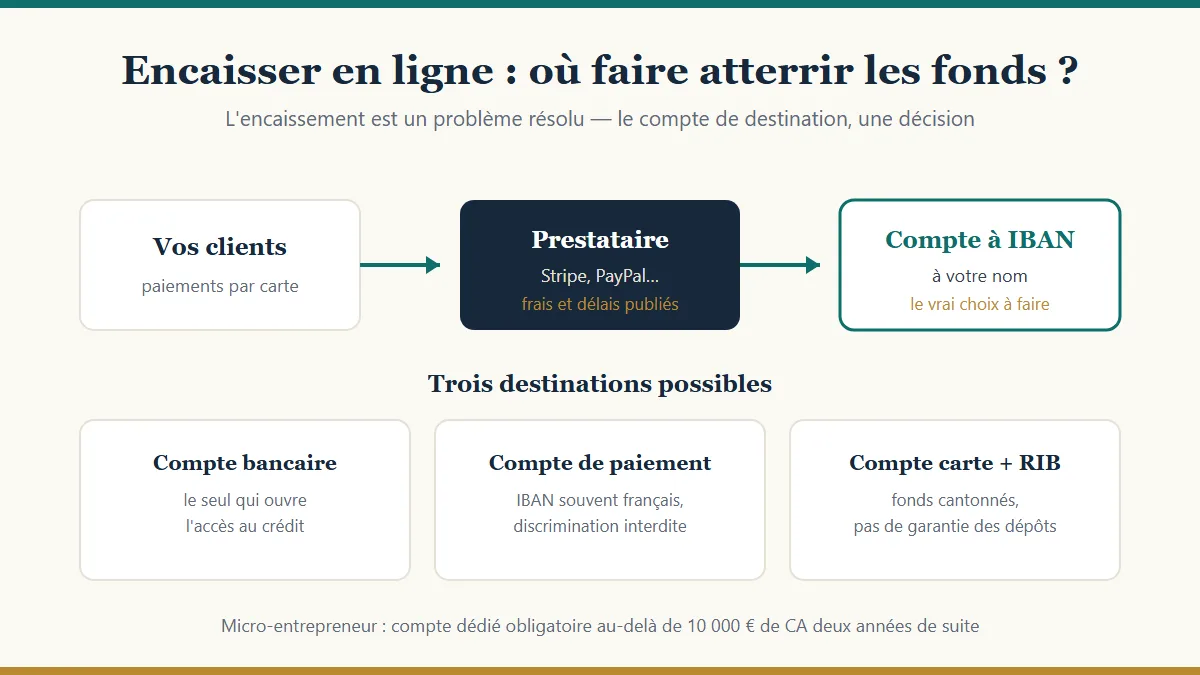
Encaisser des paiements par carte sans passer par sa banque est devenu simple. La vraie question est la suivante : vers quel compte retirer les fonds ? Ce qui a changé depuis 2016, et les obligations à connaître.
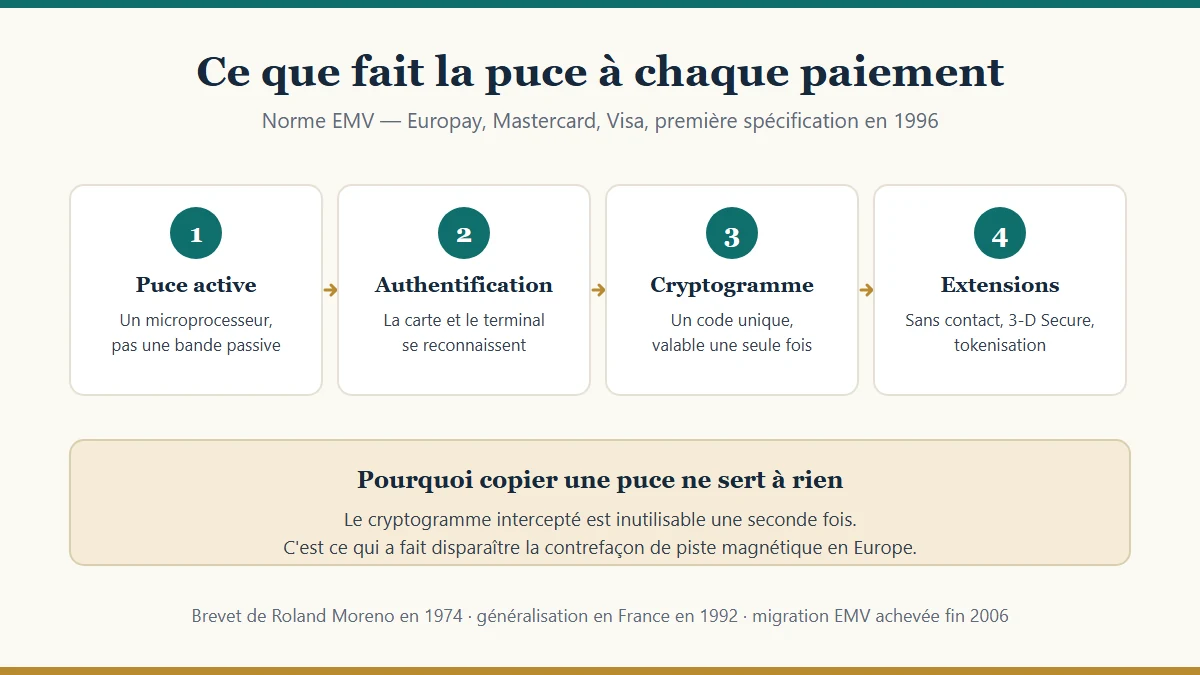
EMV, c'est la norme qui a tué la copie de piste magnétique. Origine française de la puce, rôle d'EMVCo, extensions sans contact, 3-D Secure et tokenisation : le point en 2026.
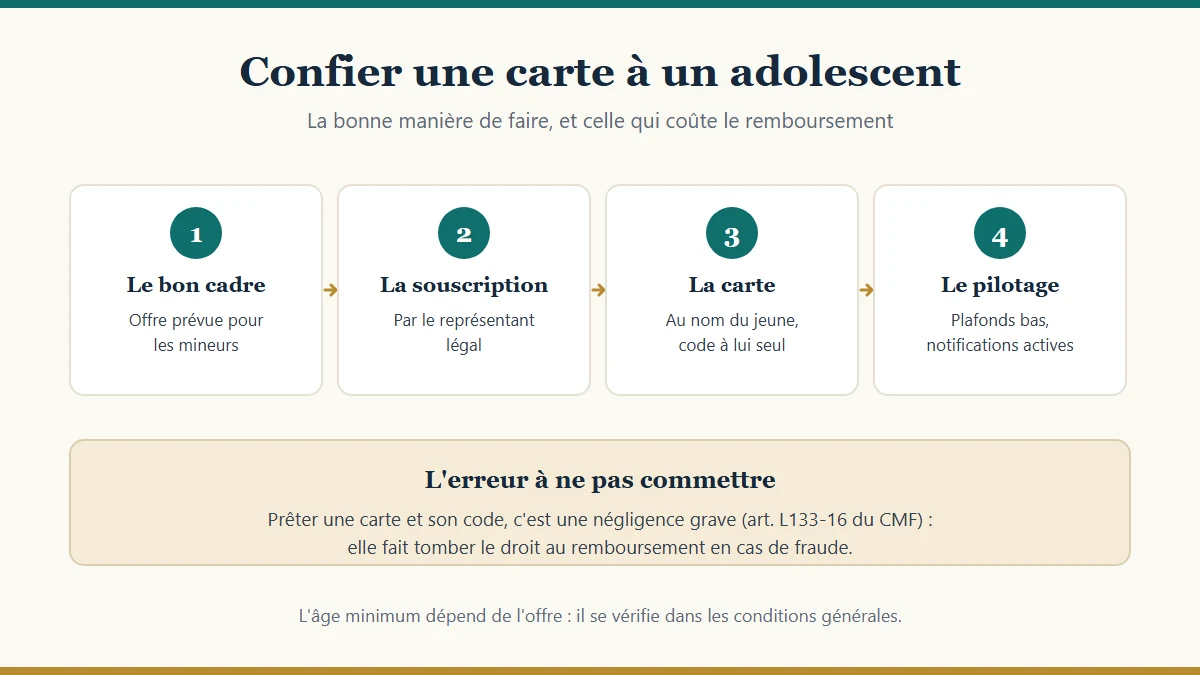
La souscription passe par le représentant légal, et la carte n'est jamais transmissible. Ce qui est possible avant 18 ans, ce qui ne l'est pas, et la faute qui coûte le remboursement.
Transfert de carte à carte, néobanques, services spécialisés, mandat postal : les quatre façons d'envoyer de l'argent à l'international, avec le seul critère qui compte — le coût total réel.
Comment Revolut et N26 peuvent-elles proposer un compte gratuit ? Le modèle économique des néobanques expliqué (interchange, offres payantes, données). Vérifié 2026.
Taux de fraude au plus bas (0,048 %), mais la manipulation explose. Les chiffres officiels 2026, le délai de contestation réel — 13 mois, pas 70 jours — et ce qui protège vraiment.
Du e-banking au compte sans banque : comment les cartes prépayées et néobanques ont remplacé la banque traditionnelle pour beaucoup d'usages. Vérifié en 2026.
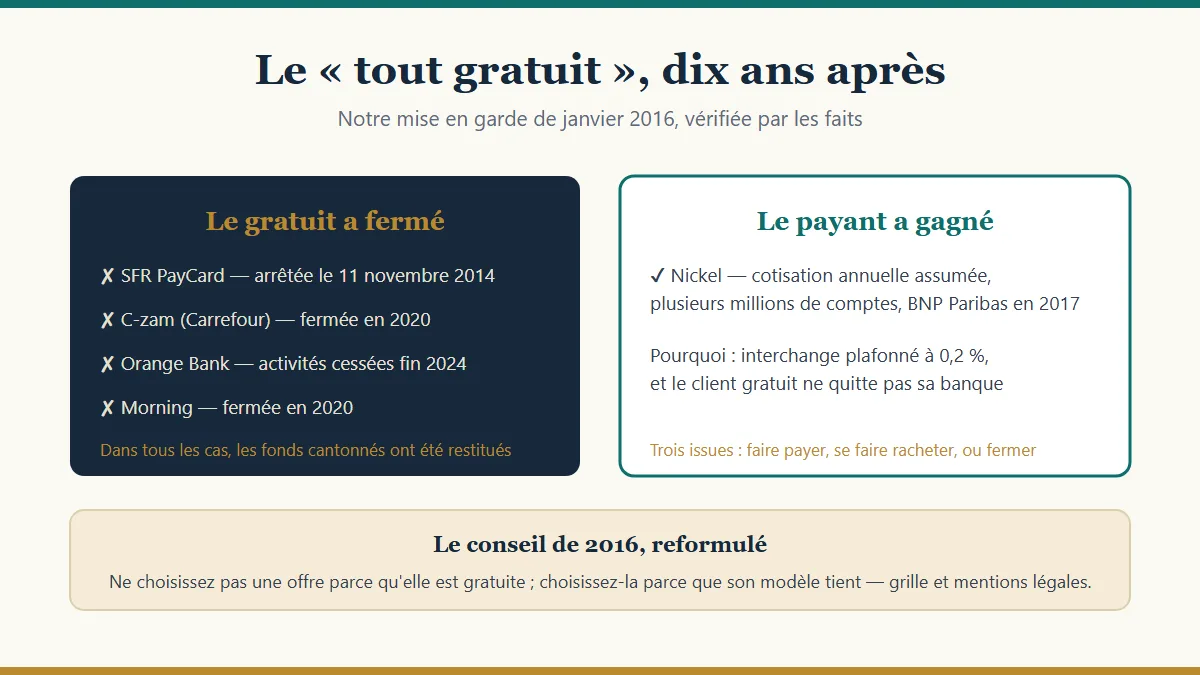
En 2016, nous mettions en garde contre les cartes et portefeuilles « 100 % gratuits ». Bilan : SFR PayCard, C-zam, Orange Bank ont fermé ; Nickel, payant, a gagné. Pourquoi la gratuité a un coût — et ce que vous risquez vraiment quand une offre disparaît.
Payer ses impôts en espèces : le paiement de proximité chez les buralistes agréés (plafond 300 €), et les alternatives sans compte bancaire classique. Vérifié 2026.
En 2015, la presse et Bercy s'emparaient de la carte prépayée. Dix ans après : ce qui était faux, ce qui était juste, et surtout ce que la réglementation a réellement imposé depuis.
Revolut, du portefeuille multidevises de 2015 à la néobanque incontournable : offres, IBAN, usage à l'étranger et points de vigilance. Le point vérifié en 2026.
L'UE a plafonné les frais d'interchange à 0,2 % (débit) et 0,3 % (crédit) en 2015. Ce qu'est cette commission invisible, ce que le plafond a vraiment changé, et pourquoi il a rendu possibles les néobanques.
Western Union ou carte prépayée pour envoyer de l'argent ? Comparaison des usages, coûts et alternatives (néobanques, Wise) pour un transfert pratique. Vérifié 2026.
Carte prépayée et discrétion : ce que la loi autorise vraiment (150 € sans identification), et comment payer en ligne sans exposer ses données. Vérifié en 2026.
Nom du porteur, nom d'usage, plafonds relevés, acceptation par les commerçants : ce que change une carte prépayée nominative par rapport à une carte non nominative.
En 2014, nous tirions la sonnette d'alarme sur le NFC. Dix ans plus tard : plafond de 50 €, données protégées, fraude marginale et remboursée. Ce qui a vraiment changé, et les seules précautions utiles.
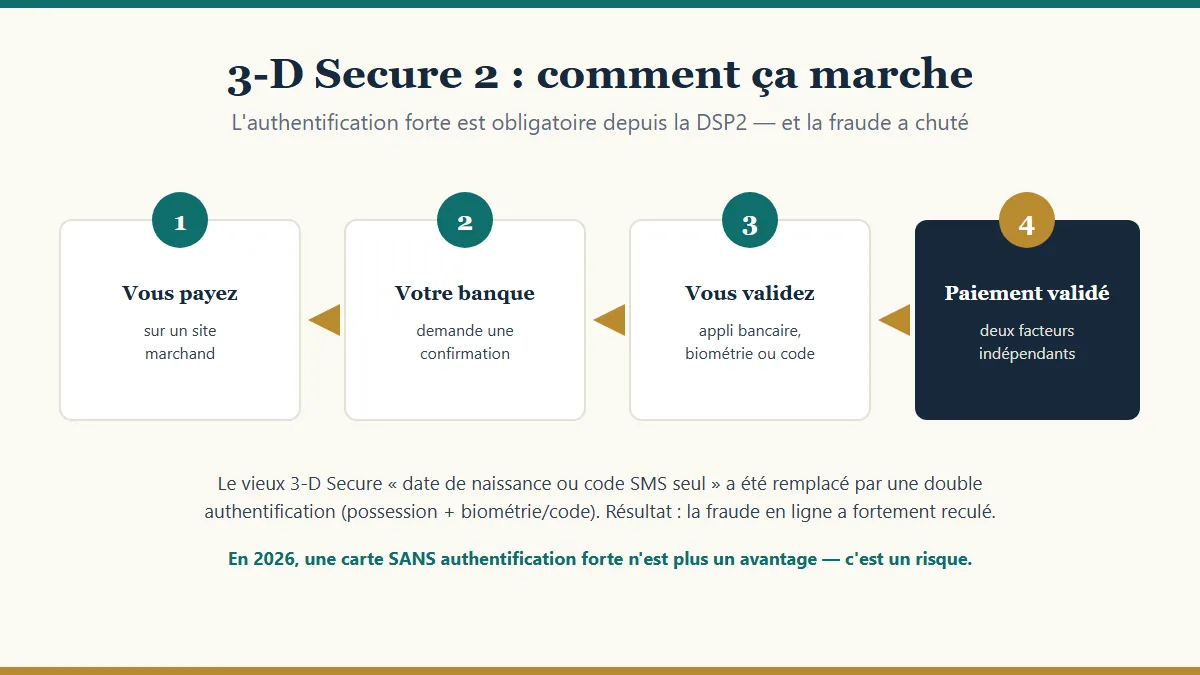
En 2014, nous conseillions d'éviter les cartes 3-D Secure. C'était vrai de l'ancienne version ; c'est faux aujourd'hui. Comment fonctionne 3-D Secure 2, pourquoi il est obligatoire et efficace en 2026.
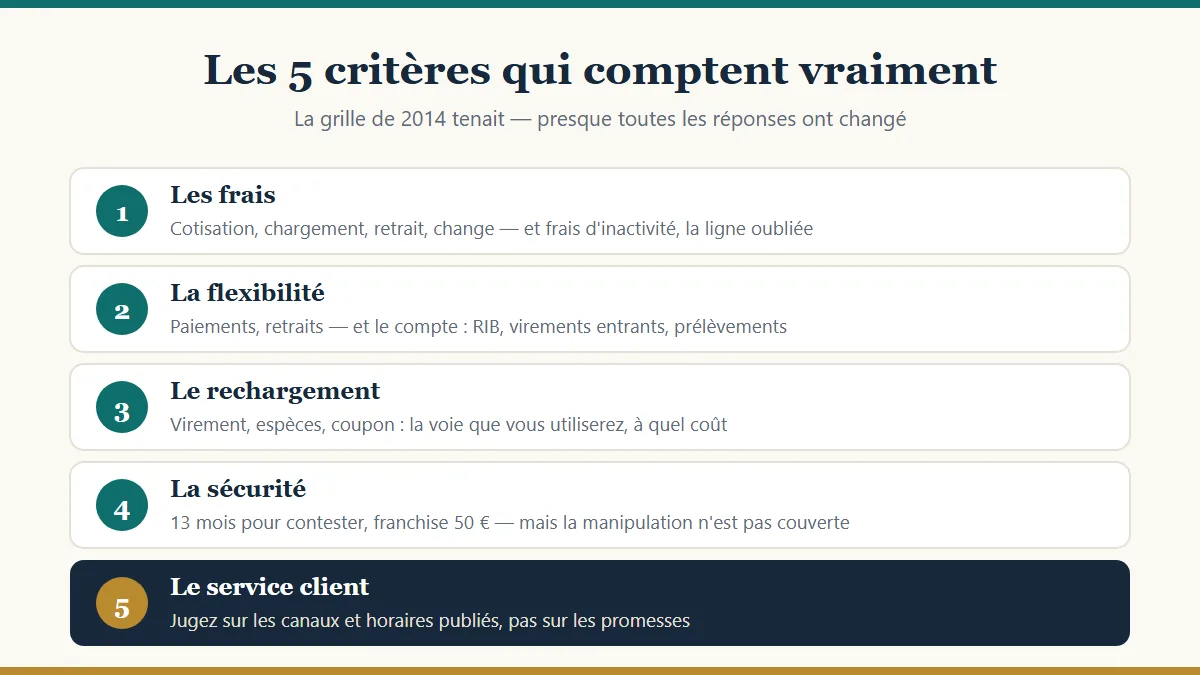
Frais, flexibilité, rechargement, sécurité, service client : les cinq critères de notre version de 2014 restent les bons — mais presque toutes les réponses ont changé. La grille mise à jour.
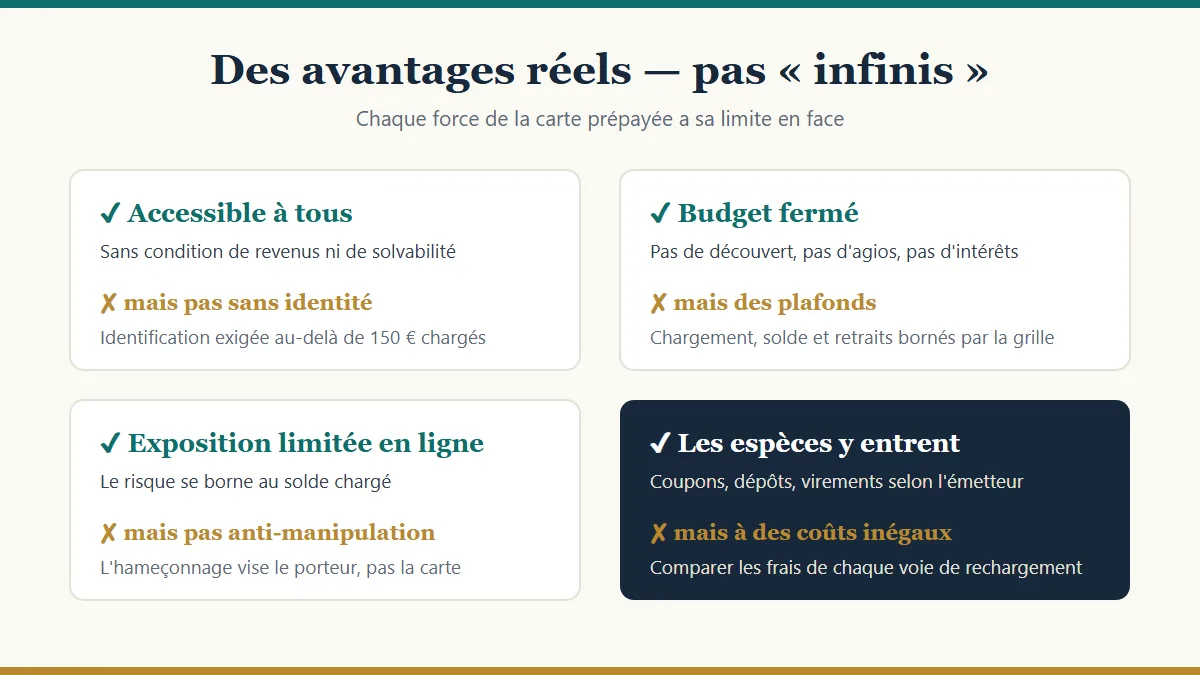
Notre version de 2014 promettait des avantages « infinis ». Les vrais avantages d'une carte prépayée sont réels mais bornés : ce qui tient toujours, ce qui a disparu, et les limites à connaître.
Carte prépayée et fichiers bancaires : ce qu'implique le FICOBA et le FICP, et si une carte prépayée peut faire l'objet d'une saisie. Le point vérifié en 2026.
Le droit au compte à la Banque de France : la procédure pour obtenir un compte et des services bancaires de base malgré une interdiction bancaire. Vérifié en 2026.
Une carte prépayée s'obtient sans vérification de solvabilité, y compris en interdiction bancaire. Ce qu'il faut vérifier avant de choisir, et la solution plus complète du droit au compte.
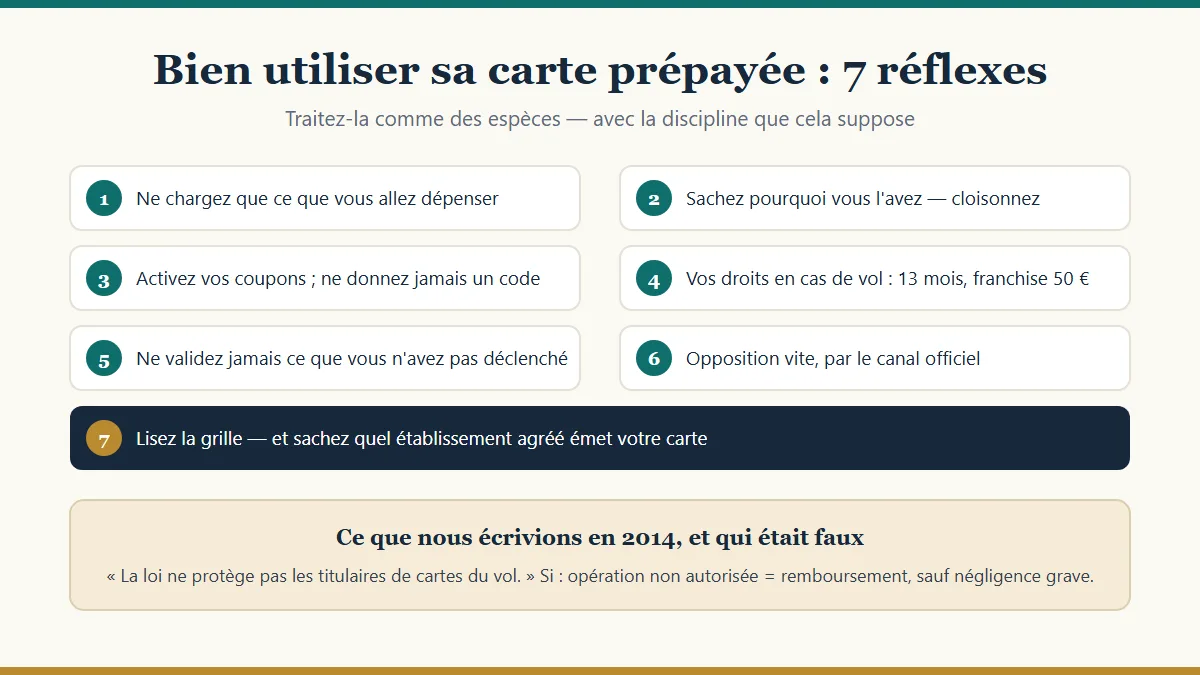
Traiter sa carte comme des espèces, activer ses coupons tout de suite, ne charger que ce qu'on va dépenser, connaître ses droits en cas de vol (13 mois, franchise 50 €) : les sept réflexes d'un bon usage, version 2026.
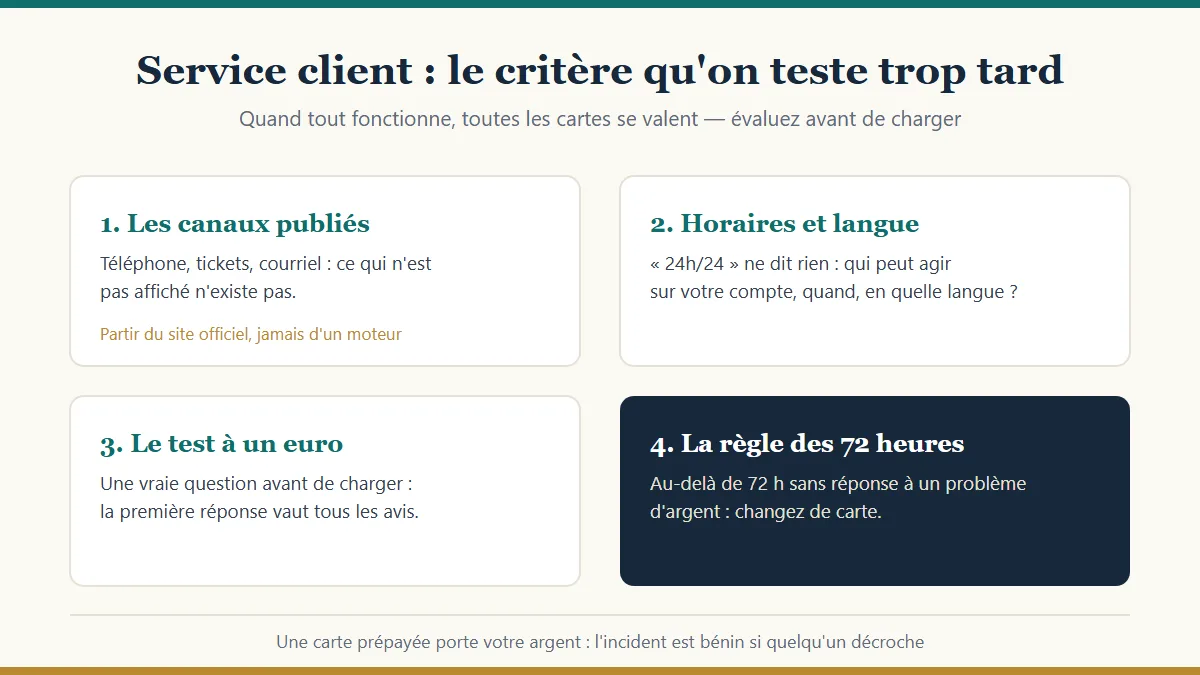
Quand tout fonctionne, toutes les cartes se valent ; c'est au premier problème que le service client fait la différence. Comment l'évaluer avant de charger de l'argent, sur des critères vérifiables.
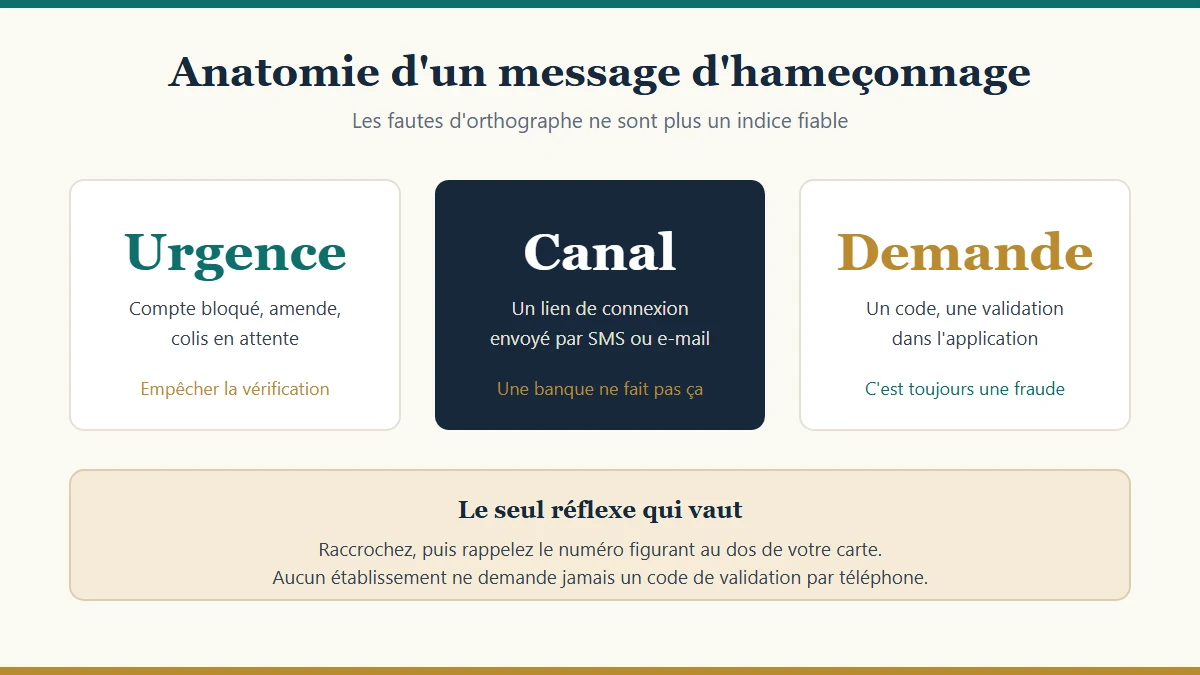
Les fautes d'orthographe ne sont plus un indice fiable. Les vrais signaux d'un message d'hameçonnage en 2026, les cinq gestes à faire si vous avez cliqué, et où le signaler.
Annoncée en 2013, la carte Google Wallet a été fermée en 2015-2016 et n'est jamais arrivée en France. Ce que Google fait aujourd'hui du paiement, et ce que ça change pour vos données.
L'échange automatique d'informations a mis fin au secret bancaire suisse pour les résidents français. Ce que cela implique, et pourquoi une carte prépayée n'est pas un outil d'opacité.
L'hameçonnage est la première menace en France, en hausse de 70 %. Les réflexes qui protègent vraiment en déplacement, ce qui ne sert plus à rien, et vos droits au remboursement.
Choisir la photo sur sa carte bancaire prépayée c'est possible. Avec Bancorp qui est à la fois banque dépositaire et émetteur de carte bancaire
Détenir une carte ou un compte de monnaie électronique auprès d'un émetteur étranger est parfaitement légal. Mais l'obligation de déclaration fiscale existe : ce qu'il faut savoir en 2026.
La carte prépayée n'est pas réservée aux personnes sans compte : en complément d'une carte classique, elle cloisonne un budget et protège le compte principal. Usages et limites réelles.
Toutes vos questions sur la carte bancaire prépayée : anonymat, RIB, plafonds, espèces, interdit bancaire, frais. Les réponses vérifiées en 2026.
La carte bancaire rechargeable s'utilise partout comme une carte classique, mais sans banque ni découvert. Fonctionnement, limites et offres, vérifié en 2026.
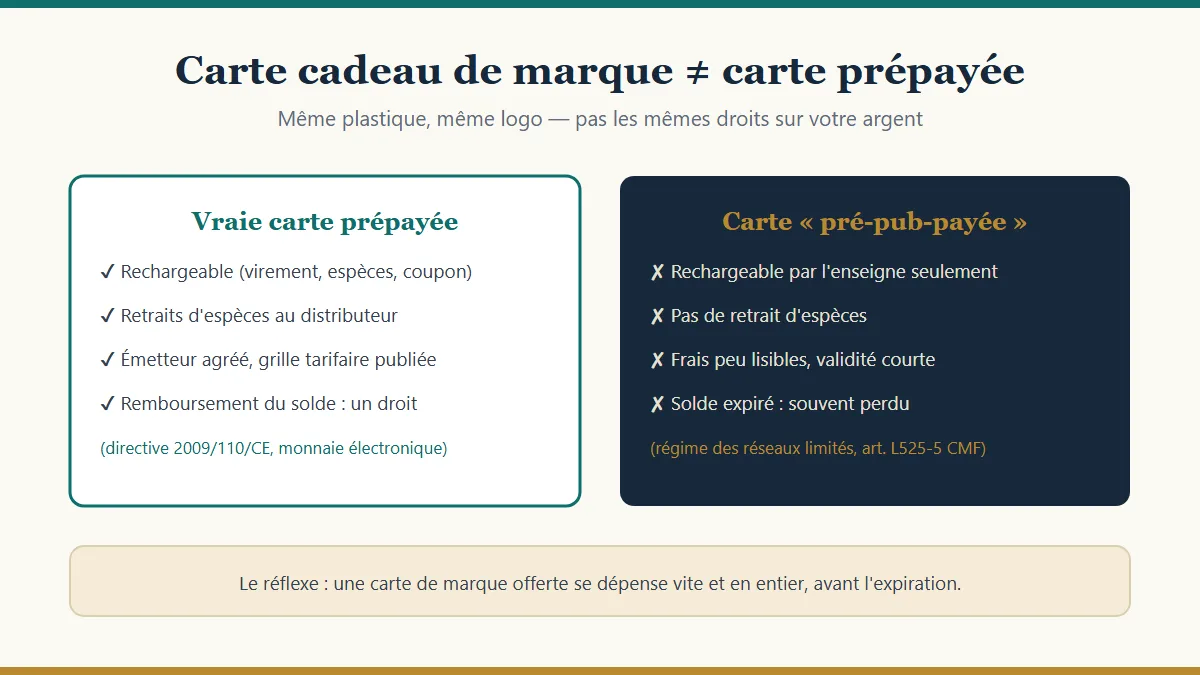
Une carte Visa ou Mastercard offerte par une enseigne n'est pas une carte bancaire prépayée : ni rechargement, ni retrait, ni remboursement garanti du solde. Comment distinguer les deux — et vos droits sur l'argent restant.
À quoi sert une carte prépayée rechargeable, à qui elle convient, comment elle fonctionne en 3 étapes — et ses vraies limites (frais, pré-autorisations, identification à 150 €).
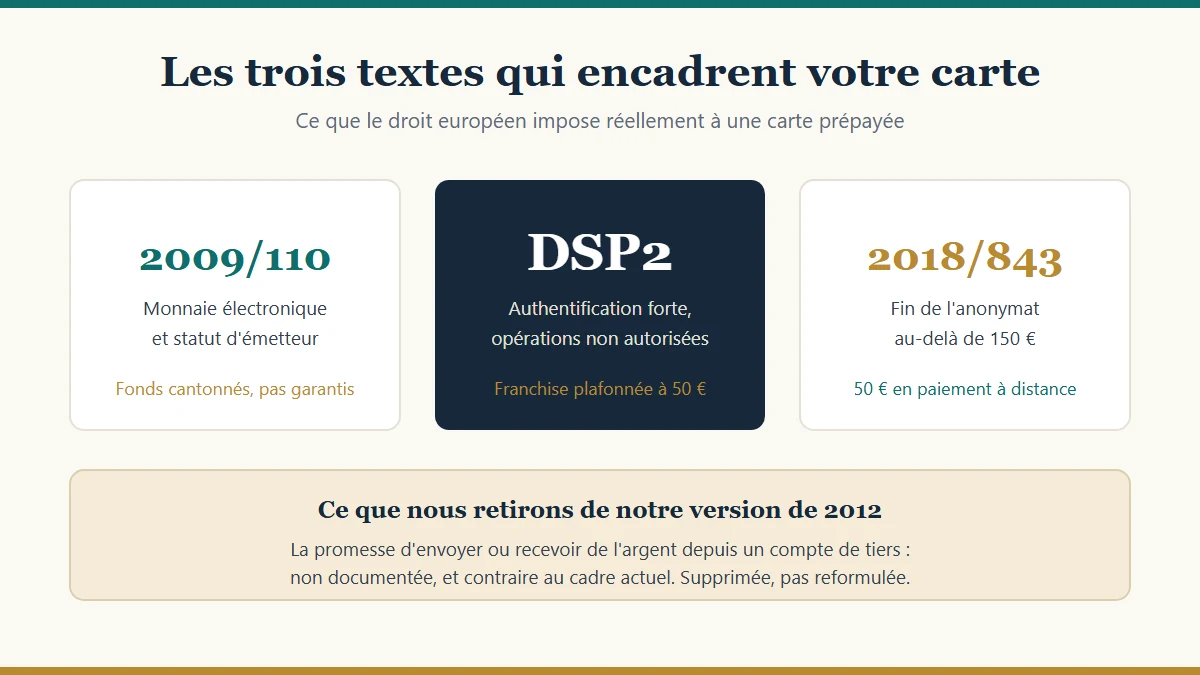
De la monnaie électronique à la DSP2 et à la 5e directive anti-blanchiment : ce que le droit européen impose vraiment aux cartes prépayées, et pourquoi le service client reste le vrai critère de choix.
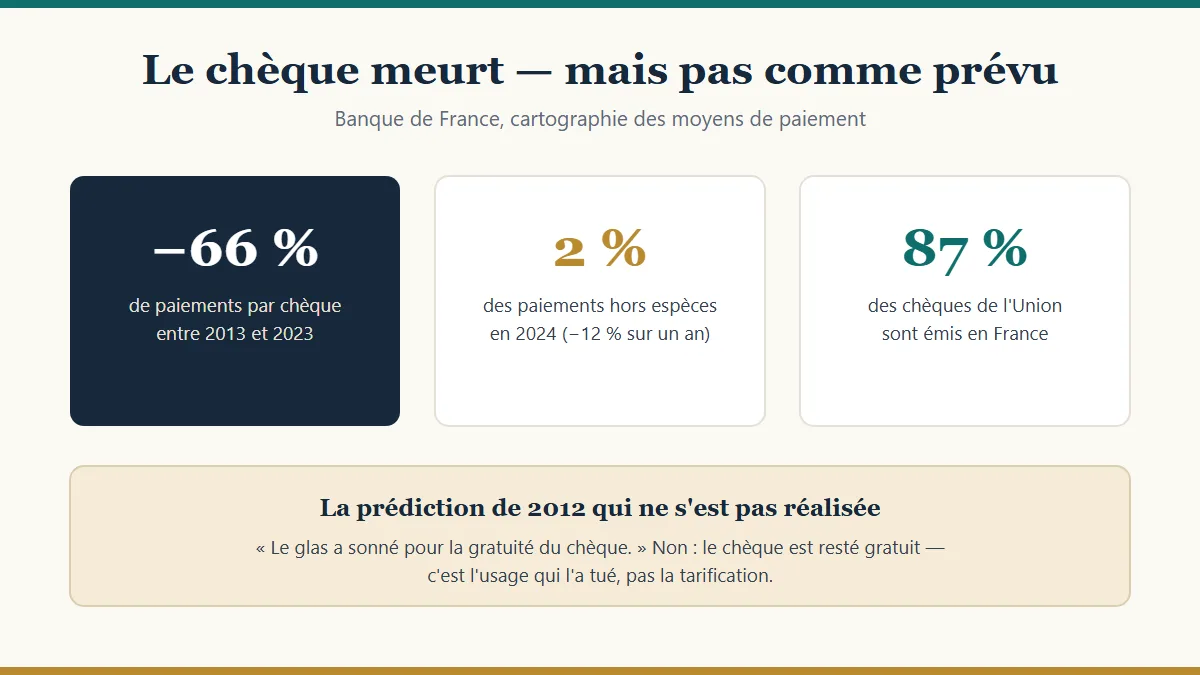
Notre article de 2012 prédisait la fin du chèque gratuit et son remplacement par la carte prépayée. Quatorze ans après : le chèque s'effondre (−66 % en dix ans, 2 % des paiements) mais reste gratuit. Le bilan, chiffres officiels à l'appui.
Carte prépayée et anonymat : ce qui est vrai, ce qui est faux, et ce que dit vraiment la loi (seuil de 150 €, LCB-FT, fisc). Mise à jour réglementaire 2026.
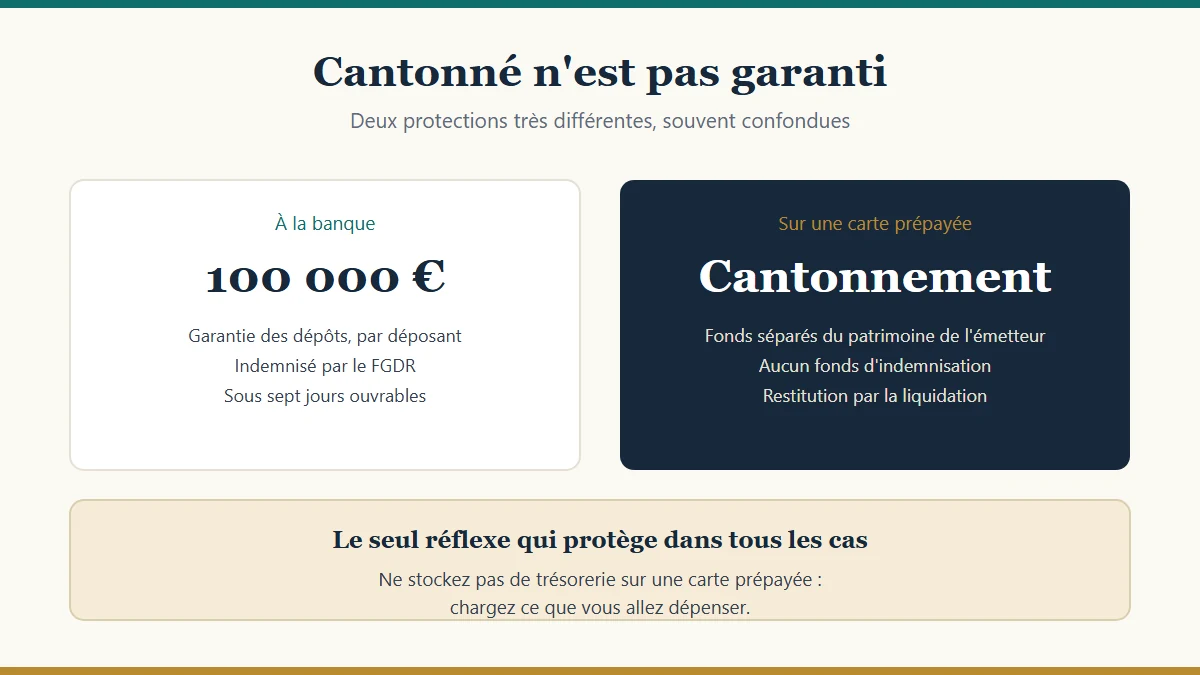
Non, pas comme à la banque. Les fonds d'une carte prépayée sont cantonnés, pas couverts par la garantie des dépôts de 100 000 €. Ce que cette différence change concrètement.
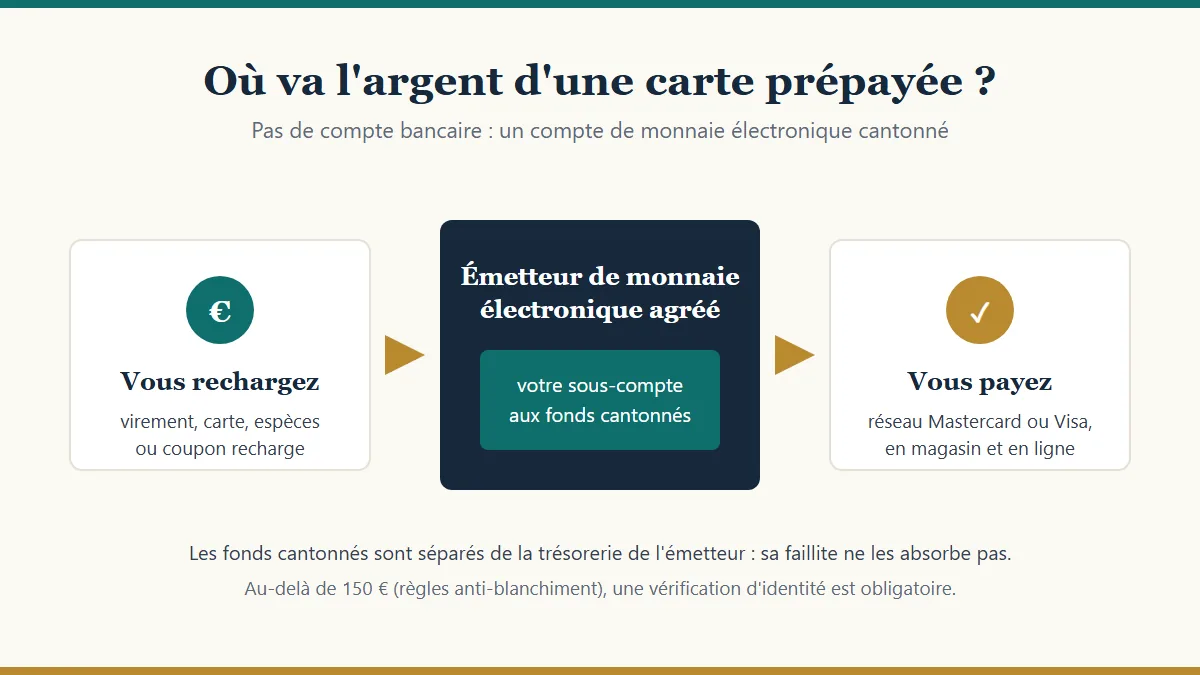
Où va l'argent quand vous rechargez une carte prépayée ? Compte de monnaie électronique, fonds cantonnés, seuil d'identification de 150 € : le fonctionnement expliqué, version 2026.
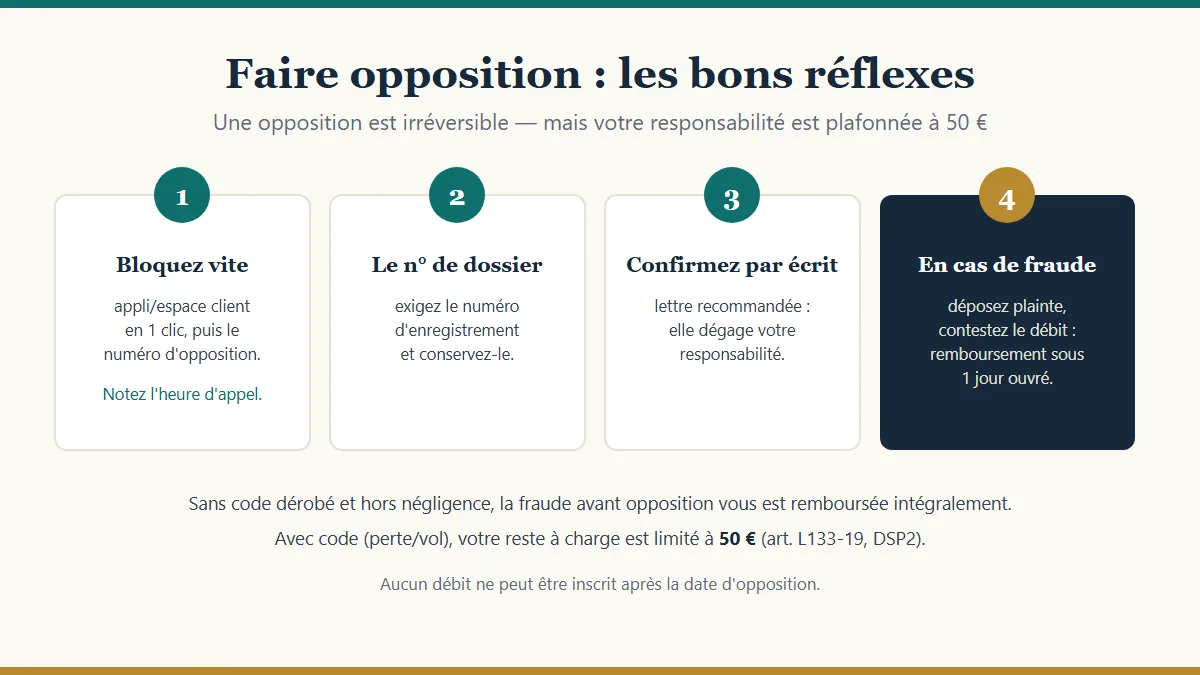
Blocage en un clic, numéro d'enregistrement, confirmation écrite, plainte : la procédure d'opposition en 2026 et vos droits — responsabilité plafonnée à 50 €, remboursement de la fraude.
Caution, franchise, empreinte bancaire : pourquoi la plupart des loueurs refusent les cartes prépayées, dans quels cas ça passe, et les alternatives pour louer sans carte de crédit classique.
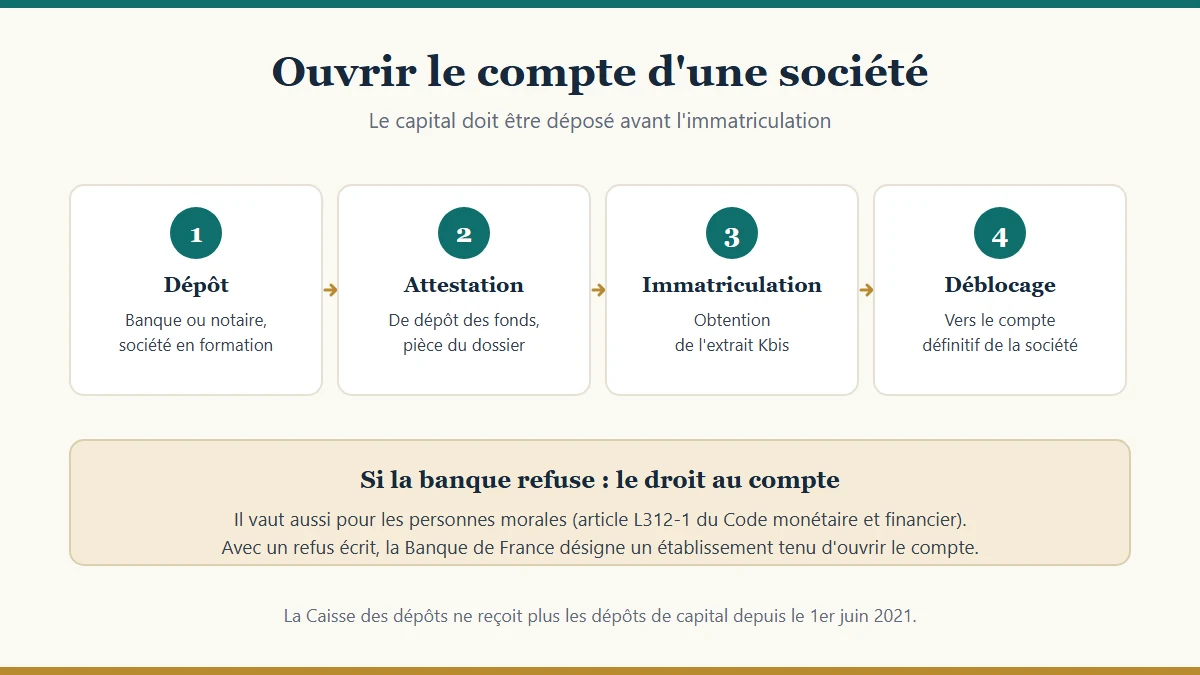
Dépôt du capital, attestation, refus d'ouverture et droit au compte : ce qui est obligatoire, ce qui ne l'est pas, et pourquoi une carte prépayée ne remplace pas un compte de société.
Seuls le poker, les paris sportifs et hippiques sont autorisés en ligne en France. Ce qu'une carte prépayée permet réellement pour encadrer un budget de jeu — et ce qu'elle ne permet pas.