
Visa ou Mastercard pour une carte prépayée : quelle différence ?
Visa ou Mastercard sur une carte prépayée : ce que le réseau change vraiment (acceptation, programmes, taux), ce qui dépend de l'émetteur — et comment choisir.
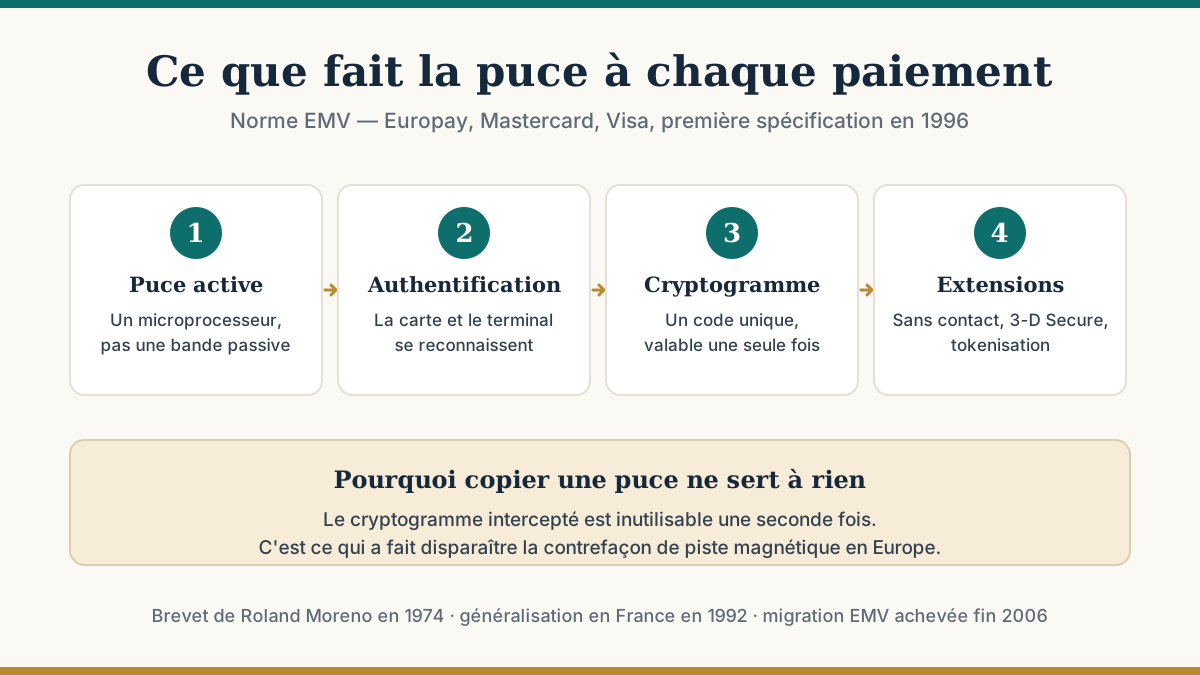
EMV signifie Europay, Mastercard, Visa — les trois organismes qui ont publié la première spécification de carte à puce de paiement, en 1996. C'est aujourd'hui le standard mondial qui régit le dialogue entre une carte et un terminal.
La puce n'est pas née avec EMV. Le brevet de la « carte à mémoire » est déposé le 25 mars 1974 par le Français Roland Moreno. La France généralise la carte bancaire à puce dès 1992, précisément pour couper court à la fraude par copie de piste magnétique, alors très répandue.
EMV a ensuite fait de cette approche un standard international. En France, la bascule complète du parc de cartes et de terminaux de paiement vers EMV s'achève fin 2006.
EMVCo, créé en 1999, administre les spécifications. Ses membres sont aujourd'hui American Express, Discover, JCB, Mastercard, UnionPay et Visa — JCB ayant rejoint l'organisation en 2004, les autres réseaux ensuite. Aucun d'eux ne peut imposer seul une évolution : c'est ce qui garantit qu'une carte émise n'importe où fonctionne sur n'importe quel terminal.
Une piste magnétique est un support passif : elle contient des données statiques, copiables avec un lecteur à quelques dizaines d'euros. Une puce est un microprocesseur actif. À chaque transaction :
Conséquence : copier une puce ne sert à rien. Le cryptogramme intercepté est inutilisable une seconde fois. C'est l'unique raison pour laquelle la fraude de contrefaçon a quasiment disparu des paiements de proximité en Europe.
EMV n'est pas resté figé sur la puce à contact. La même famille de spécifications couvre désormais :
Elles reposent exactement sur la même norme et le même niveau de sécurité matériel. Leur particularité tient à l'autorisation : une carte prépayée est généralement à autorisation systématique, c'est-à-dire que chaque opération interroge le solde disponible avant d'être acceptée. C'est ce qui rend le découvert impossible — et ce qui explique qu'elle soit refusée par certains automates (péages, stations-service, loueurs de voitures).
Pour comprendre la sécurité côté paiement en ligne, voyez notre article sur le 3-D Secure, et notre comparatif des cartes prépayées pour choisir une offre.
Sources : EMVCo (historique, création en 1999, composition actuelle) ; INPI / Roland Moreno, brevet du 25 mars 1974 ; presse économique française sur la généralisation de la puce en 1992 et l'achèvement de la migration EMV fin 2006 ; spécifications EMV Contactless, EMV 3-D Secure et EMVCo Payment Tokenisation.
Visa ou Mastercard sur une carte prépayée : ce que le réseau change vraiment (acceptation, programmes, taux), ce qui dépend de l'émetteur — et comment choisir.
Envoyer de l'argent à l'étranger sans compte bancaire : virement SEPA, service de transfert ou carte à carte — comment choisir, et lire le vrai coût de l'envoi.
Comment un wallet crypto s'articule avec un compte de paiement : qui détient quoi, le circuit d'achat et de vente, le cadre MiCA/KYC — et les risques réels.

