
Recharger sa carte prépayée en espèces : le déroulé au comptoir et les précautions
Coupon chez le buraliste ou dépôt au guichet : ce qu'on vous demande, comment activer le code sans le perdre, les pièges du comptoir et le seuil de 150 euros.
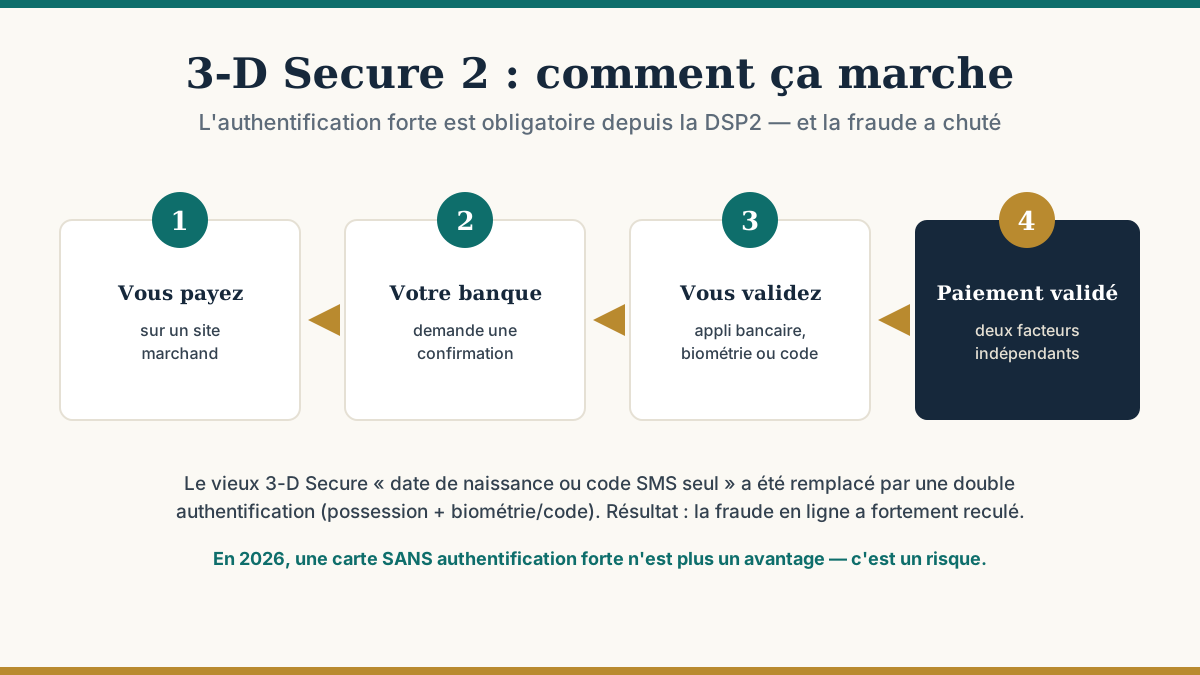
Mise au point (2026) : cet article, écrit en 2014, concluait qu'il valait mieux éviter les cartes équipées de 3-D Secure. Ce conseil était défendable à l'époque — il est aujourd'hui faux et même dangereux. La raison : le 3-D Secure de 2014 n'a plus rien à voir avec celui d'aujourd'hui. Voici pourquoi nous corrigeons.
La première génération de 3-D Secure reposait souvent sur un facteur unique et faible : date de naissance, code postal, ou un simple code SMS. Deux problèmes réels :
Dans ce contexte, dire « une carte sans 3-D Secure vous laisse mieux protégé par l'opposition » avait une logique. Cette logique a été balayée par la réglementation.
Depuis la directive européenne DSP2, l'authentification forte est obligatoire pour les paiements en ligne. Le nouveau 3-D Secure 2 exige deux facteurs indépendants parmi : quelque chose que vous possédez (votre téléphone, via l'appli bancaire), quelque chose que vous êtes (empreinte, reconnaissance faciale), quelque chose que vous savez (un code). Concrètement, un paiement se valide en confirmant dans l'application de votre banque ou par biométrie — pas avec une date de naissance.
Le résultat est mesurable : la fraude sur les paiements en ligne a fortement reculé depuis la généralisation de l'authentification forte. Le point faible d'hier est devenu la meilleure protection d'aujourd'hui.
Pour compléter votre sécurité en ligne, voyez nos 5 solutions pour payer plus sûr.
Un paiement refusé en ligne a souvent une cause identifiable : voyez Problème de paiement sur internet avec sa carte : les solutions.
Sources : directive (UE) 2015/2366 (DSP2), normes EMV 3-D Secure 2, Observatoire de la sécurité des moyens de paiement (Banque de France).
Coupon chez le buraliste ou dépôt au guichet : ce qu'on vous demande, comment activer le code sans le perdre, les pièges du comptoir et le seuil de 150 euros.
Hôtel ou loueur : la pré-autorisation gèle une somme sans la débiter. Ce que cela change avec une carte prépayée, la libération du montant et les alternatives.
Carte ou prélèvement SEPA, solde insuffisant, carte virtuelle : comment payer un abonnement avec une carte prépayée, et pourquoi elle n'annule pas le contrat.

