
Recharger sa carte prépayée en espèces : le déroulé au comptoir et les précautions
Coupon chez le buraliste ou dépôt au guichet : ce qu'on vous demande, comment activer le code sans le perdre, les pièges du comptoir et le seuil de 150 euros.
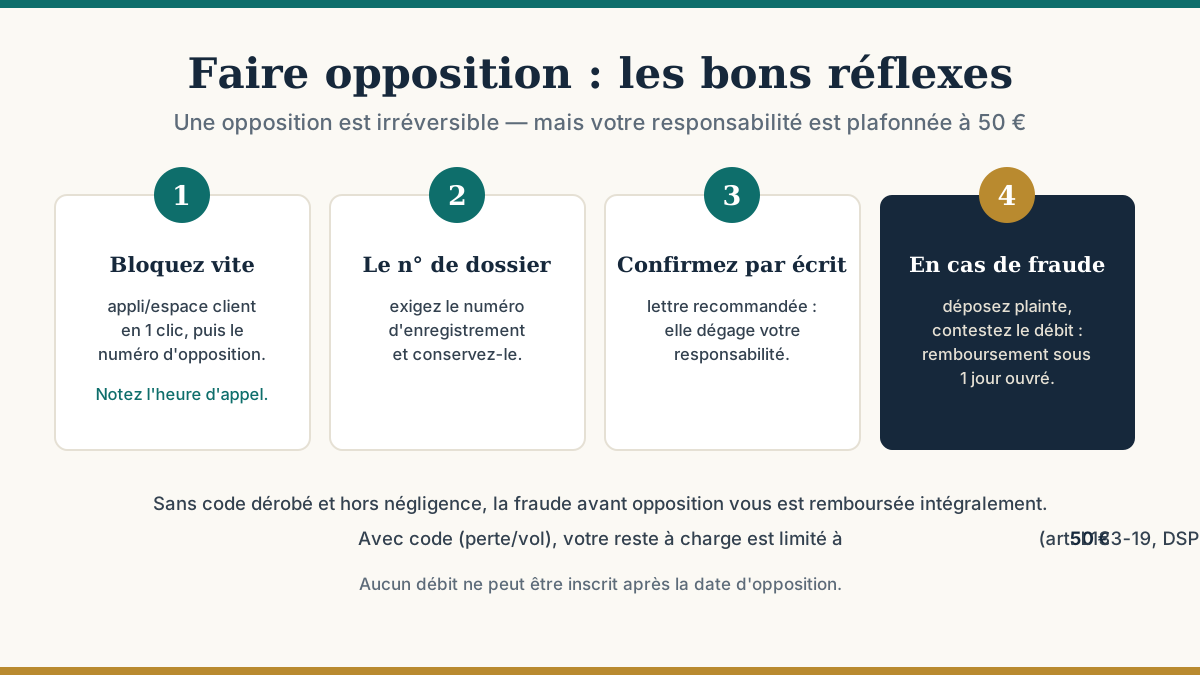
Perte, vol, ou débit suspect : l'opposition est le réflexe qui protège votre argent. Elle est irréversible — une fois la carte bloquée, il faut la remplacer — mais vos droits en la matière se sont nettement renforcés. Le point complet, à jour.
C'est le point qui a le plus changé depuis la version d'origine de cet article — la directive européenne DSP2 a renforcé la protection du client :
La banque doit rembourser la fraude au plus tard le jour ouvré suivant le signalement, sauf soupçon de fraude de votre part.
Ne confondez pas fraude et litige commercial. Si un marchand vous a débité à tort ou pour un abonnement non voulu, contactez-le d'abord : dans ce cas, des frais d'opposition ne sont pas remboursés. Si le désaccord persiste, saisissez le médiateur bancaire avant toute action en justice.
Le temps de recevoir la carte de remplacement, l'appli permet en général une carte virtuelle, le paiement mobile et le retrait sans carte (voir carte muette). Garder une carte prépayée d'appoint, sans frais mensuels ni frais d'inactivité, reste aussi une bonne roue de secours — voir notre comparatif.
Sources : Code monétaire et financier art. L133-18 à L133-20, directive (UE) 2015/2366 (DSP2), Banque de France (opposition et remboursement).
Coupon chez le buraliste ou dépôt au guichet : ce qu'on vous demande, comment activer le code sans le perdre, les pièges du comptoir et le seuil de 150 euros.
Hôtel ou loueur : la pré-autorisation gèle une somme sans la débiter. Ce que cela change avec une carte prépayée, la libération du montant et les alternatives.
Carte ou prélèvement SEPA, solde insuffisant, carte virtuelle : comment payer un abonnement avec une carte prépayée, et pourquoi elle n'annule pas le contrat.

