Recharger sa carte prépayée en espèces : le déroulé au comptoir et les précautions
Coupon chez le buraliste ou dépôt au guichet : ce qu'on vous demande, comment activer le code sans le perdre, les pièges du comptoir et le seuil de 150 euros.
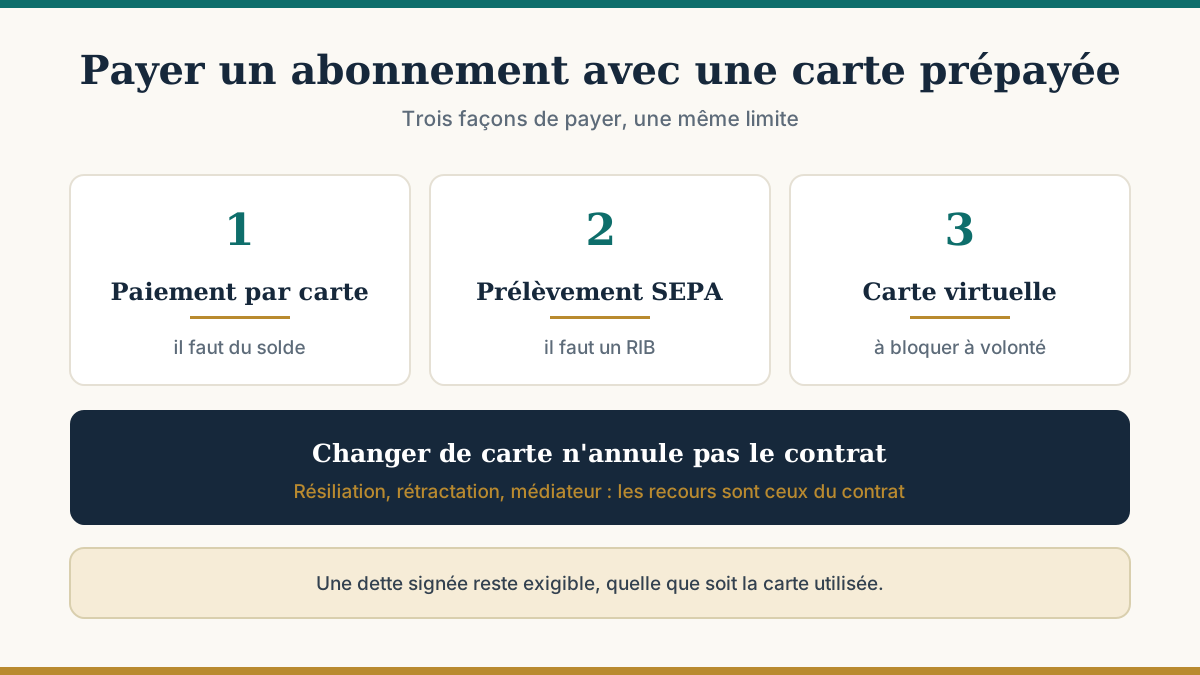
Une carte prépayée sait payer un abonnement, à une condition : que le solde soit suffisant le jour du débit. Elle règle le paiement récurrent par carte sans difficulté de principe, mais un prélèvement SEPA suppose un RIB. Et elle a une limite que beaucoup ignorent : remplacer ou vider la carte arrête les prélèvements futurs, pas l'engagement signé avec le commerçant.
Un abonnement se règle par l'un des deux circuits suivants, et la carte prépayée ne les couvre pas de la même manière.
| Paiement récurrent par carte | Prélèvement SEPA | |
|---|---|---|
| Ce que vous donnez | Numéro de carte, date, cryptogramme | Un IBAN et un mandat signé |
| Ce qu'il faut côté carte | Une carte active et du solde | Un compte de paiement avec RIB |
| Qui déclenche le débit | Le commerçant, à chaque échéance | Le créancier, à chaque échéance |
| Si le solde manque | Autorisation refusée, échéance impayée | Rejet du prélèvement |
Le paiement par carte est le plus simple : le premier paiement est authentifié, puis le commerçant renouvelle le débit à chaque échéance sans que vous ressaisissiez la carte. Le prélèvement SEPA passe, lui, par un compte. Seules les cartes prépayées adossées à un compte de paiement avec IBAN peuvent le recevoir : voir notre guide sur la carte prépayée avec RIB. Certains services refusent par ailleurs les cartes prépayées pour les paiements récurrents, ce qui se vérifie dans leurs conditions de paiement.
Une carte prépayée ne dépense que ce qu'elle contient. Le jour de l'échéance, si le solde est inférieur au montant, l'autorisation est refusée.
Les conséquences dépendent du commerçant, pas de votre carte : nouvelle tentative les jours suivants, suspension du service, parfois des frais de relance prévus par ses conditions générales. Le montant d'un tel frais ne se déduit pas de la carte, il se lit dans le contrat de l'abonnement.
Deux réflexes limitent le risque :
Une carte virtuelle dédiée à un abonnement a un avantage réel : on la bloque ou on la supprime, et plus aucun débit n'est possible sur ce numéro. Le principe est détaillé dans notre guide de la carte bancaire virtuelle.
Il faut toutefois nuancer. Une carte supprimée stoppe les prélèvements, mais le service n'est pas résilié pour autant. Avec un numéro de carte neuf, le commerçant peut aussi vous le redemander ou poursuivre le recouvrement des échéances impayées.
La voie normale reste la résiliation auprès du commerçant, pas le blocage de la carte.
Sources : Code monétaire et financier, articles L133-8 (révocation de l'ordre de paiement, cas du prélèvement) et L133-25 (remboursement d'un prélèvement autorisé) ; Code de la consommation, articles L221-18 (droit de rétractation de 14 jours), L215-1-1 (résiliation en ligne) et L612-1 (médiation de la consommation) ; conditions de résiliation et de paiement propres à chaque commerçant, à lire avant de souscrire (consultées le 3 novembre 2026). Publié le 3 novembre 2026.
Coupon chez le buraliste ou dépôt au guichet : ce qu'on vous demande, comment activer le code sans le perdre, les pièges du comptoir et le seuil de 150 euros.
Hôtel ou loueur : la pré-autorisation gèle une somme sans la débiter. Ce que cela change avec une carte prépayée, la libération du montant et les alternatives.
Compte de paiement fermé par l'établissement : préavis de deux mois, restitution du solde, exception anti-blanchiment, recours au médiateur et droit au compte.