
Visa ou Mastercard pour une carte prépayée : quelle différence ?
Visa ou Mastercard sur une carte prépayée : ce que le réseau change vraiment (acceptation, programmes, taux), ce qui dépend de l'émetteur — et comment choisir.
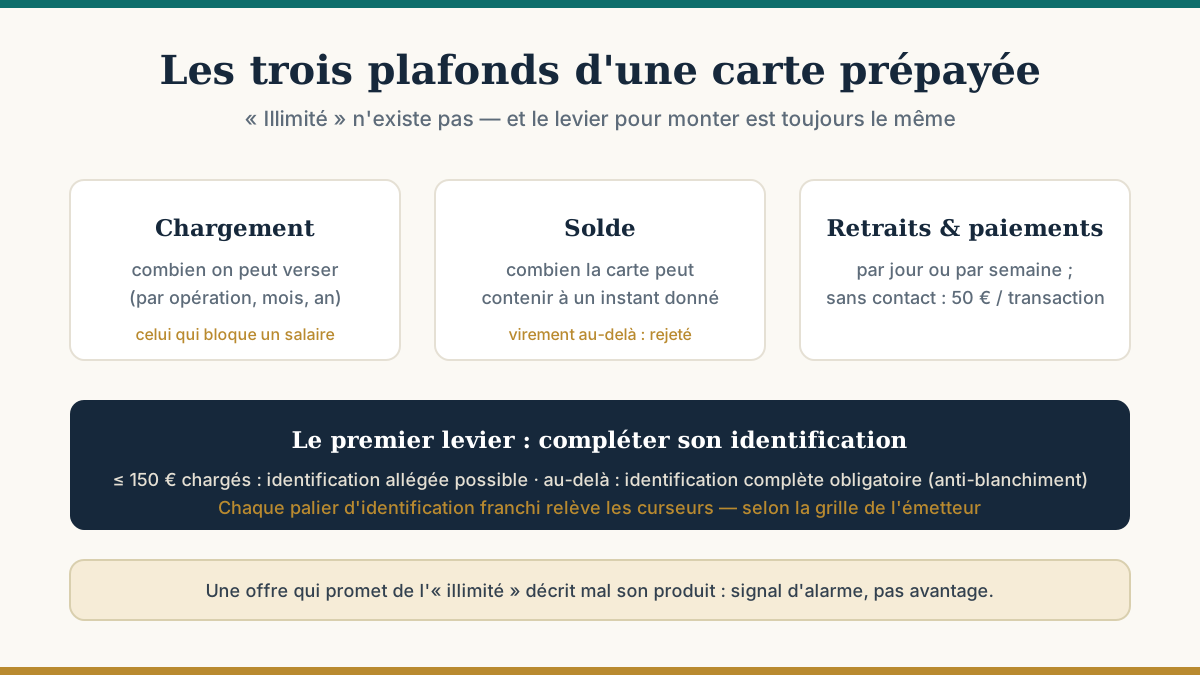
Une carte prépayée a toujours des plafonds — de chargement, de solde et de retrait — et le levier pour les relever est presque toujours le même : compléter son identification auprès de l'émetteur. « Illimité » n'existe pas sur ce produit, et c'est voulu : les plafonds sont l'application directe des règles anti-blanchiment. Voici comment ils fonctionnent, et comment les faire évoluer.
Chaque formule de chaque émetteur combine ces trois curseurs différemment : la grille officielle est la seule source fiable — les chiffres recopiés sur des sites tiers, le nôtre compris, périment trop vite pour être cités en dur.
Ils ne sont pas un caprice commercial : le cadre européen de lutte contre le blanchiment impose aux émetteurs de monnaie électronique de proportionner ce que peut faire un compte au niveau de vérification de l'identité de son titulaire. La ligne de partage est connue : en dessous de 150 € de chargement (et 50 € pour les paiements à distance), l'identification peut être allégée ; au-delà, l'émetteur doit vous identifier complètement — pièce d'identité et justificatif (le cadre détaillé).
D'où la logique par paliers que vous retrouvez partout : une carte achetée en pack au tabac démarre avec des plafonds très bas, et chaque niveau d'identification franchi relève les curseurs.
Sources : directive (UE) 2018/843 (seuils de 150 € et 50 €, obligations d'identification) ; Code monétaire et financier, articles L561-2 et suivants (LCB-FT) ; plafond sans contact de 50 € par transaction (place française, depuis 2020) ; grilles tarifaires officielles des émetteurs — seules sources faisant foi pour les montants. Publié le 25 août 2026.
Visa ou Mastercard sur une carte prépayée : ce que le réseau change vraiment (acceptation, programmes, taux), ce qui dépend de l'émetteur — et comment choisir.
Envoyer de l'argent à l'étranger sans compte bancaire : virement SEPA, service de transfert ou carte à carte — comment choisir, et lire le vrai coût de l'envoi.
Comment un wallet crypto s'articule avec un compte de paiement : qui détient quoi, le circuit d'achat et de vente, le cadre MiCA/KYC — et les risques réels.

