
Visa ou Mastercard pour une carte prépayée : quelle différence ?
Visa ou Mastercard sur une carte prépayée : ce que le réseau change vraiment (acceptation, programmes, taux), ce qui dépend de l'émetteur — et comment choisir.
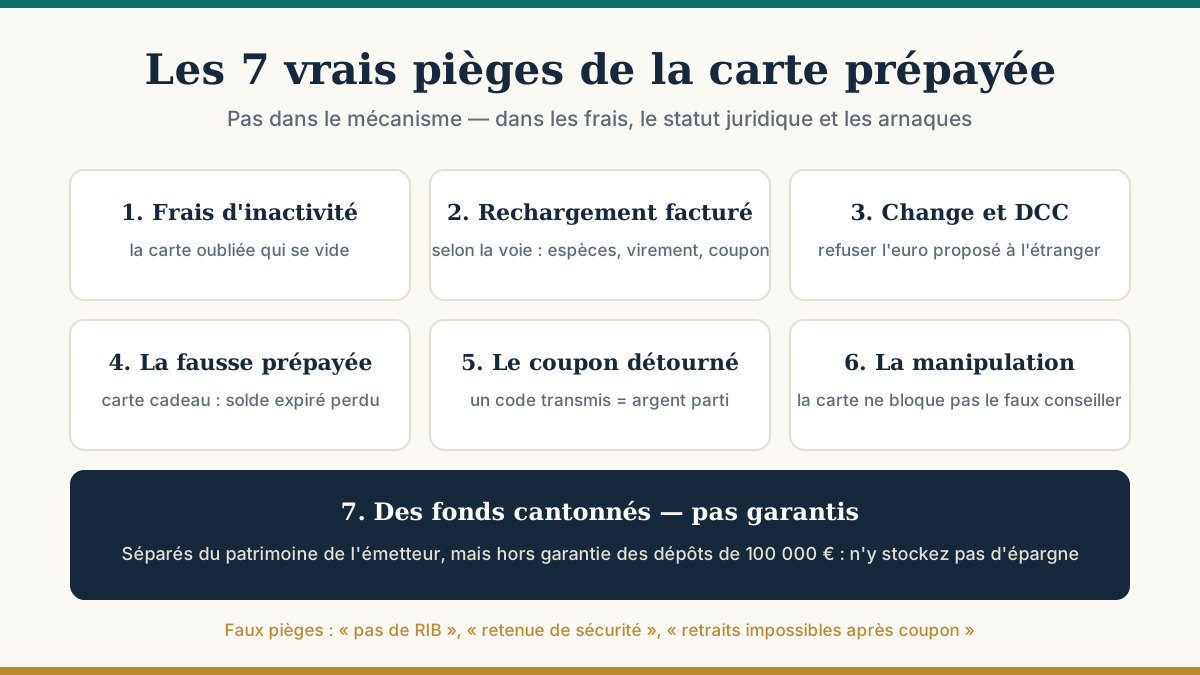
Cet article de 2020 a été entièrement réécrit : sa version d'origine affirmait qu'une carte prépayée « n'a pas de RIB », évoquait une mystérieuse « retenue de sécurité » et prêtait aux retraits des limitations inexistantes. Les pièges réels sont ailleurs — les voici, et les idées fausses en face.
Une carte prépayée est un produit simple : vous ne dépensez que ce que vous avez chargé. Ses pièges ne sont donc pas dans le mécanisme, mais dans les frais, dans le statut juridique de certaines cartes, et dans les arnaques qui s'en servent. Sept points à vérifier, dans l'ordre où ils font mal.
C'est le piège le plus fréquent et le plus silencieux : une carte qu'on n'utilise plus continue, chez certains émetteurs, à prélever des frais mensuels sur le solde restant jusqu'à l'épuiser. Personne ne vous prévient. Avant d'acheter, cherchez la ligne « inactivité » ou « non-utilisation » dans la grille ; avant de ranger une carte, videz-la.
Une même carte peut être gratuite en dépôt d'espèces et facturer un pourcentage sur chaque virement entrant, ou l'inverse. Des coupons achetés chez un buraliste portent souvent leur propre commission. Sur une petite somme rechargée souvent, ces frais dépassent vite la cotisation annuelle. Le bon calcul est le coût annuel complet selon votre façon de recharger — notre méthode est dans carte prépayée gratuite : est-ce possible ?
Hors zone euro, deux frais se superposent : la commission de change de l'émetteur (de l'ordre de 1,5 à 2,5 % selon les offres, parfois plus), et, si vous acceptez de payer « en euros » sur le terminal du commerçant, la conversion dynamique (DCC) qui ajoute une marge de 3 à 8 %. Refusez toujours l'euro proposé à l'étranger — le détail.
Une carte Visa ou Mastercard offerte par une enseigne ressemble à une carte prépayée, mais c'est souvent une carte cadeau à usage fermé : non rechargeable, sans retrait, à validité courte, et dont le solde expiré est perdu. Une vraie carte prépayée est de la monnaie électronique émise par un établissement agréé, dont le remboursement est un droit. La distinction, en détail.
Les coupons de rechargement sont le support favori d'une arnaque classique : un faux conseiller, un faux acheteur ou un faux organisme vous demande d'acheter des coupons et de lui communiquer les codes. Un code transmis, c'est de l'argent parti, sans recours. Aucun service légitime ne se fait payer en codes de recharge (comment contacter le service client de PCS rappelle la même alerte).
Une carte prépayée borne votre exposition au solde chargé — c'est une vraie protection contre le piratage du numéro. Elle ne protège pas contre l'hameçonnage ni contre le faux conseiller qui vous fait valider vous-même une opération : dans ce cas, le remboursement peut tomber pour négligence grave. C'est aujourd'hui la première fraude en montant (les chiffres et les réflexes).
Votre argent sur une carte prépayée est cantonné chez l'émetteur — séparé de son patrimoine — mais il n'est pas couvert par la garantie des dépôts de 100 000 € réservée aux banques. En cas de défaillance ou de gel de l'émetteur, les fonds existent mais peuvent rester indisponibles le temps de la procédure. D'où la règle : n'y stockez pas d'épargne, et identifiez qui émet réellement votre carte.
Le meilleur antidote reste la lecture de la grille tarifaire — ligne par ligne — et notre comparatif.
Sources : directive (UE) 2018/843 (seuil de 150 €) ; directive 2009/110/CE (cantonnement, remboursabilité de la monnaie électronique) ; articles L133-18 à L133-24 du Code monétaire et financier (négligence grave, contestation) ; article L525-5 du Code monétaire et financier (cartes à réseau limité) ; Observatoire de la sécurité des moyens de paiement (manipulation, 1er semestre 2025) ; Cybermalveillance.gouv.fr (arnaques aux coupons).
Visa ou Mastercard sur une carte prépayée : ce que le réseau change vraiment (acceptation, programmes, taux), ce qui dépend de l'émetteur — et comment choisir.
Envoyer de l'argent à l'étranger sans compte bancaire : virement SEPA, service de transfert ou carte à carte — comment choisir, et lire le vrai coût de l'envoi.
Comment un wallet crypto s'articule avec un compte de paiement : qui détient quoi, le circuit d'achat et de vente, le cadre MiCA/KYC — et les risques réels.

