
Visa ou Mastercard pour une carte prépayée : quelle différence ?
Visa ou Mastercard sur une carte prépayée : ce que le réseau change vraiment (acceptation, programmes, taux), ce qui dépend de l'émetteur — et comment choisir.
Transparence : ce site est rémunéré par Veritas, partenaire commercial. Cet article a été entièrement réécrit : sa version de 2012 rangeait la carte de notre partenaire dans une « catégorie haut de gamme » non documentée, donnait un seuil d'identification périmé et des généralités (« valable 2 ans », « frais toujours affichés ») qui n'engagent que chaque émetteur.
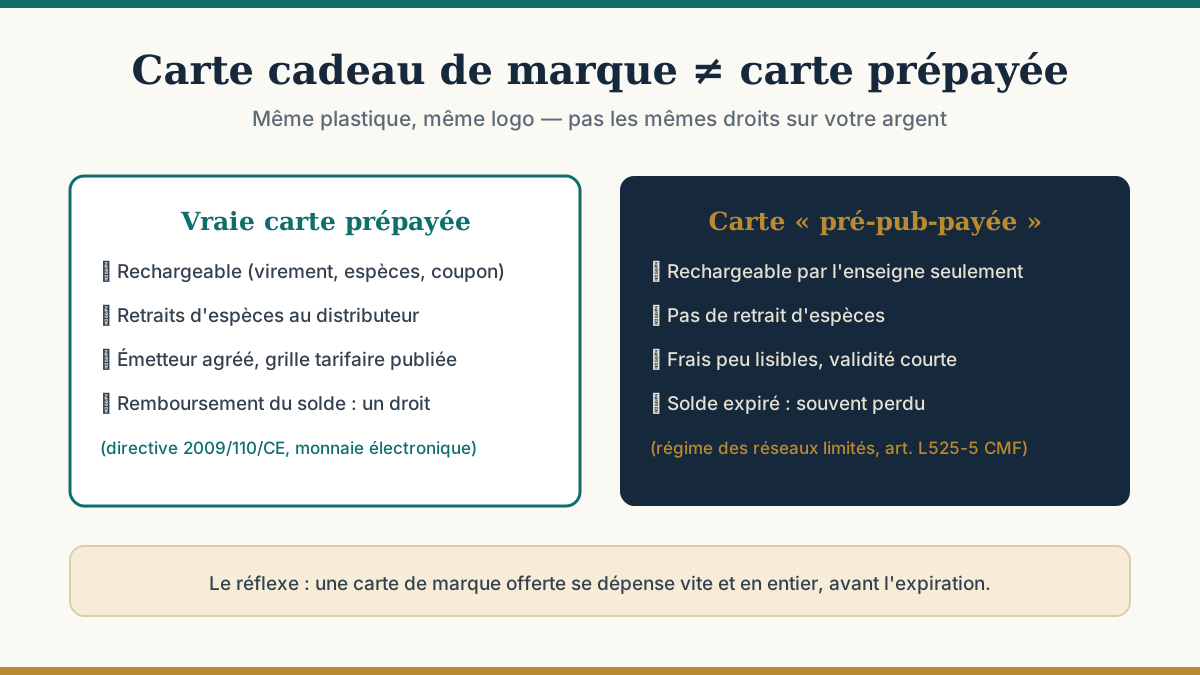
L'intuition de notre article de 2012 reste excellente, et le piège qu'il décrivait n'a pas disparu : une carte Visa ou Mastercard offerte par une enseigne ou une agence de marketing n'est pas une carte bancaire prépayée, même si elle lui ressemble trait pour trait. La confusion coûte de l'argent — en frais opaques et en soldes perdus.
Une carte bancaire prépayée digne de ce nom se reconnaît à quatre propriétés :
Notre formulation de 2012 — des cartes « éditées par des prestataires... non bancaires » — reste juste sur le fond : l'éditeur n'est pas une banque. Mais le mot qui compte a changé de place : ce qui protège le porteur, c'est l'agrément de l'émetteur et le cantonnement de ses fonds, pas le logo sur le plastique.
La carte de marque offerte en magasin — remboursement de fidélité, prime, geste commercial — est presque toujours une carte cadeau : un produit à usage fermé, non rechargeable (sauf par l'enseigne), sans retrait d'espèces, à validité courte. Les cartes limitées à un magasin ou un réseau restreint relèvent d'ailleurs d'un régime juridique à part (article L525-5 du Code monétaire et financier), qui les dispense des règles de la monnaie électronique — notre guide des cartes cadeaux détaille les trois familles.
Les défauts pointés en 2012 sont toujours les bons réflexes de contrôle : des frais peu lisibles qui rognent la valeur offerte, et surtout le sort du solde à l'expiration. C'est ici qu'une précision de droit, absente de notre version d'origine, change tout : quand la carte est de la vraie monnaie électronique (émetteur agréé), son remboursement est un droit — la directive 2009/110/CE impose la remboursabilité des fonds (la démarche pour récupérer son solde). Quand c'est une carte cadeau hors de ce régime, le solde expiré est généralement perdu, au profit de l'émetteur du programme. Lisez les conditions avant de laisser dormir un solde.
Notre conclusion d'époque reste la bonne : si une enseigne veut offrir un vrai moyen de paiement à ses clients, mieux vaut un produit porté par un émetteur agréé qu'un objet publicitaire à frais opaques. Et si l'on vous offre une carte de marque : dépensez-la vite, en une ou deux fois, avant l'expiration — c'est le seul usage où elle ne déçoit jamais.
Pour comparer les vraies cartes prépayées, voyez notre comparatif.
Sources : article L525-5 du Code monétaire et financier (exemption des réseaux limités) ; directive 2009/110/CE (remboursabilité de la monnaie électronique) ; directive (UE) 2018/843 (seuils de 150 € et 50 €) ; cardveritas.com, pages « Carte prépayée » et « Tarifs », consultées en français et en anglais le 20 août 2026 (grille publiée ; aucun positionnement « haut de gamme » documenté).
Visa ou Mastercard sur une carte prépayée : ce que le réseau change vraiment (acceptation, programmes, taux), ce qui dépend de l'émetteur — et comment choisir.
Envoyer de l'argent à l'étranger sans compte bancaire : virement SEPA, service de transfert ou carte à carte — comment choisir, et lire le vrai coût de l'envoi.
Comment un wallet crypto s'articule avec un compte de paiement : qui détient quoi, le circuit d'achat et de vente, le cadre MiCA/KYC — et les risques réels.

