
Visa ou Mastercard pour une carte prépayée : quelle différence ?
Visa ou Mastercard sur une carte prépayée : ce que le réseau change vraiment (acceptation, programmes, taux), ce qui dépend de l'émetteur — et comment choisir.
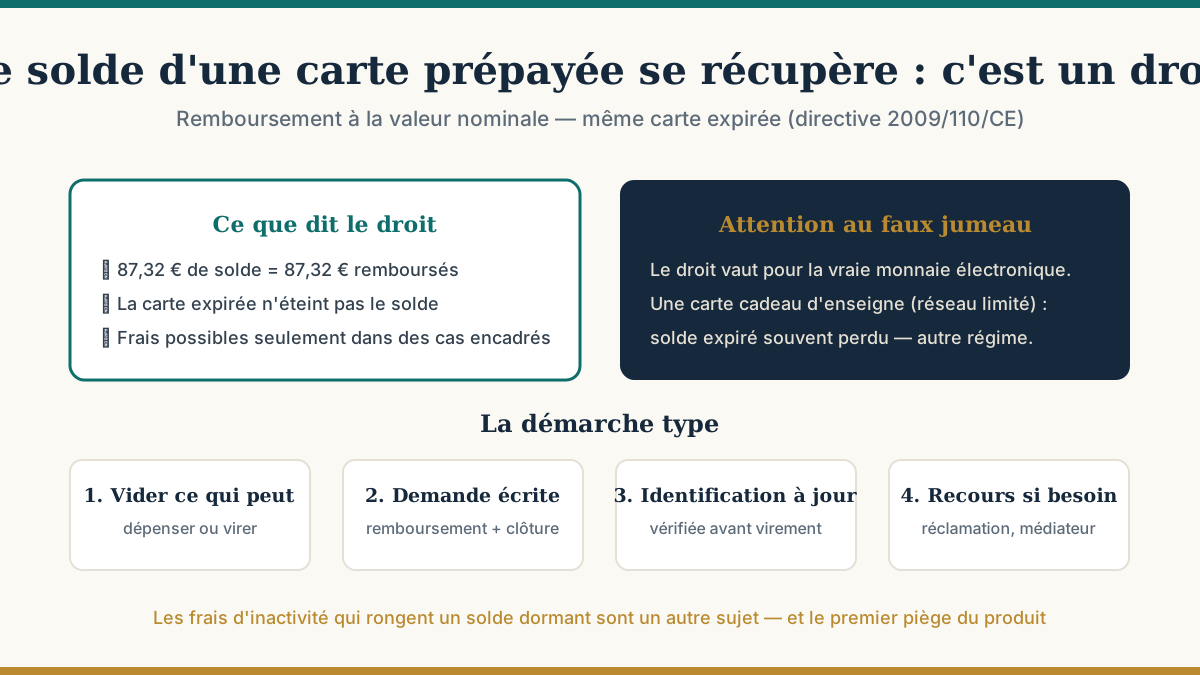
L'argent qui reste sur une carte prépayée vous appartient, et sa restitution n'est pas un geste commercial : c'est un droit. La réglementation de la monnaie électronique impose à l'émetteur de rembourser votre solde à sa valeur nominale, à tout moment sur demande — y compris après l'expiration du plastique. Voici la démarche, les frais qui peuvent (rarement) s'appliquer, et les recours si l'émetteur traîne.
La monnaie électronique — le solde de votre carte — est remboursable par nature : la directive européenne qui fonde le produit l'impose, et le Code monétaire et financier la transpose. Deux conséquences pratiques :
Attention au faux jumeau : ce droit vaut pour la vraie monnaie électronique (carte émise par un établissement agréé). Une carte cadeau d'enseigne à réseau limité relève d'un autre régime, et son solde expiré est souvent perdu — la différence expliquée.
Le remboursement est en principe gratuit. Des frais ne sont possibles que si le contrat les prévoit et dans des cas limités — typiquement une demande avant la résiliation du contrat, ou plus d'un an après son terme — et ils doivent être proportionnés aux coûts réels de l'opération. Un émetteur qui prélèverait des « frais de remboursement » forfaitaires et dissuasifs hors de ces cas sort du cadre. Les frais d'inactivité qui rongent un solde dormant sont un sujet distinct — et le premier piège du produit.
Relance écrite, puis réclamation formelle (l'adresse est dans les conditions générales — là où figure aussi le nom de l'émetteur réel), puis médiateur désigné par l'émetteur, gratuit. Pour un émetteur agréé ailleurs dans l'Union, le réseau FIN-NET oriente vers le médiateur compétent. Un refus persistant de rembourser un solde identifié est rarissime — la trace écrite suffit généralement.
Sources : directive 2009/110/CE, article 11 (remboursement de la monnaie électronique à la valeur nominale ; conditions limitées des frais) ; Code monétaire et financier, articles L315-1 et suivants (monnaie électronique et remboursement) ; réseau FIN-NET (médiation transfrontalière). Publié le 25 août 2026.
Visa ou Mastercard sur une carte prépayée : ce que le réseau change vraiment (acceptation, programmes, taux), ce qui dépend de l'émetteur — et comment choisir.
Envoyer de l'argent à l'étranger sans compte bancaire : virement SEPA, service de transfert ou carte à carte — comment choisir, et lire le vrai coût de l'envoi.
Comment un wallet crypto s'articule avec un compte de paiement : qui détient quoi, le circuit d'achat et de vente, le cadre MiCA/KYC — et les risques réels.

