
Recharger sa carte prépayée en espèces : le déroulé au comptoir et les précautions
Coupon chez le buraliste ou dépôt au guichet : ce qu'on vous demande, comment activer le code sans le perdre, les pièges du comptoir et le seuil de 150 euros.
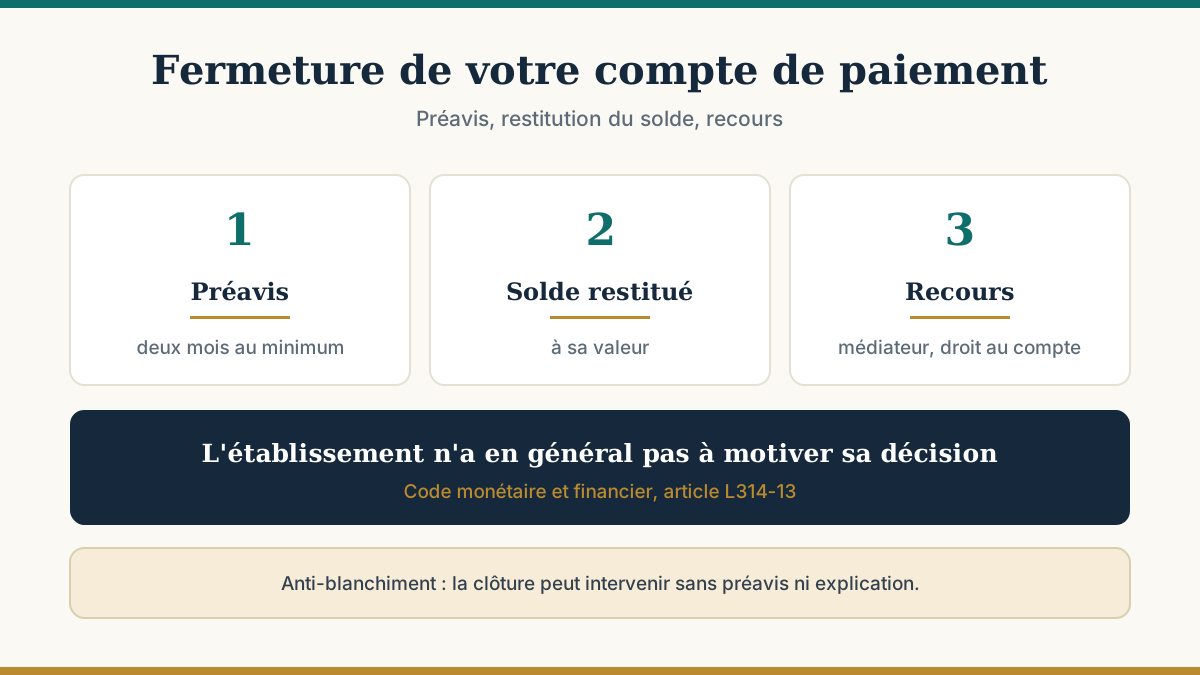
Un établissement peut fermer votre compte de paiement, mais pas du jour au lendemain : il doit vous prévenir par écrit et respecter un préavis d'au moins deux mois, puis vous restituer le solde. Il n'est en général pas tenu de motiver sa décision. La lutte anti-blanchiment est la grande exception, et elle joue dans les deux sens : elle autorise une fermeture rapide, tout en interdisant à l'établissement de vous en livrer la vraie raison.
Le compte adossé à une carte prépayée ou à un service de paiement en ligne n'est pas un compte bancaire classique : c'est un compte de paiement tenu par un établissement de paiement ou de monnaie électronique, encadré par un contrat-cadre de services de paiement.
La résiliation de ce contrat à l'initiative de l'établissement obéit à l'article L314-13 du Code monétaire et financier : s'il est conclu pour une durée indéterminée, l'établissement peut y mettre fin moyennant un préavis d'au moins deux mois, communiqué sur papier ou sur un autre support durable. Le même délai de deux mois s'applique à la clôture d'un compte de dépôt bancaire.
Deux conséquences pratiques :
À l'inverse, vous pouvez résilier à tout moment ; au-delà de six mois de détention, c'est sans frais.
Fermer le compte ne fait pas disparaître ce qui restait dessus. Le solde créditeur est de la monnaie électronique ou des fonds vous appartenant : il vous est restitué à sa valeur, par virement sur un autre compte à votre nom ou, à défaut, par chèque, après vérification de votre identité.
Les délais et la marche à suivre sont ceux d'une résiliation ordinaire, détaillés dans notre guide : récupérer son solde est un droit. Si le solde est débiteur, c'est l'inverse : l'établissement vous en réclame le remboursement avant de solder le compte.
Le principe est que l'établissement n'a pas à motiver la fin d'une relation contractuelle, comme vous n'avez pas à justifier votre départ. Il existe deux tempéraments importants :
Dans tous les cas, la lettre de clôture doit vous indiquer l'existence d'un service de relations avec la clientèle et d'un médiateur pour traiter les litiges.
C'est le cas qui déroute le plus. Au titre de la lutte contre le blanchiment et le financement du terrorisme (articles L561-1 et suivants du Code monétaire et financier), un établissement peut fermer un compte sans respecter le préavis lorsqu'il ne peut pas remplir ses obligations de vigilance — par exemple s'il ne parvient pas à vérifier votre identité ou l'origine des fonds.
Surtout, la réglementation lui interdit de vous divulguer qu'une déclaration de soupçon a pu être transmise. Vous vous retrouvez donc avec une fermeture sèche et une explication vague (« raisons internes »). Ce silence n'est pas de la mauvaise volonté : c'est une obligation légale. Ce mécanisme est le même que celui qui conduit au gel d'un compte pour vérification — nous l'avons détaillé ici : compte ou carte bloqué pour « vérification d'identité ».
Si la décision vous paraît injustifiée, trois leviers, dans l'ordre :
Pour ouvrir un autre compte après une clôture ou en interdiction bancaire, voyez carte prépayée et interdit bancaire : ouvrir un compte en toute circonstance.
Sources : Code monétaire et financier, article L314-13 (résiliation du contrat-cadre de services de paiement, préavis d'au moins deux mois, frais au prorata) ; article L312-1 (droit au compte, désignation par la Banque de France) ; articles L561-1 et suivants (obligations de vigilance et secret de la déclaration de soupçon) ; article L316-1 (médiation) ; directive 2009/110/CE, article 11 (remboursement de la monnaie électronique à sa valeur nominale) ; Banque de France et ABE Info Service, fiches « Clôture d'un compte » (consultées le 27 octobre 2026). Publié le 27 octobre 2026.
Coupon chez le buraliste ou dépôt au guichet : ce qu'on vous demande, comment activer le code sans le perdre, les pièges du comptoir et le seuil de 150 euros.
Hôtel ou loueur : la pré-autorisation gèle une somme sans la débiter. Ce que cela change avec une carte prépayée, la libération du montant et les alternatives.
Carte ou prélèvement SEPA, solde insuffisant, carte virtuelle : comment payer un abonnement avec une carte prépayée, et pourquoi elle n'annule pas le contrat.

