
Recharger sa carte prépayée en espèces : le déroulé au comptoir et les précautions
Coupon chez le buraliste ou dépôt au guichet : ce qu'on vous demande, comment activer le code sans le perdre, les pièges du comptoir et le seuil de 150 euros.
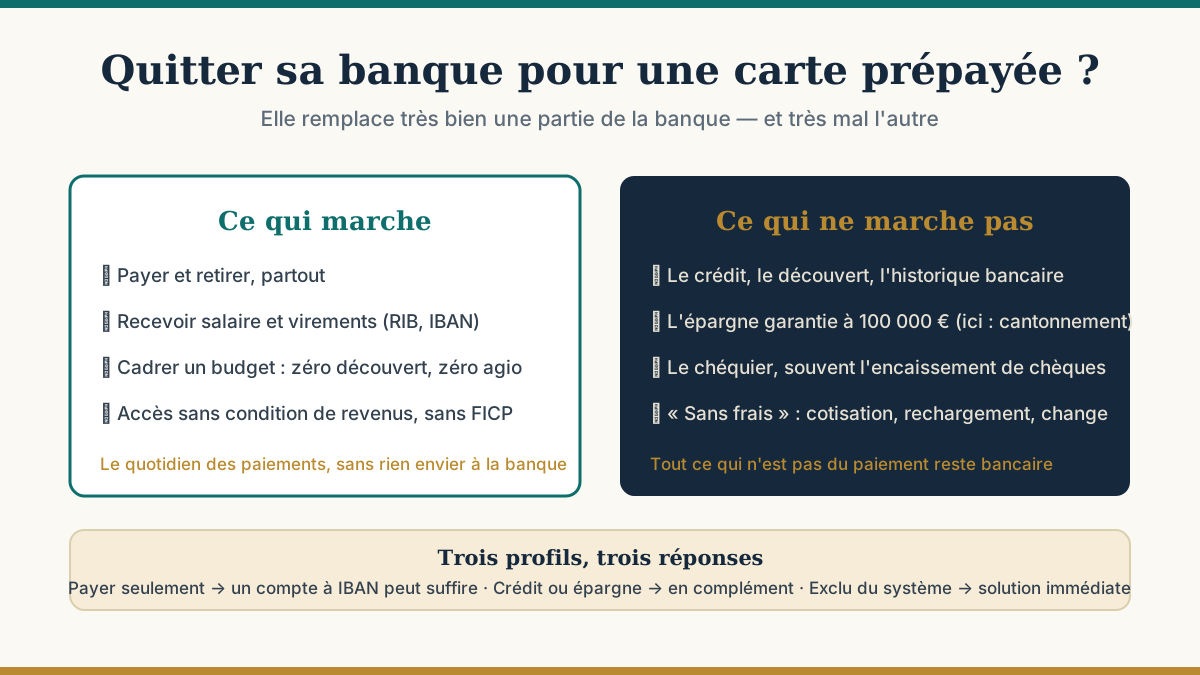
Cet article de 2019 a été entièrement réécrit : sa version d'origine promettait une carte « sans frais bancaires », des transferts « totalement gratuits » et présentait le produit comme une réponse à tout. Une carte prépayée remplace certaines fonctions d'une banque, pas toutes — voici lesquelles.
« Pourquoi laisser sa banque pour une carte prépayée ? » La question de 2019 mérite une réponse honnête plutôt qu'un argumentaire : une carte prépayée remplace très bien une partie de votre banque, et très mal l'autre partie. Le tout est de savoir laquelle vous utilisez vraiment.
Payer et retirer. Une carte prépayée Visa ou Mastercard paie partout où ces réseaux sont acceptés, en magasin comme en ligne, et retire aux distributeurs. Rien à envier à une carte bancaire sur ce terrain.
Recevoir de l'argent. De nombreuses offres sont adossées à un compte avec RIB et IBAN : salaire, prestations, virements d'un proche, prélèvements de vos abonnements — carte prépayée avec RIB. C'est ce qui a transformé le produit en véritable compte du quotidien.
Cadrer un budget. Pas de découvert possible, pas d'agios : vous dépensez ce que vous avez chargé. Pour qui veut se protéger de lui-même — ou protéger un adolescent — c'est l'avantage décisif.
Accéder sans condition. Pas de condition de revenus, pas de consultation du FICP : c'est l'outil des personnes en interdit bancaire (le droit au compte reste une autre voie).
Le crédit. Une carte prépayée ne donne accès à aucun crédit, ni découvert, ni prêt ; elle ne construit pas non plus un historique bancaire. Si vous devez emprunter un jour, il vous faudra une banque (obtenir un crédit avec une carte prépayée : non).
L'épargne garantie. L'argent d'une carte prépayée est cantonné chez l'émetteur, pas couvert par la garantie des dépôts de 100 000 € réservée aux banques. Livret A, LDDS, assurance-vie : tout cela reste bancaire (la différence expliquée).
Le chèque. Pas de chéquier, et l'encaissement d'un chèque reçu dépend de l'émetteur — souvent impossible (déposer un chèque sur un compte sans banque).
Les coûts, pas forcément plus bas. « Sans frais bancaires », écrivions-nous. C'est faux : cotisation annuelle, frais de rechargement, commission de change, parfois frais d'inactivité — le coût annuel complet peut dépasser celui d'un compte en ligne gratuit (calculer le vrai coût).
Trois profils, trois réponses :
Dans tous les cas, le changement de banque n'est pas un geste à faire sur un coup de tête — ni pour une promesse de gratuité.
Pour comparer les offres avec IBAN, voyez notre comparatif.
En complément d'une carte classique, la carte prépayée cloisonne un budget : voyez utile avec ou sans compte bancaire.
Sources : Fonds de garantie des dépôts et de résolution (plafond de 100 000 €) ; directive 2009/110/CE (cantonnement) ; Code monétaire et financier, articles L312-1 et suivants (droit au compte) ; Banque de France (FICP, droit au compte) ; règles de contestation DSP2.
Coupon chez le buraliste ou dépôt au guichet : ce qu'on vous demande, comment activer le code sans le perdre, les pièges du comptoir et le seuil de 150 euros.
Hôtel ou loueur : la pré-autorisation gèle une somme sans la débiter. Ce que cela change avec une carte prépayée, la libération du montant et les alternatives.
Carte ou prélèvement SEPA, solde insuffisant, carte virtuelle : comment payer un abonnement avec une carte prépayée, et pourquoi elle n'annule pas le contrat.

