
Visa ou Mastercard pour une carte prépayée : quelle différence ?
Visa ou Mastercard sur une carte prépayée : ce que le réseau change vraiment (acceptation, programmes, taux), ce qui dépend de l'émetteur — et comment choisir.
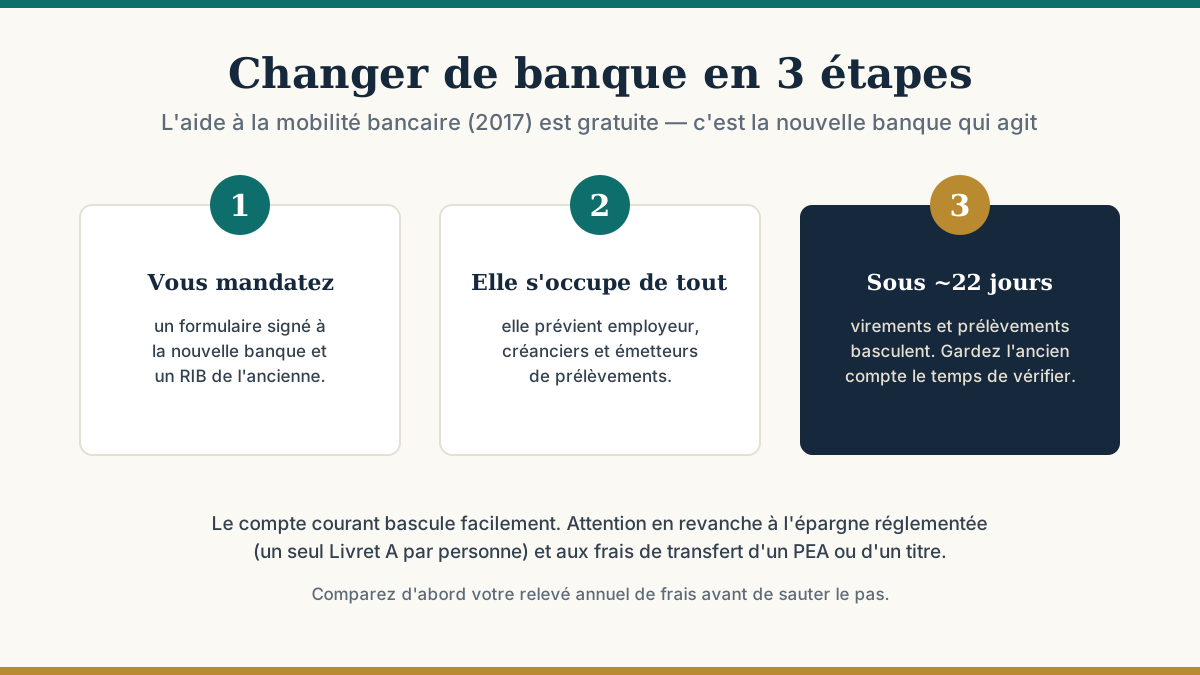
Changer de banque a longtemps eu la réputation d'un parcours du combattant. Depuis 2017, un dispositif gratuit — l'aide à la mobilité bancaire — a beaucoup simplifié les choses pour le compte courant. Mais tout ne bascule pas d'un coup de baguette, et certains comptes réservent des surprises.
Le service d'aide à la mobilité bancaire (issu de la loi Macron, en vigueur depuis février 2017) inverse la charge : vous n'avez plus à contacter un par un vos créanciers. Vous mandatez la nouvelle banque (un formulaire signé + un RIB de l'ancienne), et elle se charge de prévenir les émetteurs de virements récurrents (employeur, prestations) et de prélèvements (énergie, téléphone, abonnements) pour qu'ils basculent sur le nouveau compte. Le tout gratuitement, en principe sous une vingtaine de jours ouvrés (~22 jours).
Conseil : gardez l'ancien compte ouvert quelques semaines, le temps de vérifier qu'aucun prélèvement ne s'y présente encore, avant de le clôturer.
Le dispositif a des limites, du côté des professionnels plus que des particuliers :
Avant tout, comparez votre relevé annuel de frais avec les offres concurrentes — les banques en ligne suppriment souvent tenue de compte et cotisation carte (nos repères sur les frais). Pour un besoin d'appoint sans tout bouleverser, une carte prépayée ou un second compte gratuit peut suffire (comparatif). Le changement en vaut la peine quand l'économie annuelle est réelle et que vos placements ne pénalisent pas l'opération.
Sources : service-public.fr (aide à la mobilité bancaire), Comité consultatif du secteur financier, UFC-Que Choisir (mobilité bancaire).
Visa ou Mastercard sur une carte prépayée : ce que le réseau change vraiment (acceptation, programmes, taux), ce qui dépend de l'émetteur — et comment choisir.
Envoyer de l'argent à l'étranger sans compte bancaire : virement SEPA, service de transfert ou carte à carte — comment choisir, et lire le vrai coût de l'envoi.
Comment un wallet crypto s'articule avec un compte de paiement : qui détient quoi, le circuit d'achat et de vente, le cadre MiCA/KYC — et les risques réels.

