
Visa ou Mastercard pour une carte prépayée : quelle différence ?
Visa ou Mastercard sur une carte prépayée : ce que le réseau change vraiment (acceptation, programmes, taux), ce qui dépend de l'émetteur — et comment choisir.
Transparence : ce site est rémunéré par Veritas, partenaire commercial, cité ici parmi d'autres acteurs. Cet article a été entièrement réécrit : sa version de 2016 s'appuyait sur des barèmes chiffrés que nous ne pouvons plus étayer et citait des acteurs qui ont depuis quitté le marché français.
La question de 2016 reste bonne : une carte annoncée gratuite l'est-elle vraiment ? La réponse, dix ans plus tard, est plus nette. Oui, la gratuité existe. Non, elle n'est jamais inconditionnelle.
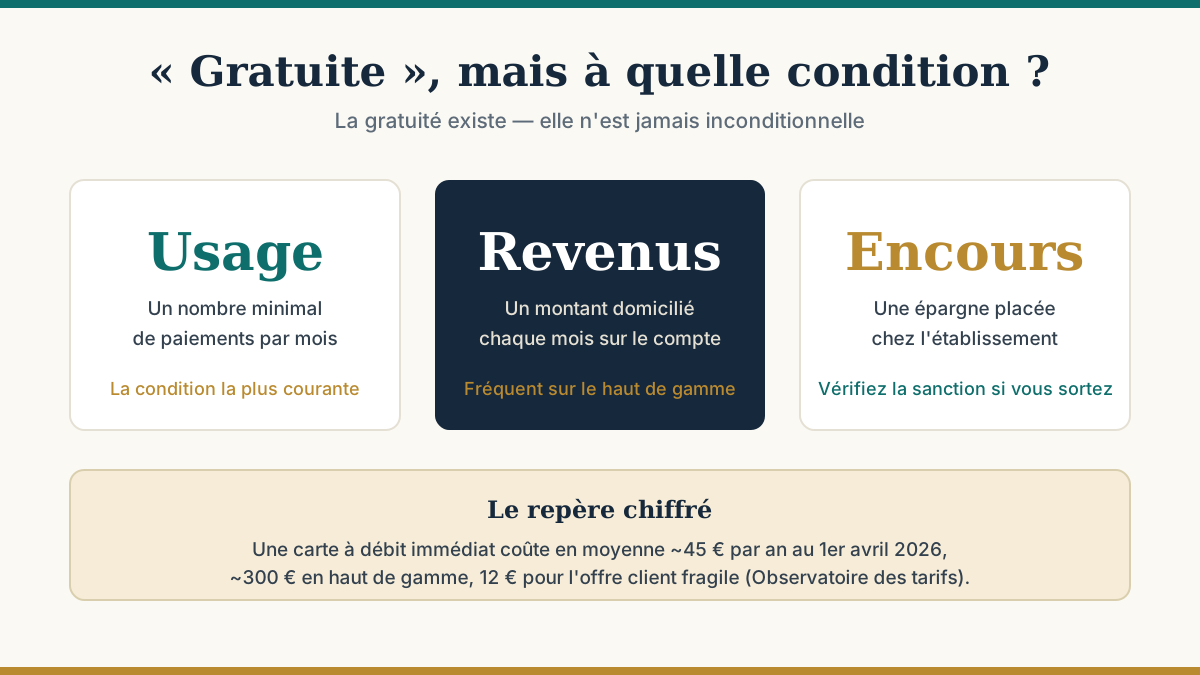
D'après le rapport annuel de l'Observatoire des tarifs bancaires (CCSF), sur les tarifs en vigueur au 1er avril 2026 :
C'est l'économie que vous réalisez si la gratuité est réelle. Ce n'est pas rien, mais ce n'est pas non plus le poste principal d'une facture bancaire.
Une carte gratuite est financée par autre chose. En pratique, l'une de ces trois conditions :
1. Une condition d'usage. Un nombre minimal de paiements par mois — souvent un seul. C'est la formule la plus répandue chez les banques en ligne, et la moins contraignante. Attention toutefois : la sanction en cas de non-respect est en général une facturation mensuelle, pas un simple rappel.
2. Une condition de revenus. Un montant minimal domicilié chaque mois sur le compte. C'est la contrepartie la plus fréquente pour les cartes haut de gamme offertes.
3. Une condition d'encours. Un montant d'épargne ou d'investissement placé chez l'établissement.
Le mécanisme économique n'a pas changé depuis 2016 : la banque récupère par ailleurs ce qu'elle ne facture pas sur la carte — par les commissions payées par les commerçants, dont l'interchange (plafonné à 0,2 % en débit depuis 2015), par les revenus liés à vos dépôts, ou par les autres lignes de la facture.
Les barèmes chiffrés. Notre version avançait des seuils précis : 1 500 € de revenus mensuels pour une carte classique, 2 300 € pour une Gold, 4 000 € pour une Platinum, ou 5 000 / 15 000 / 50 000 € d'épargne. Ces chiffres dataient de 2016, ne provenaient d'aucune source citée, et chaque établissement fixe ses propres conditions. Supprimés — remplacés par le principe, qui, lui, reste valable.
Les acteurs cités. La liste « Veritas, Nickel, N26, Morning » n'est plus valable : Morning a fermé, et ING a quitté la banque de détail en France en 2022 — nous l'avions établi lors de traitements précédents. Le programme de fidélité LCL décrit à l'époque, avec son barème de points, n'est pas davantage vérifiable aujourd'hui.
« Les cartes standard sont facturées au minimum 50 € par an. » Contredit par le relevé 2026 cité plus haut : la moyenne se situe autour de 45 €, et de nombreuses offres sont à zéro sous condition.
Le modèle est différent : il n'y a ni compte courant ni condition de revenus, mais la gratuité totale y est rare. Le coût se déplace vers le rechargement — souvent un pourcentage du montant chargé — et vers les retraits. C'est là qu'il faut comparer.
À titre d'exemple documenté, la grille de notre partenaire Veritas affiche une carte à 29,90 € par an, avec des paiements chez les commerçants gratuits, un dépôt d'espèces gratuit, un chargement par virement à 2,49 % (minimum 5 €) et un retrait en distributeur SEPA à 2,50 €. D'autres émetteurs pratiquent d'autres structures — c'est précisément ce qu'il faut mettre en regard.
Voir notre comparatif, notre guide comment réduire les frais bancaires au minimum et notre article sur la cotisation annuelle d'une carte Visa Classic.
Sources : Observatoire des tarifs bancaires du CCSF, rapport annuel 2026 (tarifs au 1er avril 2026) ; règlement (UE) 2015/751 sur les commissions d'interchange ; cardveritas.com, page « Tarifs », consultée en français et en anglais le 16 août 2026.
Visa ou Mastercard sur une carte prépayée : ce que le réseau change vraiment (acceptation, programmes, taux), ce qui dépend de l'émetteur — et comment choisir.
Envoyer de l'argent à l'étranger sans compte bancaire : virement SEPA, service de transfert ou carte à carte — comment choisir, et lire le vrai coût de l'envoi.
Comment un wallet crypto s'articule avec un compte de paiement : qui détient quoi, le circuit d'achat et de vente, le cadre MiCA/KYC — et les risques réels.

