
Visa ou Mastercard pour une carte prépayée : quelle différence ?
Visa ou Mastercard sur une carte prépayée : ce que le réseau change vraiment (acceptation, programmes, taux), ce qui dépend de l'émetteur — et comment choisir.
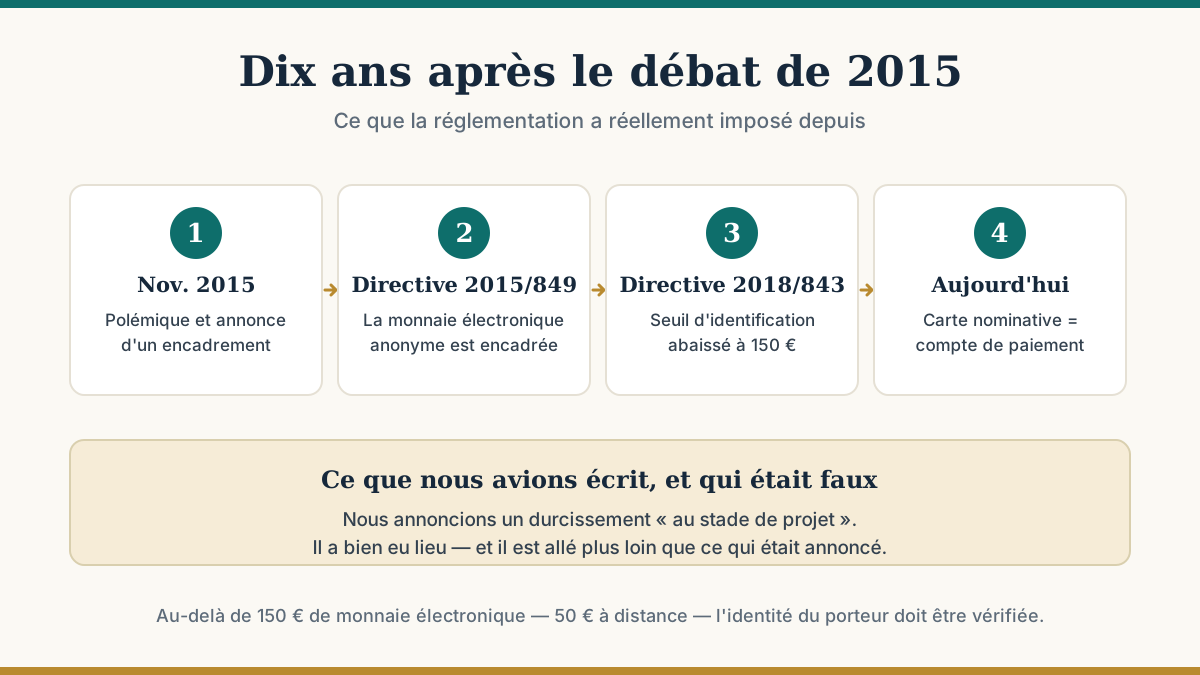
Transparence : ce site est rémunéré par Veritas, partenaire commercial. Cet article a été entièrement réécrit : sa version de 2015 défendait le produit dans l'urgence d'une polémique, avec plusieurs affirmations que nous ne pouvons pas étayer aujourd'hui — et une conclusion réglementaire qui s'est révélée fausse.
En novembre 2015, après les attentats de Paris, le ministre des Finances annonçait vouloir encadrer les cartes prépayées. Notre article d'alors dénonçait le traitement médiatique du sujet. Dix ans plus tard, on peut trancher point par point — y compris contre nous-mêmes.
Notre article affirmait que le durcissement annoncé (vérification d'identité, seuils de 250 € et 2 500 €) était « au stade de projet ». C'était le point le plus important, et nous l'avons manqué : le durcissement a bien eu lieu, et il est allé plus loin que ce qui était annoncé.
Autrement dit : la carte prépayée « anonyme » telle qu'elle existait en 2015 a disparu. C'est le fait central, et il contredit notre conclusion de l'époque.
Le raccourci « carte prépayée = outil du terrorisme » était effectivement infondé. Les rapports publics ultérieurs n'ont jamais fait de ce moyen de paiement un vecteur significatif : les montants en jeu sont faibles et, depuis 2018, l'anonymat au-delà de 150 € n'existe plus. La critique de fond — un produit jugé sur un cas isolé plutôt que sur ses volumes réels — restait légitime.
De même, la distinction que nous rappelions entre carte non nominative (achetée en commerce, plafonnée) et carte nominative (commandée en ligne, envoyée au domicile après vérification d'identité) était juste, et elle structure toujours le marché.
Notre version d'origine affirmait que, pour la carte Veritas, « les données sont croisées avec le fichier OFAC » avant envoi. Cette affirmation n'est documentée nulle part sur cardveritas.com, ni en français ni en anglais. Nous l'avons donc supprimée — nous ne reformulons pas une affirmation produit que la source officielle n'établit pas.
Nous retirons également nos passages sur un concurrent (Nickel), qui relevaient du procès d'intention plutôt que du fait vérifiable : la mise en cause des buralistes et le reproche d'un « oubli » de transmission au FICOBA n'étaient pas étayés, et ce n'est pas notre rôle.
Enfin, les liens vers les articles de presse cités ont été retirés : plusieurs de ces titres ont disparu ou changé d'adresse depuis 2015.
Ce que la source officielle établit, en revanche :
C'est précisément l'inverse d'un produit sans limite : les plafonds sont publics et bornés.
Le débat de 2015 a produit un cadre stable. Une carte prépayée nominative est aujourd'hui un compte de paiement comme un autre : identité vérifiée, opérations traçables, déclaration au FICOBA dès qu'un IBAN y est attaché (voir carte prépayée, FICOBA et FICP).
Ce qui subsiste sous forme réellement anonyme — la carte non rechargeable sous 150 € — est trop limité pour l'usage que la polémique lui prêtait.
Pour comparer les offres actuelles, voyez notre comparatif et notre article sur les cartes prépayées, l'anonymat et le fisc.
Sources : directives (UE) 2015/849 et 2018/843 (seuils de 150 € et 50 €, monnaie électronique anonyme) ; cardveritas.com, pages « Carte prépayée » et « Tarifs », consultées en français et en anglais le 2 août 2026 (formules, plafonds, moyens de rechargement, prix annuel).
Visa ou Mastercard sur une carte prépayée : ce que le réseau change vraiment (acceptation, programmes, taux), ce qui dépend de l'émetteur — et comment choisir.
Envoyer de l'argent à l'étranger sans compte bancaire : virement SEPA, service de transfert ou carte à carte — comment choisir, et lire le vrai coût de l'envoi.
Comment un wallet crypto s'articule avec un compte de paiement : qui détient quoi, le circuit d'achat et de vente, le cadre MiCA/KYC — et les risques réels.

