
Visa ou Mastercard pour une carte prépayée : quelle différence ?
Visa ou Mastercard sur une carte prépayée : ce que le réseau change vraiment (acceptation, programmes, taux), ce qui dépend de l'émetteur — et comment choisir.
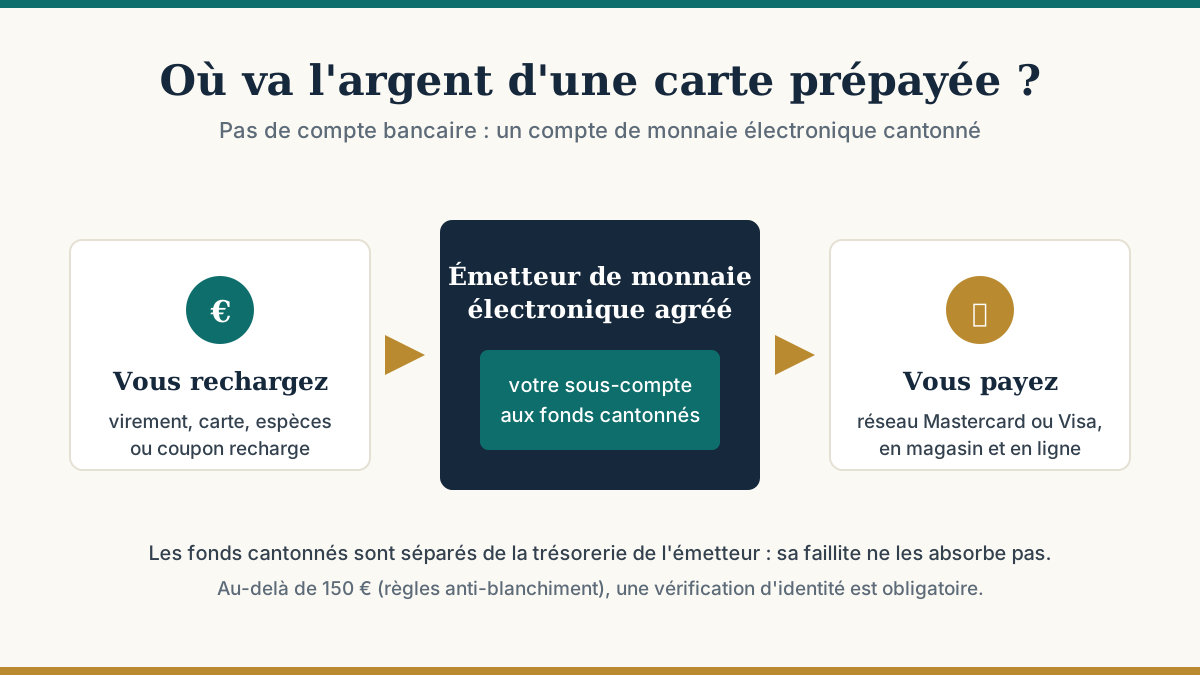
Comment une carte Mastercard ou Visa peut-elle exister sans compte bancaire ? Ce guide fondateur de 2012 utilisait l'analogie de la carte SIM prépayée — elle reste la meilleure explication, mais la réglementation a beaucoup changé. Version entièrement mise à jour.
Avec un mobile prépayé, vous n'ouvrez pas de ligne « à votre nom » chez l'opérateur : vous créditez un avoir, que vous consommez. La carte bancaire prépayée fonctionne pareil :
L'émetteur est un établissement de monnaie électronique (EME) ou de paiement agréé, supervisé par un régulateur européen (en France l'ACPR). La loi lui impose le cantonnement : les fonds des clients sont déposés sur des comptes séparés de sa propre trésorerie, si bien qu'une faillite de l'émetteur ne les absorbe pas. Ce mécanisme a été testé en conditions réelles — notamment lors de la faillite de Wirecard en 2020, que les porteurs de cartes Transcash ont traversée sans perdre leurs fonds. Nuance importante : le cantonnement n'est pas la garantie des dépôts bancaires à 100 000 € ; il protège juridiquement les fonds mais n'empêche pas des interruptions de service temporaires.
En 2012, on pouvait recharger jusqu'à 1 000 € sans justificatif, et nous suggérions même les cartes « émises hors de France » pour rester discret — un conseil qui n'a plus cours. Les règles européennes anti-blanchiment ont abaissé le seuil : l'usage sans identification est aujourd'hui cantonné à 150 €, non rechargeable et hors retraits d'espèces significatifs. Au-delà, pièce d'identité obligatoire, quel que soit l'émetteur européen. La carte prépayée reste discrète (vos achats n'apparaissent pas sur le relevé de votre compte principal) mais n'est plus anonyme (le détail des règles).
Elle est : un moyen de paiement Mastercard/Visa sans banque, un budget hermétique, un outil de discrétion et d'inclusion (aucune condition de revenus). Elle n'est pas : un compte rémunéré, un accès au crédit, ni un abri de la garantie des dépôts. Les meilleures offres actuelles, avec ou sans RIB, sont dans notre comparatif.
Sources : directive (UE) 2018/843 (seuils monnaie électronique), ACPR, retours d'expérience Wirecard/PayrNet 2020.
Visa ou Mastercard sur une carte prépayée : ce que le réseau change vraiment (acceptation, programmes, taux), ce qui dépend de l'émetteur — et comment choisir.
Envoyer de l'argent à l'étranger sans compte bancaire : virement SEPA, service de transfert ou carte à carte — comment choisir, et lire le vrai coût de l'envoi.
Comment un wallet crypto s'articule avec un compte de paiement : qui détient quoi, le circuit d'achat et de vente, le cadre MiCA/KYC — et les risques réels.

