
Visa ou Mastercard pour une carte prépayée : quelle différence ?
Visa ou Mastercard sur une carte prépayée : ce que le réseau change vraiment (acceptation, programmes, taux), ce qui dépend de l'émetteur — et comment choisir.
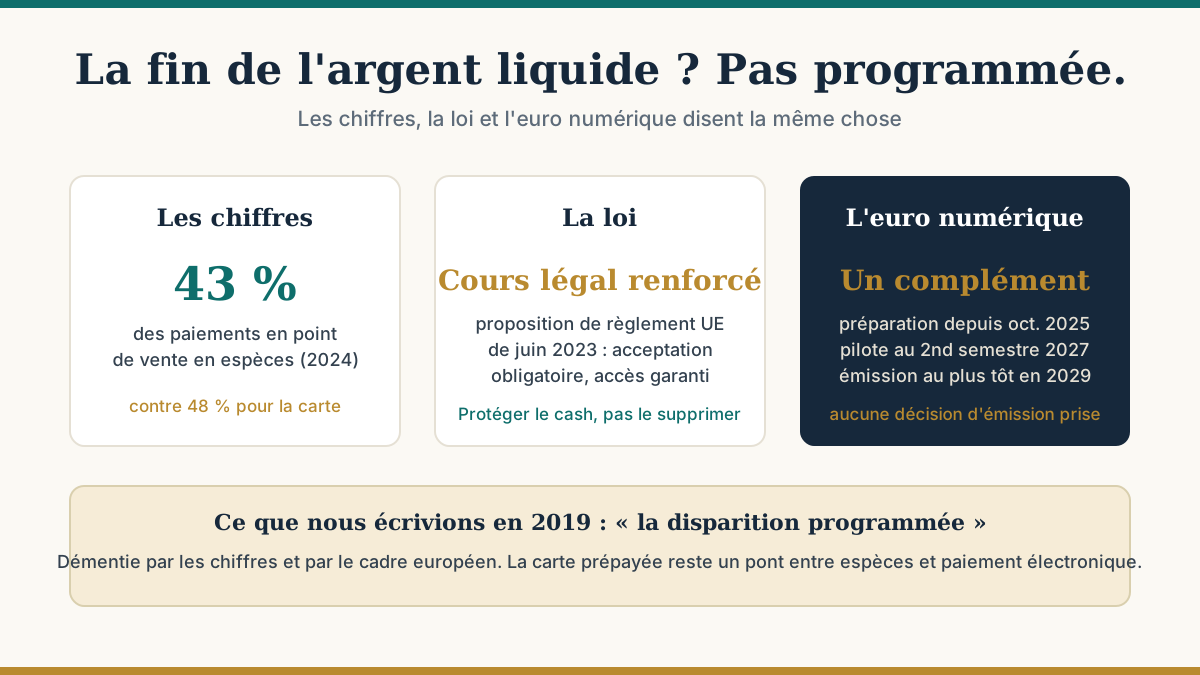
Cet article de 2019 a été entièrement réécrit : sa version d'origine annonçait une « disparition programmée » de l'argent liquide et était classée, à tort, parmi les avis et tests. La réponse à la question du titre est documentée : non, la fin du cash n'est pas programmée — et le cadre européen va dans le sens inverse.
« À quand la fin de l'argent liquide ? » Notre version de 2019 tenait la disparition pour « programmée ». Sept ans après, trois faits permettent de répondre sans spéculer : les espèces reculent, leur statut juridique se renforce, et l'euro numérique qui arrive n'est pas conçu pour les remplacer.
La part des espèces diminue chaque année — mais elle reste considérable. D'après la cartographie de la Banque de France, 2024 est l'année de la bascule en point de vente : la carte y devient le premier moyen de paiement en nombre de transactions (48 %), les espèces passant juste derrière (43 %). Autrement dit, près d'un paiement sur deux en magasin se fait encore en liquide. Le détail, moyen par moyen, est dans quels moyens de paiement préfèrent les Français.
Le recul est net en valeur et pour les gros montants ; pour les petites sommes, les espèces résistent — et pour une partie de la population (personnes non bancarisées, en difficulté, ou simplement attachées au contrôle physique de leur budget), elles restent indispensables. C'était l'intuition juste de notre version de 2019.
En France, refuser un paiement en espèces est déjà, en principe, une infraction (article R642-3 du Code pénal), sous réserve des plafonds légaux (1 000 € entre un particulier et un professionnel) et de quelques exceptions pratiques.
Au niveau européen, la Commission a présenté en juin 2023 un « paquet monnaie unique » comprenant une proposition de règlement sur le cours légal des billets et pièces en euros : acceptation obligatoire à la valeur nominale, refus possible seulement dans des cas limités (absence de monnaie, accord préalable des parties), et obligation pour les États de garantir un accès suffisant aux espèces. Le texte est explicite : il ne s'agit pas de préparer la fin du cash, mais de le protéger.
C'est le point que 2019 ne pouvait pas connaître. L'Eurosystème prépare un euro numérique — une forme électronique de monnaie de banque centrale, accessible à tous, garantie par la BCE. Son calendrier, tel qu'il est annoncé :
Et le texte fondateur le répète : l'euro numérique est conçu « en complément des espèces », pas en remplacement. Dans l'esprit de ses promoteurs, il s'agit de garantir qu'un moyen de paiement public, gratuit pour les usages de base, existe aussi dans le monde numérique — face aux réseaux privés de cartes et aux portefeuilles des géants technologiques.
La carte prépayée est née comme pont entre les espèces et le paiement électronique : on charge du liquide, on paie en ligne ou à l'étranger. Tant que les espèces circulent — et elles circuleront —, ce pont garde son sens : recharger en espèces reste l'un de ses usages fondateurs, dans le cadre du seuil d'identification de 150 €. L'euro numérique, s'il voit le jour, sera un moyen de paiement de plus, pas la fin du produit.
Sources : Banque de France, cartographie des moyens de paiement (bulletins 2024 et 2025 — carte 48 % et espèces 43 % des paiements en point de vente en 2024) ; article R642-3 du Code pénal ; Commission européenne, proposition de règlement sur le cours légal des billets et pièces en euros, COM(2023) 364 du 28 juin 2023 ; BCE, décisions du Conseil des gouverneurs (29 octobre 2025, 10 avril 2026) et Banque de France, page « L'euro numérique » (pilote au second semestre 2027, première émission possible en 2029).
Visa ou Mastercard sur une carte prépayée : ce que le réseau change vraiment (acceptation, programmes, taux), ce qui dépend de l'émetteur — et comment choisir.
Envoyer de l'argent à l'étranger sans compte bancaire : virement SEPA, service de transfert ou carte à carte — comment choisir, et lire le vrai coût de l'envoi.
Comment un wallet crypto s'articule avec un compte de paiement : qui détient quoi, le circuit d'achat et de vente, le cadre MiCA/KYC — et les risques réels.

