
Visa ou Mastercard pour une carte prépayée : quelle différence ?
Visa ou Mastercard sur une carte prépayée : ce que le réseau change vraiment (acceptation, programmes, taux), ce qui dépend de l'émetteur — et comment choisir.
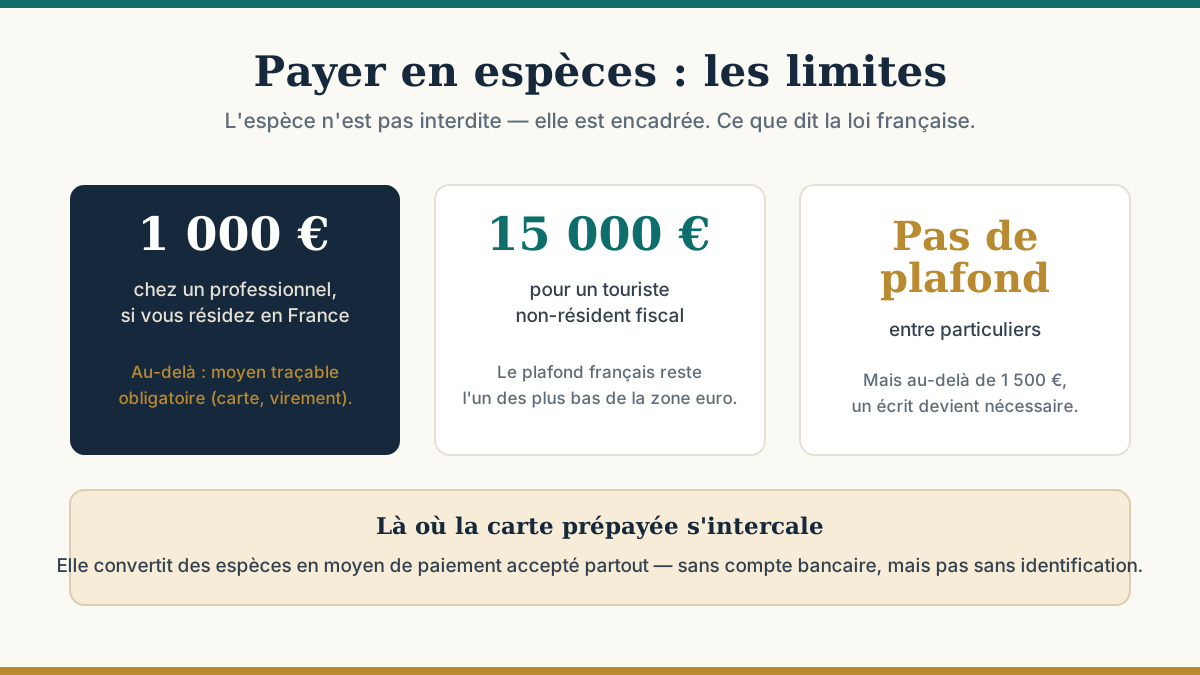
Cet article, écrit en 2017 sur le ton du pamphlet, dénonçait une « guerre contre le cash ». Nous l'avons réécrit en guide factuel : les règles existent bel et bien, elles se sont durcies, mais elles sont précises — et l'argent liquide reste parfaitement légal en France.
Ce plafond de 1 000 € est l'un des plus bas de la zone euro : plusieurs de nos voisins l'ont fixé nettement plus haut. Il a été abaissé depuis 3 000 € en 2015, dans le cadre du renforcement de la lutte anti-blanchiment.
Le principe : refuser les pièces et billets en euros ayant cours légal est interdit — c'est même sanctionné. Mais il existe des exceptions bien réelles : un commerçant peut refuser s'il ne peut pas rendre la monnaie, si les pièces sont en nombre excessif (au-delà de 50 pièces), en cas de billet suspecté faux, ou pour des raisons de sécurité justifiées. Une caisse automatique ou un service exclusivement en ligne n'entre pas dans le même cadre.
Le mouvement de traçabilité a touché de plein fouet le prépayé : la possibilité de détenir une carte sans s'identifier est aujourd'hui limitée à 150 € (solde et rechargement), sans usage à l'étranger ni retrait significatif. L'« anonymat » évoqué dans notre article de 2017 n'existe plus à ce niveau (le détail).
Elle reste le pont entre les deux mondes : charger des espèces (coupon acheté chez un buraliste) pour obtenir un moyen de paiement accepté partout, en ligne comme en magasin, sans compte bancaire. Pour ceux qui vivent avec du liquide — revenus irréguliers, absence de compte, volonté de plafonner ses dépenses — c'est un outil d'inclusion, à condition d'accepter l'identification et de regarder les frais de rechargement (notre comparatif).
Le débat de fond — faut-il préserver le paiement en espèces comme liberté et comme filet de sécurité en cas de panne ? — reste légitime. Il se pose mieux avec les règles exactes en main qu'avec des procès d'intention.
Sources : Code monétaire et financier (art. L112-6, plafonds de paiement en espèces), economie.gouv.fr et lesclesdelabanque.com (règles 2026), directive (UE) 2018/843 (seuil de 150 € sur la monnaie électronique).
Visa ou Mastercard sur une carte prépayée : ce que le réseau change vraiment (acceptation, programmes, taux), ce qui dépend de l'émetteur — et comment choisir.
Envoyer de l'argent à l'étranger sans compte bancaire : virement SEPA, service de transfert ou carte à carte — comment choisir, et lire le vrai coût de l'envoi.
Comment un wallet crypto s'articule avec un compte de paiement : qui détient quoi, le circuit d'achat et de vente, le cadre MiCA/KYC — et les risques réels.

