
Visa ou Mastercard pour une carte prépayée : quelle différence ?
Visa ou Mastercard sur une carte prépayée : ce que le réseau change vraiment (acceptation, programmes, taux), ce qui dépend de l'émetteur — et comment choisir.
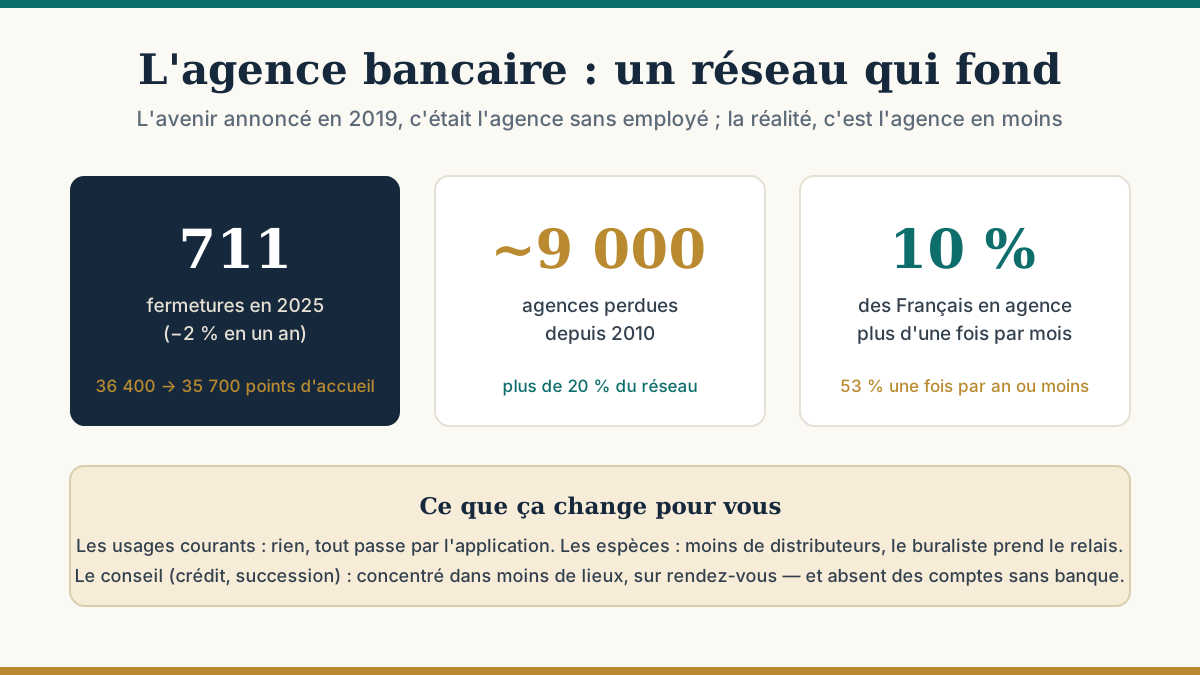
Cet article de 2019 a été entièrement réécrit : sa version d'origine décrivait une expérimentation américaine d'agences automatisées et spéculait sur « l'avenir des banques ». Sept ans après, les chiffres français disent ce qui s'est réellement passé.
En 2019, nous décrivions les « robots-banques » de Bank of America — des agences sans guichetier ni conseiller, tout en automates et en visioconférence — et nous nous demandions si c'était l'avenir. La réponse est venue, mais pas sous cette forme : l'avenir de l'agence, en France, c'est d'abord sa raréfaction.
Et pourtant, le maillage reste l'un des plus denses d'Europe — environ un point d'accueil pour 1 900 habitants. La France ferme beaucoup parce qu'elle partait de très haut.
La raison est double, et elle n'a rien de mystérieux. L'usage : d'après une étude FBF-IFOP de 2024, seuls 10 % des Français se rendent en agence plus d'une fois par mois, et 53 % y vont une fois par an ou moins. Le coût : une agence peu fréquentée coûte cher, et la rentabilité de la banque de détail est sous pression.
L'équation de 2019 — « plus de self-service, moins d'effectifs » — s'est donc réalisée, mais par la fermeture pure et simple plutôt que par la généralisation d'agences automatisées.
Le concept américain décrit en 2019 — automates pour retirer, déposer, et un conseiller joignable en visioconférence — existe toujours, en nombre limité, chez quelques grandes banques américaines. En France, il n'a pas pris : les réseaux ont préféré concentrer les conseillers dans des agences moins nombreuses et plus grandes, et basculer le reste sur l'application et le téléphone. L'agence « hybride » de 2019 est restée une curiosité ; l'agence en moins est devenue la norme.
Pour les usages courants, rien ou presque : consulter, virer, payer, faire opposition — tout se fait depuis l'application, que vous soyez client d'une grande banque, d'une banque en ligne ou d'un compte de paiement avec carte. Sur ce terrain, la frontière entre banque et non-banque s'est presque effacée.
Pour les espèces, c'est le vrai sujet : moins d'agences, c'est aussi moins de distributeurs dans certaines zones. Les réseaux de retrait se sont mutualisés, et les buralistes sont devenus un canal de dépôt et de retrait pour des millions de comptes (Nickel en a fait son modèle). Pour le dépôt d'espèces et de chèques sans agence, voyez notre guide.
Pour le conseil, la question reste ouverte : crédit immobilier, succession, difficulté financière — ce sont les moments où l'on veut un interlocuteur. Les banques les concentrent désormais dans moins de lieux et sur rendez-vous. Les comptes sans banque, eux, n'en ont jamais proposé : c'est une des frontières qui subsistent (ce que la carte prépayée remplace, et ne remplace pas).
Pour choisir un compte qui fonctionne sans agence, notre comparatif recense les offres avec carte et IBAN.
Sources : recensements des réseaux d'agences (données 2024-2025 publiées début 2026 : 711 fermetures en 2025, parc d'environ 36 400 à 35 700 points ; recul d'environ 9 000 agences depuis 2010) ; étude FBF-IFOP 2024 sur la fréquentation des agences (10 % plus d'une fois par mois, 53 % une fois par an ou moins) ; chiffres de densité (environ un point pour 1 900 habitants).
Visa ou Mastercard sur une carte prépayée : ce que le réseau change vraiment (acceptation, programmes, taux), ce qui dépend de l'émetteur — et comment choisir.
Envoyer de l'argent à l'étranger sans compte bancaire : virement SEPA, service de transfert ou carte à carte — comment choisir, et lire le vrai coût de l'envoi.
Comment un wallet crypto s'articule avec un compte de paiement : qui détient quoi, le circuit d'achat et de vente, le cadre MiCA/KYC — et les risques réels.

