
Recharger sa carte prépayée en espèces : le déroulé au comptoir et les précautions
Coupon chez le buraliste ou dépôt au guichet : ce qu'on vous demande, comment activer le code sans le perdre, les pièges du comptoir et le seuil de 150 euros.
C'est l'un des sujets les plus déformés de l'économie bancaire, et notre version d'origine n'y échappait pas. Reprenons proprement.
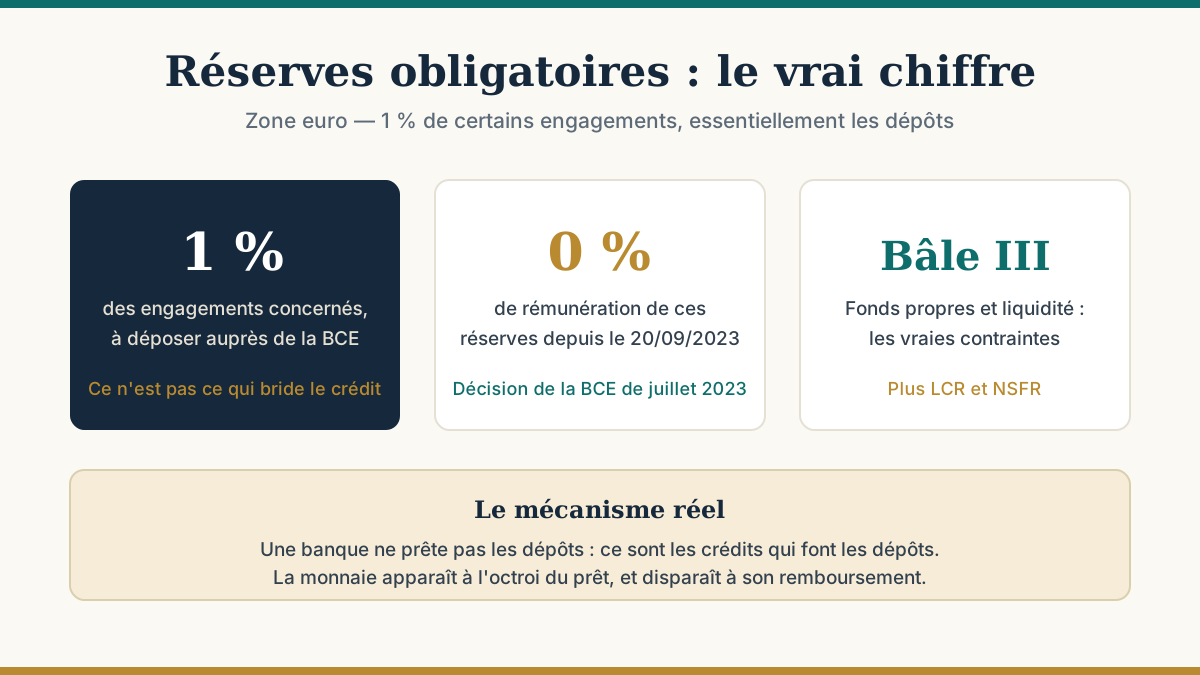
L'image courante — « la banque prête l'argent que vous avez déposé, en n'en gardant qu'une fraction » — est inexacte. Une banque commerciale n'attend pas d'avoir collecté pour prêter. Quand elle accorde un crédit, elle inscrit simultanément la créance à son actif et le montant au crédit du compte de l'emprunteur. La monnaie apparaît à cet instant.
C'est le sens de la formule des banques centrales : « les crédits font les dépôts », et non l'inverse. Le dépôt n'est pas la matière première du prêt, c'est son produit.
Symétriquement, quand l'emprunteur rembourse, la monnaie correspondante est détruite. Le stock de monnaie augmente quand la production de crédit dépasse les remboursements, et diminue dans le cas contraire.
Une correction importante à notre texte d'origine, qui parlait d'« un pourcentage des encours de crédit ». Ce n'est pas de cela qu'il s'agit.
Dans la zone euro, les établissements de crédit doivent détenir auprès de la banque centrale des réserves obligatoires égales à 1 % de certains engagements, pour l'essentiel les dépôts de la clientèle à moins de deux ans. Depuis la décision de juillet 2023, appliquée à compter de la période de constitution du 20 septembre 2023, ces réserves ne sont plus rémunérées — leur taux est passé à 0 %.
Avec un ratio de 1 %, la réserve obligatoire ne constitue pas le frein à la création monétaire. Elle sert essentiellement à stabiliser la demande de liquidité de banque centrale et à faciliter le pilotage des taux du marché monétaire.
Trois contraintes, autrement plus mordantes :
Ajoutons la solvabilité de l'emprunteur : une banque ne prête pas à qui ne peut pas rembourser, et c'est le premier filtre.
Aucun système bancaire au monde ne résiste à une panique généralisée : les dépôts sont exigibles immédiatement, les crédits ne le sont pas. C'est une caractéristique du métier, pas une anomalie.
Les garde-fous sont ailleurs :
À noter pour nos lecteurs : les fonds chargés sur une carte prépayée ne relèvent pas de la garantie des dépôts. Ils sont cantonnés sur un compte séparé de l'établissement de monnaie électronique — une protection réelle, mais de nature différente et moins forte. Voir les caractéristiques clés d'une carte rechargeable.
Le reproche fait à la « réserve fractionnaire » — permettre de créer de la monnaie « à partir de rien » — vise en réalité le pouvoir de création monétaire des banques commerciales, qui est une réalité et un choix d'organisation, pas un abus caché. Les propositions alternatives existent (monnaie pleine, séparation stricte des dépôts et du crédit) ; elles ont été débattues et rejetées, notamment par référendum en Suisse en 2018.
Ce qui est en revanche factuellement faux, c'est de présenter le ratio de 1 % comme la digue qui empêcherait un emballement. Ce rôle est tenu par les exigences de fonds propres et de liquidité.
Voir aussi comment les banques gagnent de l'argent.
Sources : Banque centrale européenne, « Que sont les réserves obligatoires ? » et décision de juillet 2023 fixant leur rémunération à 0 % à compter du 20 septembre 2023 ; Banque de France (réserves obligatoires et facilités permanentes) ; cadre prudentiel de Bâle III (fonds propres, LCR, NSFR) ; Fonds de garantie des dépôts et de résolution (plafond de 100 000 €).
Coupon chez le buraliste ou dépôt au guichet : ce qu'on vous demande, comment activer le code sans le perdre, les pièges du comptoir et le seuil de 150 euros.
Hôtel ou loueur : la pré-autorisation gèle une somme sans la débiter. Ce que cela change avec une carte prépayée, la libération du montant et les alternatives.
Carte ou prélèvement SEPA, solde insuffisant, carte virtuelle : comment payer un abonnement avec une carte prépayée, et pourquoi elle n'annule pas le contrat.

