
Recharger sa carte prépayée en espèces : le déroulé au comptoir et les précautions
Coupon chez le buraliste ou dépôt au guichet : ce qu'on vous demande, comment activer le code sans le perdre, les pièges du comptoir et le seuil de 150 euros.
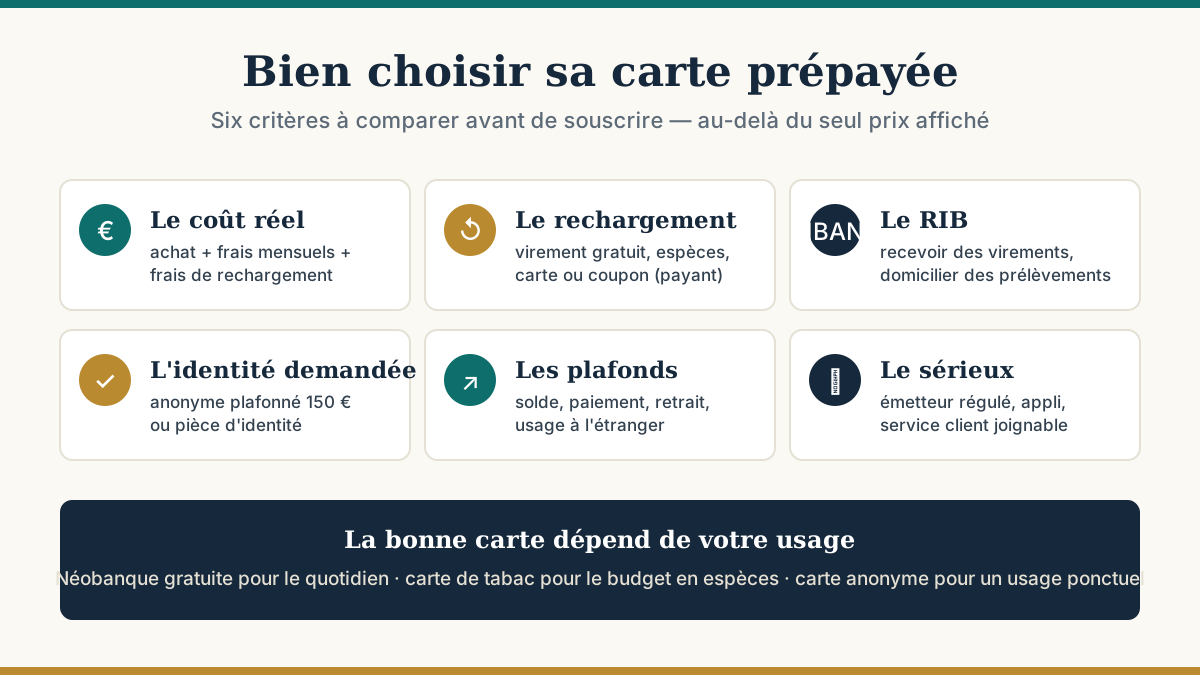
L'offre de cartes prépayées est pléthorique, et les pages qui promettent « la meilleure » se ressemblent toutes. Plutôt qu'un énième classement, voici une méthode : les six critères qui font vraiment la différence, puis la carte adaptée à votre situation. Pour le tableau comparatif chiffré et à jour, reportez-vous à notre comparatif dédié.
Une carte « à 9,90 € » peut coûter bien plus cher qu'une carte à cotisation. Additionnez : prix d'achat + frais mensuels + frais de rechargement (souvent 2 à 5 % par recharge selon le moyen) + éventuels frais d'inactivité. C'est ce total, rapporté à votre usage réel, qui compte. Une néobanque gratuite rechargée par virement peut revenir à 0 € ; une carte de tabac rechargée par coupon peut coûter plusieurs euros à chaque fois.
Choisissez selon la façon dont vous alimenterez la carte.
Un RIB (IBAN) permet de recevoir des virements (salaire, remboursements) et parfois de domicilier des prélèvements (loyer, énergie). Si vous voulez en faire un compte du quotidien, exigez un RIB — et vérifiez que les prélèvements sont acceptés, ce que toutes les cartes ne permettent pas. Pour un simple budget d'appoint, un RIB est facultatif.
Une carte « anonyme » sans justificatif existe, mais elle est strictement plafonnée à 150 € (solde et rechargement), réservée à la France, et sans usage à l'étranger — c'est une règle européenne anti-blanchiment (nos explications). Pour tout usage sérieux, il faut fournir une pièce d'identité : ce n'est pas un défaut, c'est la condition de plafonds utilisables.
Solde maximum, plafonds de paiement et de retrait, usage à l'étranger : vérifiez qu'ils couvrent votre besoin. Une carte au plafond trop bas sera refusée pour une caution de location ou un achat conséquent.
C'est le critère qu'on oublie et qui compte le plus. Privilégiez un émetteur régulé (établissement de monnaie électronique ou de paiement agréé dans l'UE), avec une application correcte et un service client joignable. L'histoire récente le rappelle : des cartes ont disparu avec leur émetteur (WeSwap) ou ont dû migrer en urgence (Transcash). Vos fonds sont cantonnés et protégés, mais un émetteur fragile, c'est le risque d'une interruption de service.
Il n'y a pas de « meilleure carte » dans l'absolu : il y a la carte adaptée à votre usage. Passez chaque candidate au crible des six critères ci-dessus, calculez le coût réel sur un an, et méfiez-vous des promesses de gratuité qui cachent des frais de rechargement. Le classement chiffré et actualisé est dans notre comparatif.
Pour voir ces critères appliqués à une offre précise, lisez notre avis sur la carte Sogexia.
Sources : grilles tarifaires officielles des émetteurs, directive (UE) 2018/843 (seuil anonymat 150 €), ACPR (agrément des émetteurs).
Coupon chez le buraliste ou dépôt au guichet : ce qu'on vous demande, comment activer le code sans le perdre, les pièges du comptoir et le seuil de 150 euros.
Hôtel ou loueur : la pré-autorisation gèle une somme sans la débiter. Ce que cela change avec une carte prépayée, la libération du montant et les alternatives.
Carte ou prélèvement SEPA, solde insuffisant, carte virtuelle : comment payer un abonnement avec une carte prépayée, et pourquoi elle n'annule pas le contrat.

