
Visa ou Mastercard pour une carte prépayée : quelle différence ?
Visa ou Mastercard sur une carte prépayée : ce que le réseau change vraiment (acceptation, programmes, taux), ce qui dépend de l'émetteur — et comment choisir.
Cet article de 2019 a été entièrement réécrit : sa version d'origine énumérait des « activités bancaires » sans distinguer ce qui fait juridiquement une banque de ce que font les autres établissements agréés — la distinction qui compte pourtant le plus pour le lecteur de ce site.
« Quelles sont les activités de la banque ? » La question a une réponse juridique précise, et elle éclaire directement le sujet de ce site : ce qu'une banque fait et qu'un compte sans banque ne peut pas faire — et inversement.
En droit français, une banque est un établissement de crédit (article L511-1 du Code monétaire et financier), agréé par l'ACPR, dont le métier repose sur trois activités :
Le cœur du modèle est la combinaison des deux premières : la banque prête l'argent qu'elle collecte. C'est ce qui la rend utile à l'économie, ce qui la rend fragile, et ce qui justifie qu'elle soit encadrée comme aucun autre acteur — avec, en contrepartie, la garantie des dépôts jusqu'à 100 000 € par déposant (comment les banques gagnent de l'argent).
Autour de ce cœur, les grands groupes ajoutent des métiers : banque de financement et d'investissement, gestion d'actifs, assurance via des filiales (banques d'investissement : comment fonctionnent-elles). Mais ces activités ne font pas la banque ; les trois premières, si.
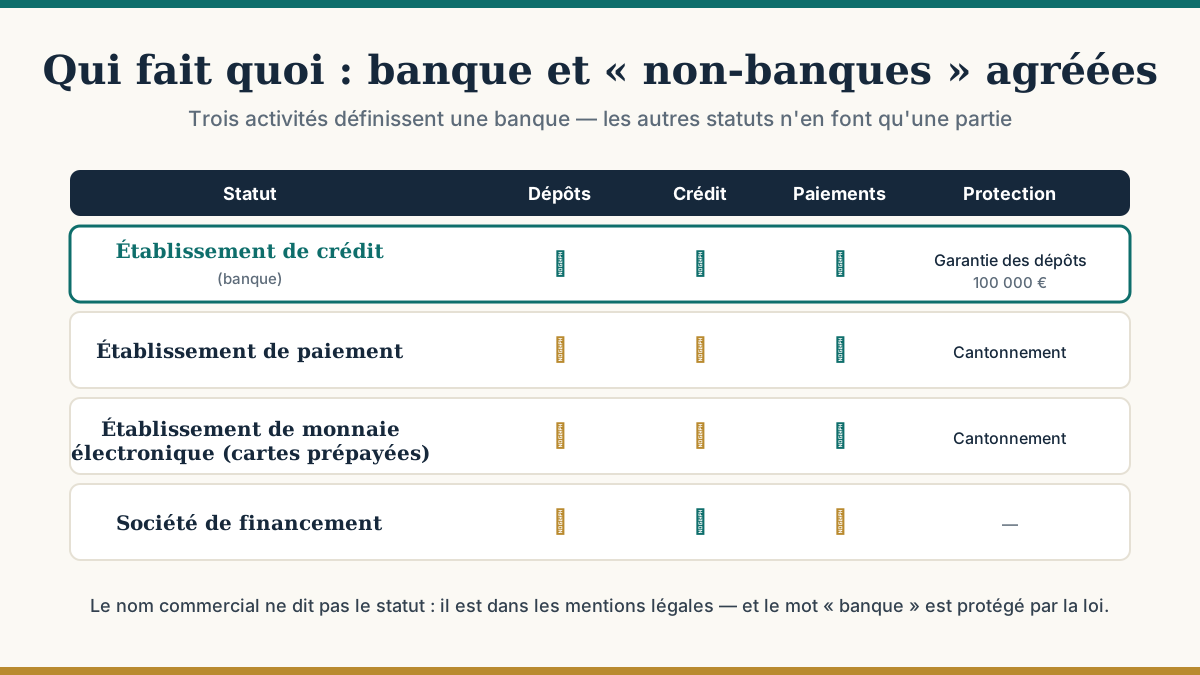
Depuis les directives européennes sur les paiements et la monnaie électronique, d'autres établissements agréés font une partie de ce travail, sous leur propre statut :
| Statut | Ce qu'il peut faire | Ce qu'il ne peut pas faire | Protection des fonds |
|---|---|---|---|
| Établissement de crédit (banque) | Dépôts, crédit, paiements, épargne | — | Garantie des dépôts (100 000 €) |
| Établissement de paiement | Comptes de paiement, cartes, virements, prélèvements | Recevoir des dépôts pour son compte, prêter (hors crédit accessoire limité) | Cantonnement |
| Établissement de monnaie électronique | Émettre de la monnaie électronique (cartes prépayées, comptes associés), services de paiement | Recevoir des dépôts, prêter | Cantonnement |
| Société de financement | Crédit (consommation, leasing…) | Recevoir des dépôts du public | — |
La plupart des comptes « sans banque » et des cartes prépayées relèvent des deux statuts du milieu. Ils font très bien les paiements — souvent mieux et moins cher que les banques — mais ni dépôts rémunérés garantis, ni crédit. Leurs fonds sont cantonnés (séparés du patrimoine de l'établissement), ce qui est une protection réelle, mais ce n'est pas la garantie des dépôts (la différence, expliquée).
Une précision de vocabulaire, qui n'est pas anodine : ces acteurs sont souvent appelés « néo-banques » dans la presse. Le terme est impropre — et le mot « banque » est protégé par la loi française. Un établissement de paiement ou de monnaie électronique n'est pas une banque, et ne s'en cache pas dans ses mentions légales : c'est là qu'il faut regarder.
Et dans tous les cas : le nom commercial d'une offre ne dit pas son statut. Le statut est dans les mentions légales — établissement de crédit, de paiement ou de monnaie électronique, agréé par quel régulateur, dans quel pays.
Sources : Code monétaire et financier, articles L511-1 (établissements de crédit), L522-1 (établissements de paiement), L526-1 (établissements de monnaie électronique), L511-5 (monopole bancaire) ; directive 2009/110/CE et directive (UE) 2015/2366 (DSP2) ; Fonds de garantie des dépôts et de résolution (plafond de 100 000 €) ; ACPR, registre des agents financiers (Regafi).
Visa ou Mastercard sur une carte prépayée : ce que le réseau change vraiment (acceptation, programmes, taux), ce qui dépend de l'émetteur — et comment choisir.
Envoyer de l'argent à l'étranger sans compte bancaire : virement SEPA, service de transfert ou carte à carte — comment choisir, et lire le vrai coût de l'envoi.
Comment un wallet crypto s'articule avec un compte de paiement : qui détient quoi, le circuit d'achat et de vente, le cadre MiCA/KYC — et les risques réels.

