
Recharger sa carte prépayée en espèces : le déroulé au comptoir et les précautions
Coupon chez le buraliste ou dépôt au guichet : ce qu'on vous demande, comment activer le code sans le perdre, les pièges du comptoir et le seuil de 150 euros.
Un budget ne sert pas à se priver. Il sert à savoir, avant le 10 du mois, ce qui est déjà engagé — et donc ce qui reste réellement disponible. Voici une méthode qui tient, sans tableur compliqué.
C'est l'étape que tout le monde saute, et c'est celle qui fait la différence.
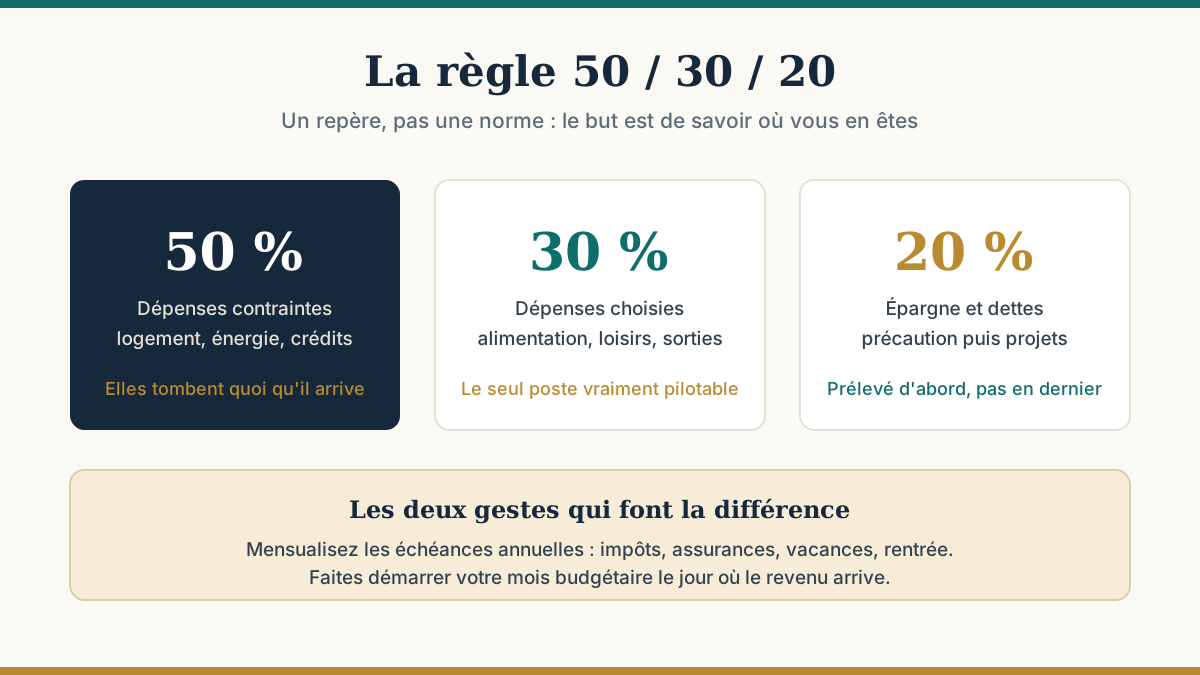
La règle 50/30/20 donne un repère utile : environ 50 % des revenus nets pour les dépenses contraintes, 30 % pour les dépenses choisies, 20 % pour l'épargne et le remboursement des dettes. Ce sont des ordres de grandeur, pas une norme : dans les zones tendues, le poste logement dépasse souvent 50 % à lui seul. Le but n'est pas d'atteindre les ratios, c'est de savoir où vous en êtes.
Impôts, assurance annuelle, révision de la voiture, vacances, rentrée scolaire : ces dépenses ne sont pas des imprévus, ce sont des échéances connues. Additionnez-les sur l'année, divisez par douze, et traitez le résultat comme une charge mensuelle. C'est l'unique manière d'éviter les trois mois de l'année où « tout tombe en même temps ».
Un budget qui commence le 1er du mois alors que le salaire arrive le 28 se décale en permanence. Faites démarrer votre mois budgétaire le jour où le revenu arrive, et programmez les virements automatiques (épargne, provision pour charges annuelles) le lendemain. Ce qui est mis de côté avant d'être vu n'est jamais dépensé.
La vieille méthode des enveloppes fonctionne toujours, parce qu'elle rend la limite visible. Aujourd'hui, on peut la reproduire sans espèces :
Avant tout projet, visez trois mois de dépenses contraintes sur un support disponible immédiatement (Livret A, LDDS). C'est ce matelas qui évite qu'une panne de voiture ne se transforme en crédit à la consommation. Tant qu'il n'existe pas, l'épargne « projet » est prématurée.
Notre version d'origine conseillait d'attendre trois ans avant d'emprunter pour une voiture. C'est un cas particulier, pas une règle.
Le vrai repère est ailleurs : un crédit qui finance un besoin durable (logement, outil de travail, véhicule indispensable) peut se justifier ; un crédit renouvelable qui finance une dépense courante est un signal d'alerte, à cause de son taux et de son fonctionnement à durée indéfinie. Et rappelons un point que nous avons corrigé ailleurs : une carte prépayée ne donne pas accès au crédit, contrairement à ce que promettent certaines offres — voir obtenir un crédit avec une carte prépayée.
Ce n'est pas un échec de méthode. Les recours existent et sont gratuits :
Et pour attaquer le poste bancaire lui-même : comment réduire les frais bancaires au minimum.
Sources : Observatoire des tarifs bancaires du CCSF, rapport annuel 2026 (offre client fragile) ; Banque de France (microcrédit accompagné, procédure de surendettement) ; lesclesdelabanque.com pour les plafonds de frais d'incidents.
Coupon chez le buraliste ou dépôt au guichet : ce qu'on vous demande, comment activer le code sans le perdre, les pièges du comptoir et le seuil de 150 euros.
Hôtel ou loueur : la pré-autorisation gèle une somme sans la débiter. Ce que cela change avec une carte prépayée, la libération du montant et les alternatives.
Carte ou prélèvement SEPA, solde insuffisant, carte virtuelle : comment payer un abonnement avec une carte prépayée, et pourquoi elle n'annule pas le contrat.

