
Recharger sa carte prépayée en espèces : le déroulé au comptoir et les précautions
Coupon chez le buraliste ou dépôt au guichet : ce qu'on vous demande, comment activer le code sans le perdre, les pièges du comptoir et le seuil de 150 euros.
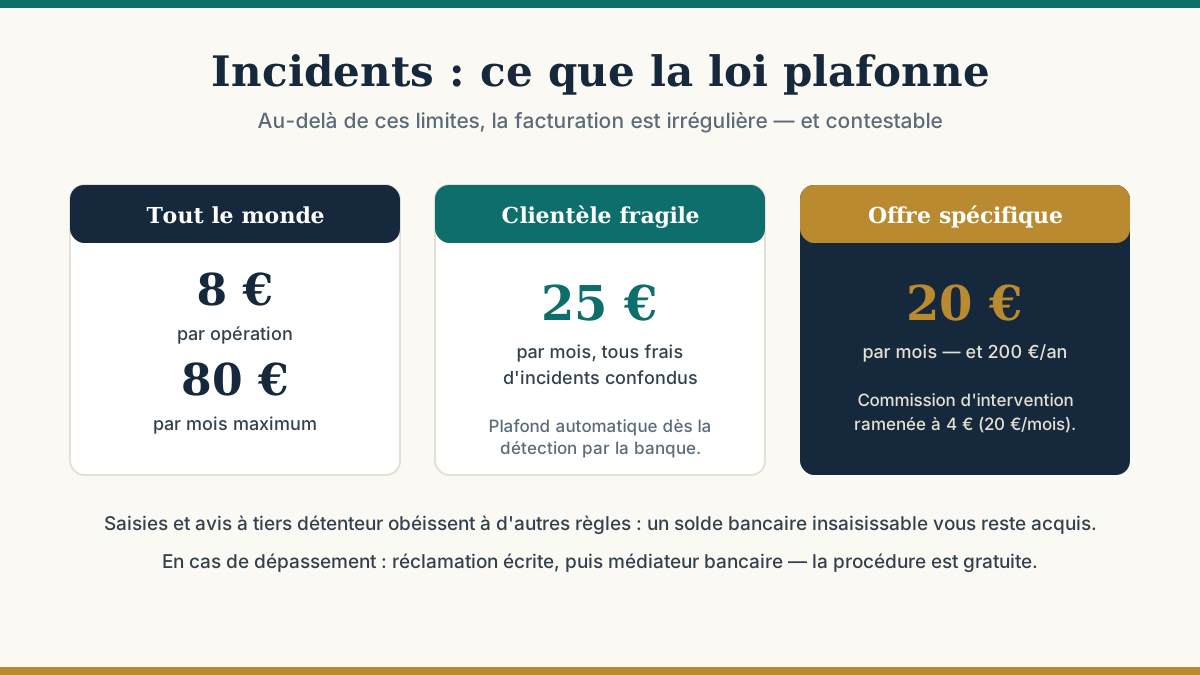
Un incident sur un compte bancaire, c'est deux choses très différentes : les frais que la banque facture (dépassement, rejet), et les saisies ordonnées par un créancier ou l'administration. Dans les deux cas, la loi vous protège plus que vous ne le pensez.
La commission d'intervention, facturée quand la banque « analyse » une opération qui déséquilibre le compte, est encadrée :
Si votre relevé dépasse ces limites, la facturation est irrégulière : réclamation écrite à la banque, puis saisine du médiateur bancaire (gratuite) si la réponse ne vient pas.
Dans tous les cas, les comptes-titres, les contenus des coffres et certains avoirs ne sont pas saisis dans les mêmes conditions.
Point essentiel : une saisie ne peut pas vous laisser sans rien. La banque doit vous laisser d'office une somme correspondant au montant forfaitaire du RSA pour une personne seule — c'est le solde bancaire insaisissable (SBI), laissé automatiquement, sans demande de votre part. Le montant est revalorisé périodiquement : reportez-vous au barème en vigueur.
Certaines sommes sont par ailleurs insaisissables par nature (prestations familiales, RSA, allocations…) ; si elles ont été saisies, vous pouvez en demander la restitution auprès de la banque, justificatifs à l'appui.
Enfin, une remarque de fond : les frais d'incidents frappent surtout les comptes les plus fragiles. Un compte sans découvert possible — droit au compte, néobanque ou carte prépayée — supprime mécaniquement cette catégorie de frais. Voir aussi nos repères sur les frais de tenue de compte et sur l'avis à tiers détenteur.
Sources : Code monétaire et financier (art. L312-1-3, plafonds de commission d'intervention), Banque de France et lesclesdelabanque.com (frais d'incidents, clientèle fragile), service-public.fr (SATD, saisie-attribution, solde bancaire insaisissable).
Coupon chez le buraliste ou dépôt au guichet : ce qu'on vous demande, comment activer le code sans le perdre, les pièges du comptoir et le seuil de 150 euros.
Hôtel ou loueur : la pré-autorisation gèle une somme sans la débiter. Ce que cela change avec une carte prépayée, la libération du montant et les alternatives.
Carte ou prélèvement SEPA, solde insuffisant, carte virtuelle : comment payer un abonnement avec une carte prépayée, et pourquoi elle n'annule pas le contrat.

