
Recharger sa carte prépayée en espèces : le déroulé au comptoir et les précautions
Coupon chez le buraliste ou dépôt au guichet : ce qu'on vous demande, comment activer le code sans le perdre, les pièges du comptoir et le seuil de 150 euros.
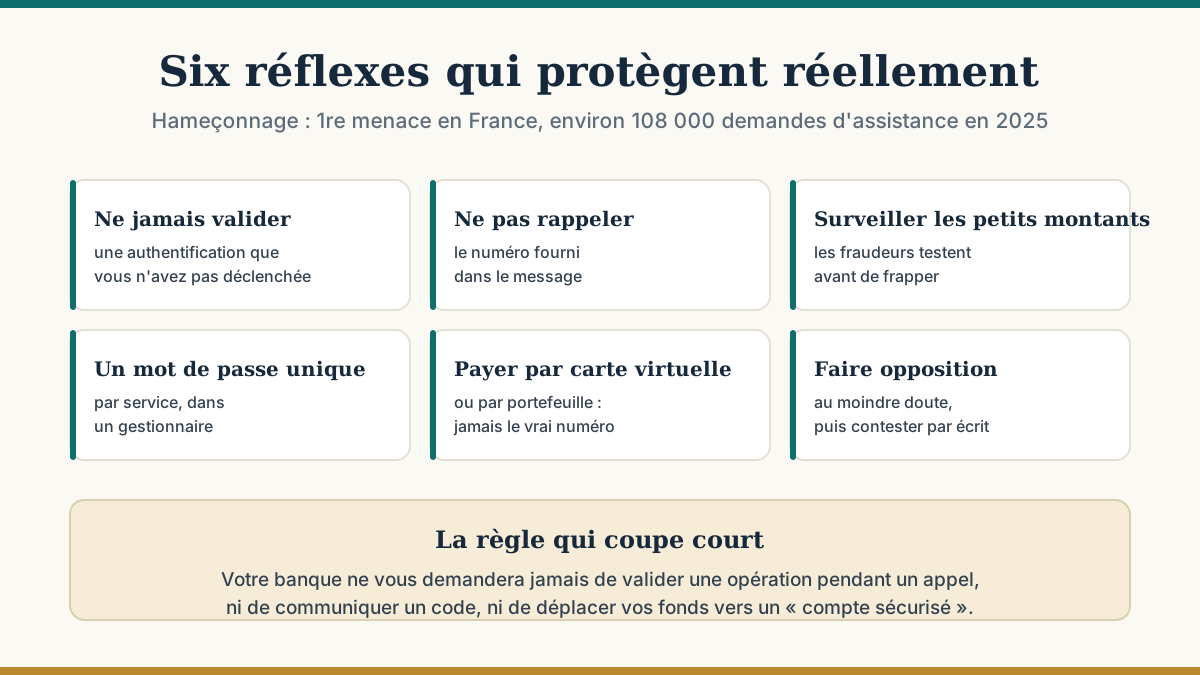
Notre version de 2016 s'appuyait sur un sondage daté et citait Google Checkout, un service fermé depuis 2013. Le paysage a changé du tout au tout : la fraude technique a reculé, mais la manipulation du client, elle, a explosé. Voici l'état réel de la menace et ce qui protège vraiment.
D'après le rapport d'activité de Cybermalveillance.gouv.fr, publié en mars 2026 sur l'année 2025 :
C'est le point à retenir : le fraudeur d'aujourd'hui ne casse pas la sécurité de votre banque. Il vous convainc de la contourner vous-même.
C'est le scénario dominant, et il fonctionne parce qu'il coche toutes les cases de la crédibilité :
Cette validation est le paiement. En la confirmant, vous authentifiez vous-même le virement du fraudeur.
La règle qui coupe court à tout : votre banque ne vous demandera jamais de valider quoi que ce soit dans l'application pendant un appel, ni de communiquer un code reçu par SMS, ni de déplacer votre argent vers un « compte sécurisé ». Aucune exception. Raccrochez et rappelez le numéro figurant au dos de votre carte.
Pour une opération non autorisée, la banque doit vous rembourser, et le faire immédiatement après signalement. La franchise est plafonnée à 50 € avant opposition, et elle tombe à zéro si le paiement a été fait sans authentification forte ou si vous n'avez pas pu détecter la perte de votre carte.
En revanche, si vous avez validé vous-même l'opération, la banque invoquera la négligence grave. C'est tout l'enjeu des arnaques par manipulation, et c'est pourquoi le réflexe n°1 ci-dessus vaut tous les antivirus.
Notre conclusion d'origine — « rechargez lors de vos achats, les risques deviennent quasi nuls » — était trop optimiste. Une carte prépayée ne vous protège pas de l'hameçonnage : rien n'empêche un fraudeur d'obtenir vos identifiants d'espace client.
Ce qu'elle fait, en revanche, c'est borner la perte. Compromise, elle expose le solde chargé, pas l'ensemble de vos avoirs. C'est un cloisonnement utile pour les achats en ligne — pas un bouclier.
Voir nos 5 solutions pour sécuriser ses paiements sur Internet, notre guide que faire en cas de fraude et notre comparatif des cartes prépayées.
Sources : Cybermalveillance.gouv.fr, rapport d'activité et état de la menace 2025 (publié en mars 2026) ; Observatoire de la sécurité des moyens de paiement (Banque de France) ; articles L133-18 à L133-24 du Code monétaire et financier ; règles d'authentification forte de la DSP2.
Coupon chez le buraliste ou dépôt au guichet : ce qu'on vous demande, comment activer le code sans le perdre, les pièges du comptoir et le seuil de 150 euros.
Hôtel ou loueur : la pré-autorisation gèle une somme sans la débiter. Ce que cela change avec une carte prépayée, la libération du montant et les alternatives.
Carte ou prélèvement SEPA, solde insuffisant, carte virtuelle : comment payer un abonnement avec une carte prépayée, et pourquoi elle n'annule pas le contrat.

