
Visa ou Mastercard pour une carte prépayée : quelle différence ?
Visa ou Mastercard sur une carte prépayée : ce que le réseau change vraiment (acceptation, programmes, taux), ce qui dépend de l'émetteur — et comment choisir.
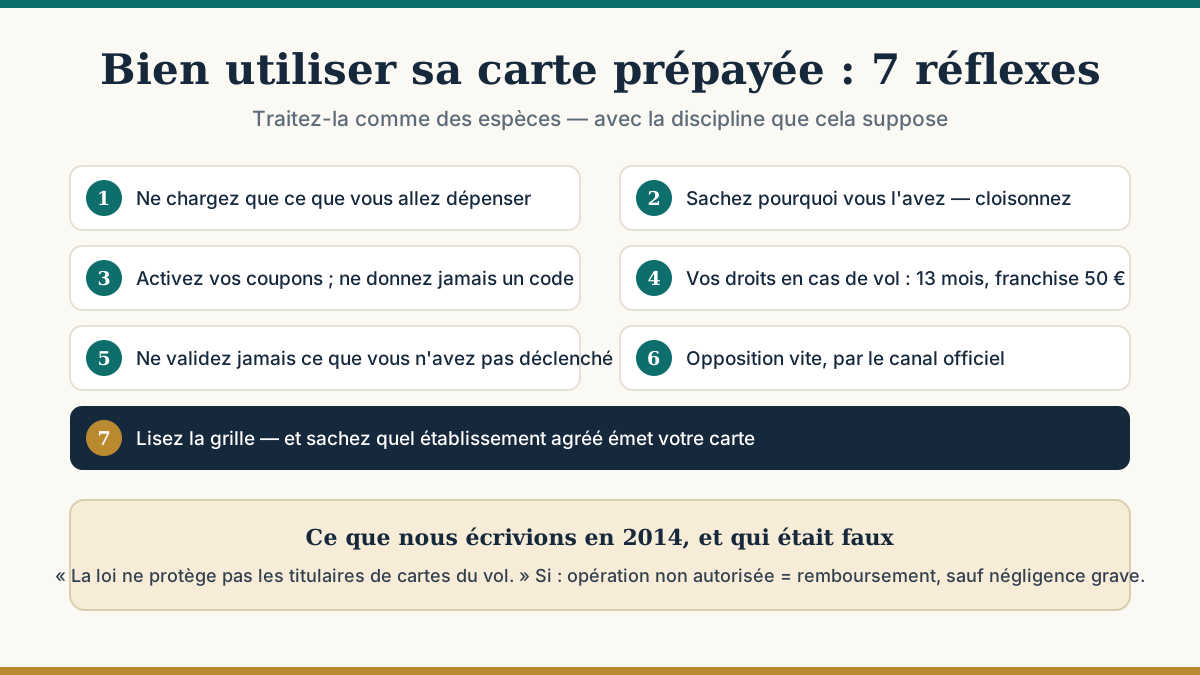
Cet article de 2014 a été entièrement réécrit : sa version d'origine affirmait que « la loi ne protège pas les titulaires de cartes du vol » — c'est faux, et c'était déjà faux à l'époque. Le conseil de fond (traiter sa carte comme des espèces) était bon ; le cadre juridique et les réflexes ont été mis à jour.
Le conseil central de notre version de 2014 n'a pas vieilli : traitez votre carte prépayée comme des espèces — avec la discipline que cela suppose. Ce qui a vieilli, c'est tout le reste : les droits du porteur, les arnaques, les usages. Voici le mode d'emploi en sept réflexes.
Une carte prépayée n'est pas un livret : ses fonds sont cantonnés chez l'émetteur mais pas couverts par la garantie des dépôts. Chargez le budget du mois, du voyage ou des achats en ligne — pas votre épargne. C'est à la fois la meilleure protection et la meilleure discipline budgétaire (pourquoi).
La question de 2014 reste la bonne : pourquoi cette carte ? Pour payer en ligne sans exposer votre compte principal ? Pour cadrer un budget ? Pour voyager ? Chaque usage appelle sa carte, ou son solde dédié. Le cloisonnement est la vraie valeur du produit : une carte d'achats en ligne compromise n'expose que son solde.
Un coupon de rechargement acheté n'est qu'un bout de papier tant que le code n'est pas activé sur votre compte : perdu avant activation, il est perdu. Activez tout de suite, gardez le ticket jusqu'à voir le solde. Et retenez la règle absolue : personne de légitime ne vous demandera un code de recharge — faux conseiller, faux acheteur, faux organisme, c'est l'arnaque la plus répandue sur ce support (les pièges).
Contrairement à ce que nous écrivions en 2014, la loi protège le porteur : pour une opération non autorisée, vous disposez de 13 mois pour contester, le remboursement est immédiat, et votre franchise est plafonnée à 50 € avant opposition (zéro après). La protection tombe en revanche en cas de négligence grave — code communiqué, ou opération validée par vous-même à la demande d'un escroc (articles L133-18 à L133-24 du Code monétaire et financier). Ce qui nous amène au réflexe suivant.
L'authentification forte a rendu le piratage technique difficile ; les fraudeurs attaquent donc le porteur : appel du « service fraude », SMS pressant, demande de « valider pour annuler ». Une validation dans votre application que vous n'avez pas vous-même déclenchée doit être refusée — systématiquement (comment protéger son compte).
Carte perdue ou volée : blocage immédiat depuis l'application ou le numéro figurant sur le site officiel de l'émetteur — jamais un numéro trouvé via un moteur de recherche, vecteur connu de faux services clients (opposition : ce qu'il faut savoir).
Frais d'inactivité, coût de chaque voie de rechargement, commission de change : la grille tarifaire se lit avant d'acheter. Et le conseil de 2014 sur les émetteurs « à l'autre bout du monde » reste pertinent, reformulé : vérifiez dans vos conditions générales quel établissement agréé émet la monnaie électronique de votre carte, et dans quel pays — c'est de lui que dépend la protection de vos fonds.
Sources : articles L133-18 à L133-24 du Code monétaire et financier (contestation 13 mois, franchise 50 €, négligence grave) ; règles d'authentification forte de la DSP2 ; directive 2009/110/CE (cantonnement) ; Cybermalveillance.gouv.fr (arnaque au faux conseiller, coupons).
Visa ou Mastercard sur une carte prépayée : ce que le réseau change vraiment (acceptation, programmes, taux), ce qui dépend de l'émetteur — et comment choisir.
Envoyer de l'argent à l'étranger sans compte bancaire : virement SEPA, service de transfert ou carte à carte — comment choisir, et lire le vrai coût de l'envoi.
Comment un wallet crypto s'articule avec un compte de paiement : qui détient quoi, le circuit d'achat et de vente, le cadre MiCA/KYC — et les risques réels.

