
Visa ou Mastercard pour une carte prépayée : quelle différence ?
Visa ou Mastercard sur une carte prépayée : ce que le réseau change vraiment (acceptation, programmes, taux), ce qui dépend de l'émetteur — et comment choisir.
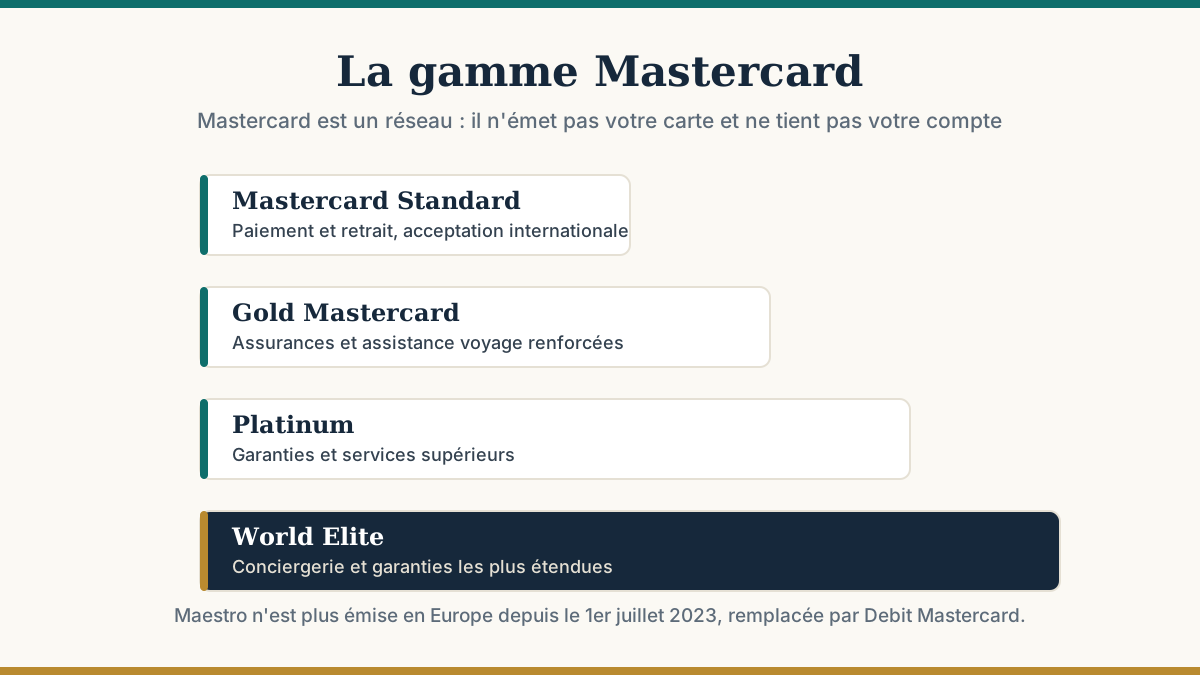
Comme Visa, Mastercard est un réseau de paiement, pas une banque. Mastercard ne détient pas votre argent, ne vous accorde aucun crédit et ne vous facture rien directement : votre carte est émise par une banque ou par un établissement de monnaie électronique, qui achète l'accès au réseau.
Notre version d'origine affirmait que « les cartes de crédit sont plus généralement acceptées que les cartes de banque classiques » et qu'une carte Mastercard était « une carte compte sans banque ». Les deux affirmations étaient fausses et ont été retirées : l'acceptation dépend du réseau, pas du mode de débit, et seule une carte prépayée fonctionne sans compte bancaire.
Le réseau structure ses cartes particuliers en niveaux, du plus simple au plus complet :
Ces cartes donnent accès aux programmes d'avantages du réseau — dont Priceless, l'offre d'expériences et de privilèges réservée aux porteurs Mastercard.
Côté prix, l'écart de gamme est brutal : au 1er avril 2026, une World Elite coûte en moyenne environ 300 € par an en débit immédiat, contre environ 45 € pour une carte standard à débit immédiat.
Point souvent ignoré : Maestro, la marque de débit historique de Mastercard, n'est plus émise en Europe depuis le 1er juillet 2023. Les nouvelles cartes sont des Debit Mastercard, qui présentent l'avantage d'être acceptées en ligne — ce que Maestro ne permettait pas partout. Si vous détenez encore une Maestro, elle sera remplacée à son échéance par votre banque.
Une carte Mastercard est toujours plafonnée, en paiement comme en retrait, généralement sur une période glissante (7 ou 30 jours). Mais ces plafonds ne sont pas fixés par Mastercard : c'est votre banque ou votre émetteur qui les définit, selon votre profil, et qui peut les relever ponctuellement — pour un achat important ou un voyage — sur simple demande.
Le plafond n'est pas une brimade : il borne la perte en cas de vol ou de piratage. C'est ce qui empêche un fraudeur de vider un compte en une soirée.
Une carte prépayée Mastercard emprunte le même réseau, mais fonctionne en sens inverse : vous chargez d'abord, vous dépensez ensuite, sans découvert possible et sans compte courant obligatoire. Les garanties d'assurance des gammes Gold ou World Elite ne s'y appliquent pas, et le rechargement est encadré : au-delà de 150 € de monnaie électronique, l'identité du porteur doit être vérifiée (directive européenne 2018/843).
Pour comparer les offres du marché, voyez notre comparatif des cartes prépayées, notre fiche sur le réseau Visa — et ce qui distingue vraiment les deux réseaux sur une prépayée.
Sources : mastercard.fr (gammes et programmes porteurs) ; Mastercard / Adyen (bascule Maestro → Debit Mastercard, arrêt des émissions en Europe au 1er juillet 2023) ; MoneyVox, relevé des tarifs World Elite au 1er avril 2026 ; Observatoire des tarifs bancaires du CCSF, rapport 2026 ; directive (UE) 2018/843.
Visa ou Mastercard sur une carte prépayée : ce que le réseau change vraiment (acceptation, programmes, taux), ce qui dépend de l'émetteur — et comment choisir.
Envoyer de l'argent à l'étranger sans compte bancaire : virement SEPA, service de transfert ou carte à carte — comment choisir, et lire le vrai coût de l'envoi.
Comment un wallet crypto s'articule avec un compte de paiement : qui détient quoi, le circuit d'achat et de vente, le cadre MiCA/KYC — et les risques réels.

