
Recharger sa carte prépayée en espèces : le déroulé au comptoir et les précautions
Coupon chez le buraliste ou dépôt au guichet : ce qu'on vous demande, comment activer le code sans le perdre, les pièges du comptoir et le seuil de 150 euros.
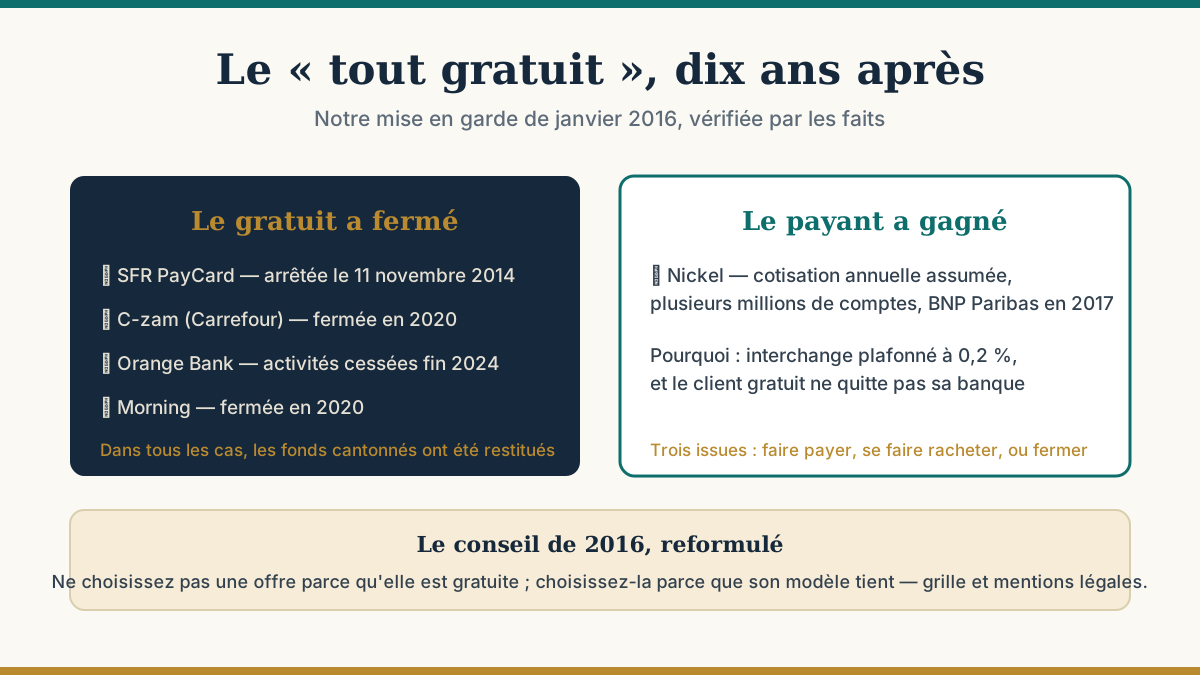
Cet article de janvier 2016 a été entièrement réécrit : sa mise en garde contre les services « 100 % gratuits » était juste sur le fond, mais appuyée sur des chiffres invérifiables (« pas plus de 50 000 clients réguliers » pour Nickel) et une erreur de date sur SFR PayCard. Dix ans après, le bilan donne raison à l'intuition — avec des faits.
En janvier 2016, nous écrivions : « ne vous ruez pas sur les services 100 % gratuits », parce que « la gratuité a un coût qui devra être supporté soit par le client, soit par la start-up ». C'était un pari. Dix ans plus tard, il est possible de le vérifier — et la réponse est nette.
SFR PayCard, la carte prépayée Mastercard « tout gratuit » de l'opérateur, citée en 2016 comme l'échec emblématique : lancée en septembre 2012, elle a été arrêtée le 11 novembre 2014 — deux ans après son lancement, et non « moins de 12 mois » comme nous l'écrivions. Les porteurs ont pu retirer ou se faire rembourser leurs fonds sans frais, et se sont vu offrir une carte PCS en compensation.
C-zam, le compte de Carrefour (coffret à 5 €, 1 € par mois), lancé en 2017 : fermé en 2020.
Orange Bank, la banque mobile de l'opérateur, aux services largement gratuits : activités cessées fin 2024.
Morning (ex-Payname), la fintech toulousaine « gratuite » : suspendue par l'ACPR en 2016, reprise, puis fermée en 2020 (que devient Morning).
Et Nickel, que notre article de 2016 raillait — « pas de quoi faire trembler la Société Générale » ? Le compte à cotisation annuelle assumée est devenu le plus grand succès du secteur : plusieurs millions de comptes, racheté par BNP Paribas en 2017 (notre fiche). Le payant a gagné ; le gratuit a fermé.
La mécanique que nous appelions « sponsoring customer » en 2016 a un nom plus simple : subventionner chaque client pour l'acquérir, en espérant se rattraper plus tard. Deux faits la rendent intenable dans le paiement :
Reste alors trois issues : faire payer (Nickel), se faire racheter (Nickel encore), ou fermer (les autres). La gratuité durable existe, mais chez des acteurs qui la financent par autre chose — une banque en ligne adossée à un groupe, par exemple (la carte bancaire gratuite : promesse ou bluff).
Notre version de 2016 agitait « la faillite de la start-up et la difficulté de récupérer ses fonds ». Précisons, parce que c'est le point utile :
Le conseil de bon sens de 2016 reste le nôtre, reformulé : ne choisissez pas une offre parce qu'elle est gratuite ; choisissez-la parce que son modèle tient — et vérifiez-le dans la grille et dans les mentions légales, pas dans la publicité. Le comparatif est construit ainsi.
Sources : presse économique de septembre 2014 sur l'arrêt de SFR PayCard (service arrêté le 11 novembre 2014, lancé en septembre 2012, remboursement sans frais, carte PCS proposée) ; fermetures de C-zam (2020), d'Orange Bank (fin 2024) et de Morning vérifiées lors de nos mises à jour précédentes ; règlement (UE) 2015/751 (interchange) ; directive 2009/110/CE (cantonnement) ; FGDR (garantie des dépôts).
Coupon chez le buraliste ou dépôt au guichet : ce qu'on vous demande, comment activer le code sans le perdre, les pièges du comptoir et le seuil de 150 euros.
Hôtel ou loueur : la pré-autorisation gèle une somme sans la débiter. Ce que cela change avec une carte prépayée, la libération du montant et les alternatives.
Carte ou prélèvement SEPA, solde insuffisant, carte virtuelle : comment payer un abonnement avec une carte prépayée, et pourquoi elle n'annule pas le contrat.

