
Visa ou Mastercard pour une carte prépayée : quelle différence ?
Visa ou Mastercard sur une carte prépayée : ce que le réseau change vraiment (acceptation, programmes, taux), ce qui dépend de l'émetteur — et comment choisir.
Transparence : ce site est rémunéré par Veritas, partenaire commercial. Cet article a été entièrement réécrit : sa version de 2019 donnait un seuil d'anonymat faux (1 000 €), recommandait des offres aujourd'hui disparues (C-zam, Orange Bank) et qualifiait la carte de notre partenaire de « haut de gamme », un positionnement que sa documentation officielle ne revendique pas.
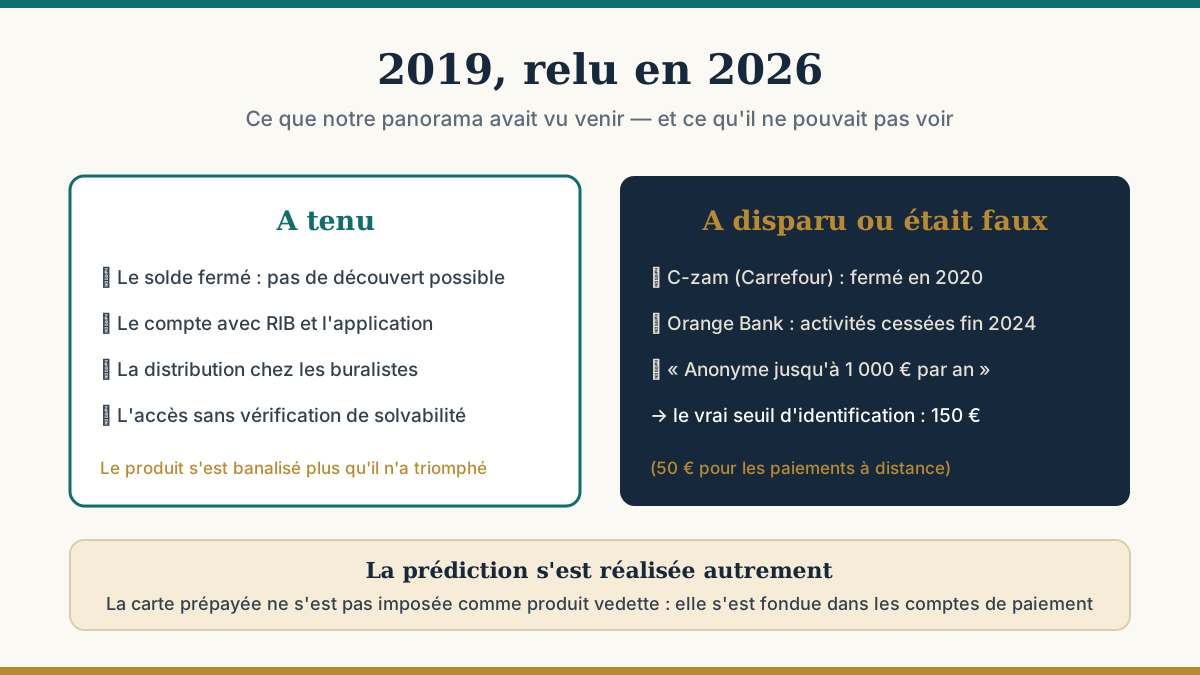
Notre panorama de février 2019 annonçait que la carte prépayée serait « à l'honneur » cette année-là. Rétrospectivement, il avait raison sur la tendance et faux sur plusieurs détails — dont un seuil réglementaire. Voici ce qui a tenu, ce qui a disparu, et ce que nous corrigeons.
La définition de 2019 reste exacte : une carte prépayée fonctionne comme une carte classique, à une différence près — vous ne disposez que du montant chargé à l'avance. Chaque paiement est vérifié contre le solde ; le découvert est impossible par construction. C'est toujours l'argument central du produit, détaillé dans principe et fonctionnement.
A tenu aussi la montée en gamme fonctionnelle décrite à l'époque : compte avec RIB, application de gestion, virements. Ce que 2019 appelait la transformation de la carte prépayée en « compte sans banque » s'est banalisé — au point que la frontière avec les comptes de paiement s'est presque effacée. Notre partenaire Veritas illustre cette configuration : carte prépayée Mastercard avec RIB et IBAN dédiés inclus, à 29,90 € par an (notre avis). Nous avons en revanche supprimé le qualificatif « haut de gamme » de 2019 : sa documentation officielle ne le revendique pas.
Notre version de 2019 affirmait qu'il restait possible de bénéficier de l'anonymat « à condition que le solde d'utilisation soit inférieur à 1 000 € par an ». C'était faux au moment de la publication : le cadre issu de la 5e directive anti-blanchiment (directive (UE) 2018/843) fixe le seuil d'identification à 150 € — et 50 € pour les paiements à distance. Au-delà, l'émetteur vérifie votre identité : pièce d'identité et justificatif de domicile. Le détail est dans carte prépayée anonyme.
L'affirmation « sa délivrance n'est soumise à aucune vérification auprès des fichiers de la Banque de France » reste exacte, elle — c'est ce qui rend le produit accessible aux personnes en interdit bancaire (droit au compte) — mais elle ne vaut que pour la solvabilité, pas pour l'identité.
L'article conseillait d'acheter son coffret C-zam chez Carrefour ou sa carte chez Orange Bank. Les deux offres sont mortes : C-zam a fermé en 2020, Orange Bank a cessé ses activités fin 2024. Leur disparition illustre une leçon que 2019 ne pouvait pas voir : dans ce secteur, la distribution ne suffit pas — le grand match banque-fintech a fait le tri.
Le circuit des buralistes, lui, a prospéré : Nickel, cité en 2019 comme « l'un des plus gros succès du secteur », en est aujourd'hui à plusieurs millions de comptes (notre fiche).
Comment l'obtenir ? En ligne (formulaire puis justificatifs, réception par courrier) ou en point de vente physique pour les marques distribuées chez les buralistes. Rien n'a changé, sinon les acteurs.
Comment la recharger ? Virement, dépôt d'espèces, coupons ou application selon l'émetteur — chaque voie a son coût propre (recharger en espèces).
Peut-on en avoir plusieurs ? Oui, chez un ou plusieurs émetteurs, dans les limites que chacun fixe. Mais rappelez-vous que dès qu'un compte porte un IBAN, il est déclaré au fichier FICOBA — la multiplication des cartes n'est pas un instrument de discrétion.
Pour qui ? Maîtrise d'un budget, achats en ligne cloisonnés, voyage, apprentissage pour un adolescent lorsque l'émetteur propose une offre mineurs — notre partenaire, lui, réserve son offre aux majeurs. Le tour complet est dans quels avantages et notre FAQ.
La prédiction de 2019 s'est réalisée, mais pas comme l'article l'imaginait : la carte prépayée n'a pas triomphé comme produit vedette — elle s'est fondue dans le paysage, absorbée dans l'offre standard des comptes de paiement. Pour choisir dans ce paysage-là, le comparatif reste le bon point de départ.
Sources : directive (UE) 2018/843 (seuils de 150 € et 50 €) ; DGFiP (FICOBA) ; historique C-zam et Orange Bank vérifié lors de nos mises à jour précédentes ; cardveritas.com, pages « Carte prépayée » et « Tarifs », consultées en français et en anglais le 18 août 2026 (29,90 €/an, RIB et IBAN dédiés, offre réservée aux majeurs ; aucun positionnement « haut de gamme »).
Visa ou Mastercard sur une carte prépayée : ce que le réseau change vraiment (acceptation, programmes, taux), ce qui dépend de l'émetteur — et comment choisir.
Envoyer de l'argent à l'étranger sans compte bancaire : virement SEPA, service de transfert ou carte à carte — comment choisir, et lire le vrai coût de l'envoi.
Comment un wallet crypto s'articule avec un compte de paiement : qui détient quoi, le circuit d'achat et de vente, le cadre MiCA/KYC — et les risques réels.

