
Visa ou Mastercard pour une carte prépayée : quelle différence ?
Visa ou Mastercard sur une carte prépayée : ce que le réseau change vraiment (acceptation, programmes, taux), ce qui dépend de l'émetteur — et comment choisir.
Transparence : ce site est rémunéré par Veritas, partenaire commercial. Cet article a été entièrement réécrit : sa version de 2016 qualifiait le compte de notre partenaire de « référence » et de « choix à privilégier » — deux recommandations que nos règles éditoriales interdisent. Elles ont été supprimées.
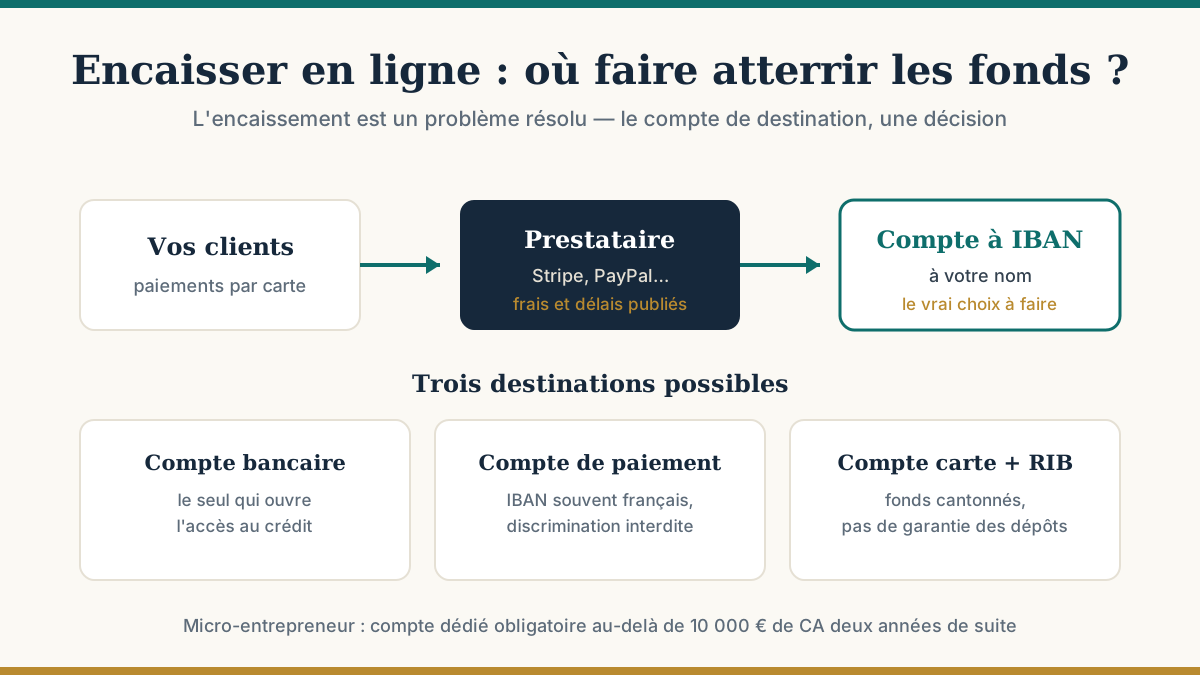
Le constat de notre article de 2016 est devenu une banalité : pour vendre en ligne, plus personne ne demande à sa banque l'autorisation d'encaisser des cartes bancaires. Stripe, PayPal et leurs concurrents ont gagné. La question qui reste entière — et que l'article posait bien — c'est la seconde étape : une fois l'argent encaissé chez le prestataire, où le faire atterrir ?
En 2016, obtenir un contrat de vente à distance auprès de sa banque relevait du parcours du combattant pour un auto-entrepreneur. Les prestataires de paiement — Stripe, PayPal, et depuis d'autres acteurs européens — ont réglé le problème : quelques lignes de code ou un module de boutique, et l'encaissement par carte fonctionne.
Le choix entre eux se fait aujourd'hui sur les frais par transaction, les délais de reversement et la couverture des moyens de paiement locaux. Ce sont des grilles publiées ; comparez-les sur les sites officiels — les chiffres bougent trop pour être recopiés utilement ici.
Les fonds encaissés chez un prestataire de paiement n'ont pas vocation à y rester : il faut les virer vers un compte à votre nom, avec un IBAN. Trois familles de destinations existent :
Le compte bancaire classique — la solution par défaut, et la seule qui ouvre l'accès au crédit professionnel.
Le compte de paiement d'un acteur en ligne — la plupart des offres actuelles fournissent un IBAN, parfois français (l'IBAN discriminé est d'ailleurs interdit).
Le compte carte avec RIB — c'est la configuration qu'évoquait notre article : un compte adossé à une carte prépayée, capable de recevoir des virements. Notre partenaire Veritas documente des « RIB et IBAN dédiés inclus » avec sa carte ; d'autres acteurs du secteur en proposent aussi. Ce qui était une rareté en 2016 (« seule une poignée propose un RIB personnel ») est devenu un standard du marché — cette phrase d'époque n'a donc plus de raison d'être.
Le point manquait entièrement dans notre version de 2016 :
Gardez aussi en tête que les fonds logés chez un émetteur de monnaie électronique sont cantonnés, pas couverts par la garantie des dépôts bancaires — la différence est expliquée dans votre argent est-il garanti ?. Pour une trésorerie d'activité, ne laissez dormir nulle part plus que nécessaire.
Pour comparer les comptes avec carte et IBAN, dont celui de notre partenaire, voyez notre comparatif. Et si votre activité vous amène à payer des fournisseurs hors de France, voyez envoyer de l'argent à l'étranger sans compte bancaire.
Sources : loi PACTE du 22 mai 2019 (compte dédié au-delà de 10 000 € de chiffre d'affaires deux années consécutives) ; règlement (UE) 260/2012 (interdiction de la discrimination à l'IBAN) ; directive 2009/110/CE (cantonnement) ; cardveritas.com, pages « Carte prépayée » et « Tarifs », consultées en français et en anglais le 18 août 2026 (RIB et IBAN dédiés, 29,90 €/an).
Visa ou Mastercard sur une carte prépayée : ce que le réseau change vraiment (acceptation, programmes, taux), ce qui dépend de l'émetteur — et comment choisir.
Envoyer de l'argent à l'étranger sans compte bancaire : virement SEPA, service de transfert ou carte à carte — comment choisir, et lire le vrai coût de l'envoi.
Comment un wallet crypto s'articule avec un compte de paiement : qui détient quoi, le circuit d'achat et de vente, le cadre MiCA/KYC — et les risques réels.

