
Visa ou Mastercard pour une carte prépayée : quelle différence ?
Visa ou Mastercard sur une carte prépayée : ce que le réseau change vraiment (acceptation, programmes, taux), ce qui dépend de l'émetteur — et comment choisir.
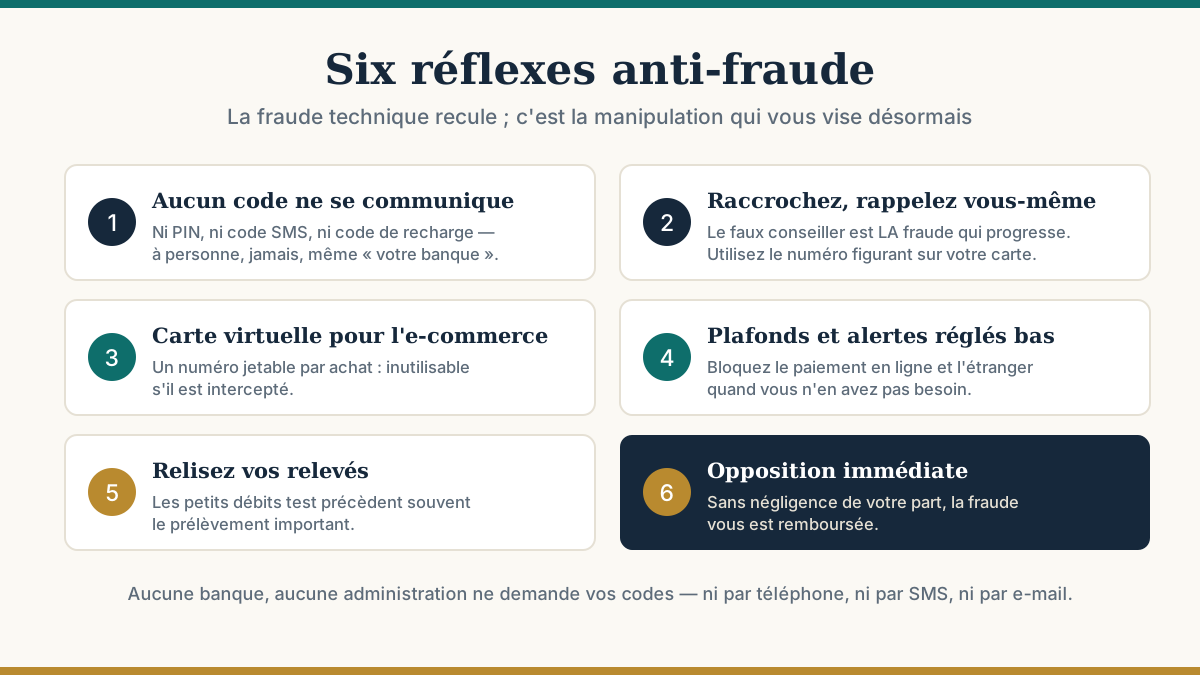
La version d'origine de cet article, écrite pendant la crise sanitaire, s'adressait surtout aux entreprises. Nous l'avons refondue pour les particuliers, avec un constat qui change tout : la fraude « technique » recule, mais l'escroquerie par manipulation progresse et représente désormais 40 % des montants fraudés (chiffres officiels). Autrement dit, le maillon visé n'est plus la carte : c'est vous.
Ni code PIN, ni code reçu par SMS, ni code d'un coupon de recharge, ni identifiants bancaires. Aucune banque, aucune administration, aucun commerçant ne vous les demandera — par téléphone, SMS ou e-mail. C'est la règle qui, à elle seule, évite la majorité des sinistres.
C'est le scénario n°1 aujourd'hui. Le « conseiller » connaît votre nom, parfois vos dernières opérations, et le numéro affiché peut être usurpé (celui de votre vraie agence). Il vous demandera de « sécuriser » votre compte en validant une opération dans votre application : c'est la fraude elle-même. Raccrochez et rappelez le numéro figurant au dos de votre carte ou sur votre relevé.
Un numéro à usage unique ou à plafond dédié rend inutile toute donnée interceptée sur un site marchand piraté. C'est la protection la plus efficace en ligne, proposée gratuitement par la plupart des néobanques et des cartes avec compte.
Depuis l'application bancaire, réglez au plus juste les plafonds de paiement et de retrait, et désactivez le paiement en ligne ou à l'étranger quand vous n'en avez pas besoin — vous les réactivez en un geste. Activez les alertes sur chaque opération.
Les fraudeurs testent souvent une carte avec un petit débit anodin avant de passer à un montant élevé. Repérer le premier évite le second. Une lecture rapide chaque semaine suffit.
Au moindre doute : blocage depuis l'application (immédiat, 24h/24), puis opposition. Rappel utile : sans négligence de votre part, la fraude vous est remboursée, et votre reste à charge est plafonné à 50 € en cas de perte ou de vol avec code. La procédure complète : faire opposition.
Cloisonnez : une carte prépayée ou un compte secondaire dédié aux achats en ligne limite la perte possible au montant chargé. Et méfiez-vous des coupons de recharge : dès qu'un inconnu vous demande d'en acheter un et d'en communiquer le code — faux organisme, fausse annonce, faux gendarme — c'est une escroquerie, sans exception.
Sources : Observatoire de la sécurité des moyens de paiement (Banque de France), cybermalveillance.gouv.fr, Code monétaire et financier art. L133-19.
Visa ou Mastercard sur une carte prépayée : ce que le réseau change vraiment (acceptation, programmes, taux), ce qui dépend de l'émetteur — et comment choisir.
Envoyer de l'argent à l'étranger sans compte bancaire : virement SEPA, service de transfert ou carte à carte — comment choisir, et lire le vrai coût de l'envoi.
Comment un wallet crypto s'articule avec un compte de paiement : qui détient quoi, le circuit d'achat et de vente, le cadre MiCA/KYC — et les risques réels.

