
Visa ou Mastercard pour une carte prépayée : quelle différence ?
Visa ou Mastercard sur une carte prépayée : ce que le réseau change vraiment (acceptation, programmes, taux), ce qui dépend de l'émetteur — et comment choisir.
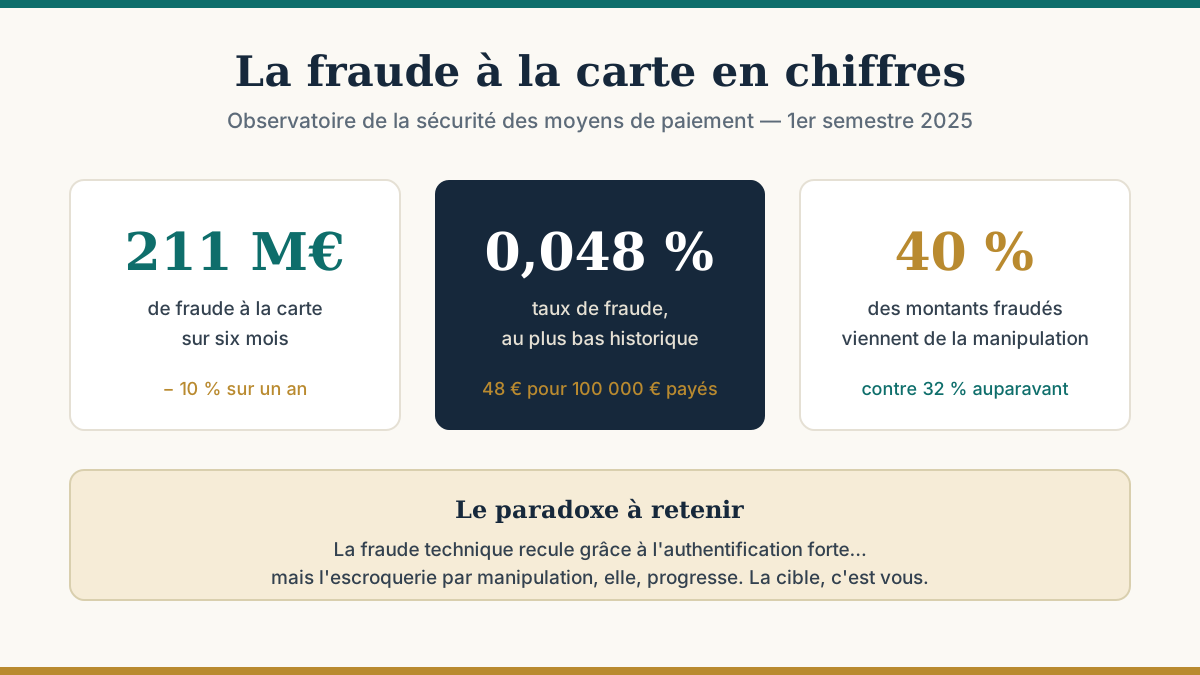
Notre article d'origine affirmait que les fraudes à la carte bancaire étaient « en recrudescence ». Les chiffres officiels disent aujourd'hui l'inverse pour la carte — mais ils révèlent un déplacement inquiétant du risque. Voici l'état réel, source à l'appui.
D'après l'Observatoire de la sécurité des moyens de paiement (Banque de France), sur le premier semestre 2025 :
Le recul de la fraude « technique » s'explique largement par l'authentification forte imposée par la DSP2 : voler un numéro de carte ne suffit plus, il faut aussi valider dans l'application bancaire (nos explications sur 3-D Secure).
Les escrocs ont donc changé de cible : ils ne cassent plus la sécurité, ils vous demandent de l'ouvrir. Le scénario dominant est le faux conseiller bancaire qui appelle, affiche parfois le vrai numéro de votre agence, évoque une « opération suspecte » et vous fait valider vous-même la transaction frauduleuse. Techniquement, l'opération est parfaitement authentifiée — c'est tout le problème.
Consulter ses relevés régulièrement reste le réflexe de base. Au-delà : carte virtuelle à numéro unique pour l'e-commerce, blocage du paiement en ligne entre deux achats, plafonds réglés bas, et méfiance systématique envers tout appel demandant de valider quoi que ce soit. Notre guide complet : six réflexes anti-fraude et 5 solutions pour payer plus sûr.
Une carte prépayée dédiée aux achats en ligne limite mécaniquement la perte possible au solde chargé — un cloisonnement utile, à condition de ne pas confondre plafonnement du risque et protection contre l'escroquerie.
Sources : Observatoire de la sécurité des moyens de paiement (Banque de France), note statistique fraude du 1er semestre 2025 publiée en janvier 2026 ; Code monétaire et financier art. L133-19.
Visa ou Mastercard sur une carte prépayée : ce que le réseau change vraiment (acceptation, programmes, taux), ce qui dépend de l'émetteur — et comment choisir.
Envoyer de l'argent à l'étranger sans compte bancaire : virement SEPA, service de transfert ou carte à carte — comment choisir, et lire le vrai coût de l'envoi.
Comment un wallet crypto s'articule avec un compte de paiement : qui détient quoi, le circuit d'achat et de vente, le cadre MiCA/KYC — et les risques réels.

