
Recharger sa carte prépayée en espèces : le déroulé au comptoir et les précautions
Coupon chez le buraliste ou dépôt au guichet : ce qu'on vous demande, comment activer le code sans le perdre, les pièges du comptoir et le seuil de 150 euros.
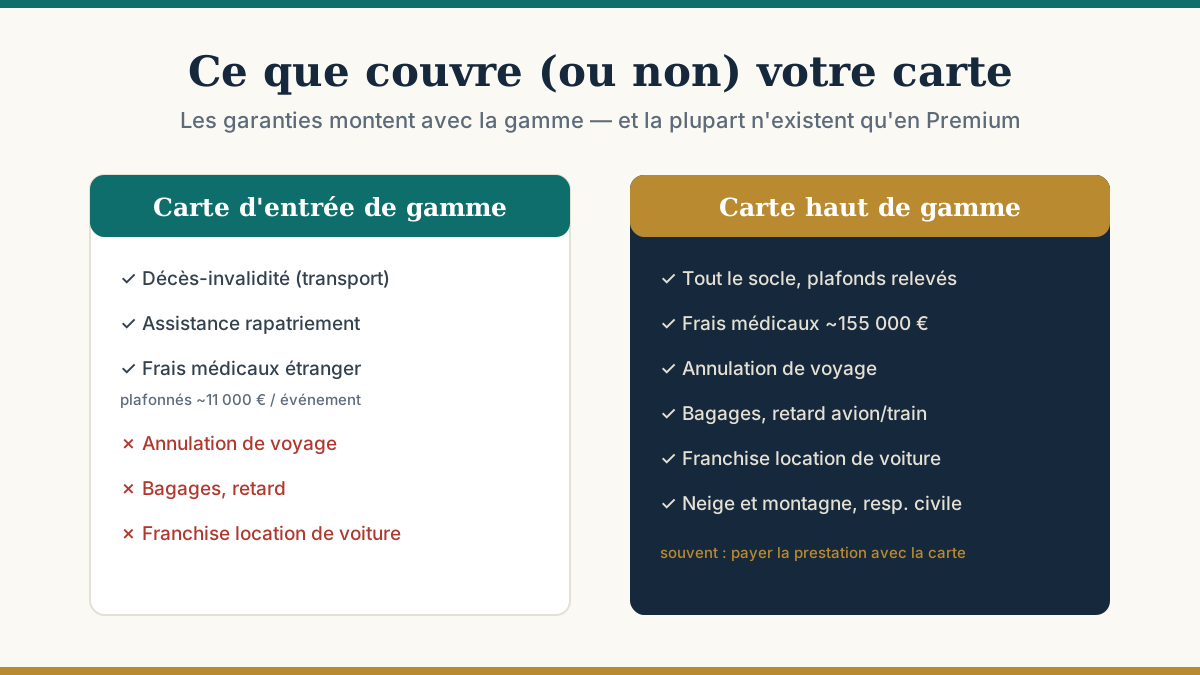
Toutes les cartes de paiement embarquent des garanties d'assurance et d'assistance — mais leur étendue varie énormément selon la gamme. Beaucoup de titulaires se croient couverts sans l'être. Voici les sept points qui comptent avant de partir.
Une carte d'entrée de gamme offre l'essentiel : assurance décès-invalidité (accident dans un transport), assistance et rapatriement, et une prise en charge des frais médicaux à l'étranger — mais plafonnée, souvent autour de 11 000 € par événement, ce qui peut être insuffisant hors Union européenne. Une carte haut de gamme (type Gold Mastercard, Visa Premier) monte ces plafonds jusqu'à environ 155 000 € et ajoute des garanties absentes des cartes basiques.
Annulation de voyage, bagages, retard d'avion ou de train : ces garanties ne sont généralement associées qu'aux cartes premium. Et elles ne jouent que si vous avez réglé la prestation avec la carte.
La plupart des garanties d'indemnisation supposent que le voyage ait été payé avec la carte. Certaines banques exigent la totalité du montant, d'autres un minimum de 70 %. Vérifiez la clause avant de payer, sinon vous vous croirez couvert à tort.
Une carte haut de gamme prend souvent en charge la franchise restant à votre charge après un sinistre sur une voiture de location — de quoi éviter les coûteuses extensions vendues au comptoir. Attention, cela ne dispense pas des exigences du loueur sur le moyen de paiement (voir louer avec une carte prépayée).
Conjoint et enfants sont souvent couverts, mais lisez la formulation : « enfants de moins de 25 ans fiscalement à charge » exclut ceux pour qui vous versez une pension. Les petits-enfants ne sont en général couverts que s'ils voyagent avec vous.
L'assistance (rapatriement sanitaire, hospitalisation, décès à l'étranger) joue du simple fait de posséder la carte, que vous ayez payé le voyage avec ou non. Règle d'or : obtenez l'accord du service d'assistance avant d'engager toute dépense, sinon elle risque de ne pas être remboursée.
Si votre carte expire pendant le voyage, demandez un renouvellement anticipé. Et avant de souscrire l'assurance d'un voyagiste ou d'un loueur, vérifiez ce que votre carte couvre déjà : payer deux fois la même garantie est un gaspillage fréquent.
À noter : les cartes prépayées n'offrent généralement pas ces assurances voyage — c'est un point à intégrer dans votre choix (comparatif).
Sources : conditions d'assurance des réseaux Visa et Mastercard (notices d'information), guides consommateurs 2026.
Coupon chez le buraliste ou dépôt au guichet : ce qu'on vous demande, comment activer le code sans le perdre, les pièges du comptoir et le seuil de 150 euros.
Hôtel ou loueur : la pré-autorisation gèle une somme sans la débiter. Ce que cela change avec une carte prépayée, la libération du montant et les alternatives.
Carte ou prélèvement SEPA, solde insuffisant, carte virtuelle : comment payer un abonnement avec une carte prépayée, et pourquoi elle n'annule pas le contrat.

