
Visa ou Mastercard pour une carte prépayée : quelle différence ?
Visa ou Mastercard sur une carte prépayée : ce que le réseau change vraiment (acceptation, programmes, taux), ce qui dépend de l'émetteur — et comment choisir.
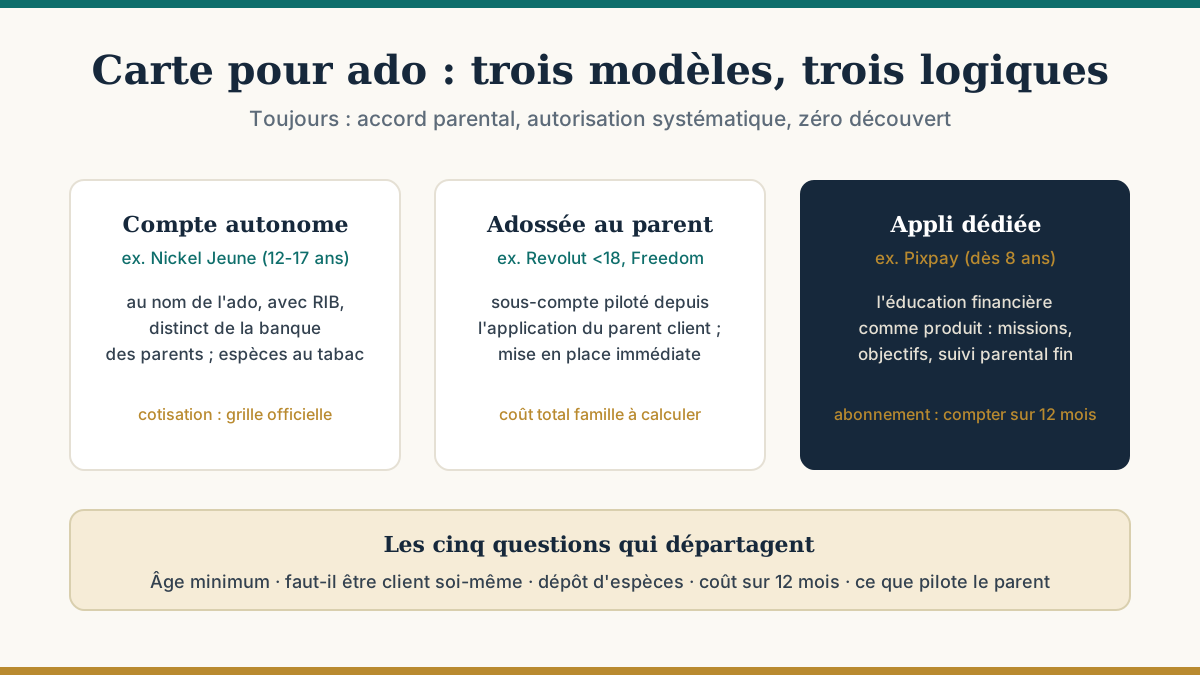
Un mineur peut avoir une carte de paiement dès le collège — mais toujours sous le contrôle d'un parent, et jamais avec un découvert. Les offres sérieuses du marché se rangent en trois modèles, qui ne se choisissent pas pour les mêmes raisons : le compte autonome ouvert au nom de l'ado, l'offre rattachée au compte d'un parent, et l'application dédiée par abonnement. Voici le comparatif — les tarifs, eux, se lisent sur la grille officielle de chaque offre, seule source qui fait foi.
Exemple vérifié : Nickel Jeune, ouvert aux 12-17 ans avec accord parental — un compte propre chez l'émetteur, avec carte Mastercard à autorisation systématique et RIB, distinct de la banque des parents (notre fiche Nickel et le détail des âges).
Pour qui : les familles dont la banque ne propose rien d'adapté, ou qui veulent un compte de l'ado séparé de leurs propres comptes ; le réseau de buralistes permet en plus le dépôt d'espèces — l'argent de poche en liquide y trouve son circuit. Limite : une cotisation annuelle (grille officielle), et un changement d'établissement à prévoir à la majorité si l'on veut autre chose.
Exemples vérifiés : Revolut <18 (rattachée à l'abonnement d'un parent client) et BoursoBank Freedom (12-17 ans, parent client de la banque). L'espace de l'ado est un sous-compte piloté depuis l'application du parent.
Pour qui : les familles déjà clientes de l'établissement — la mise en place est immédiate et le coût marginal souvent nul ou faible (selon l'abonnement du parent ; grilles officielles). Limite : elle enferme dans l'écosystème du parent ; si le parent change d'établissement, l'ado suit. Et l'offre gratuite « si parent client » n'est pas gratuite si elle impose au parent un abonnement payant — le calcul se fait sur le coût total famille.
Exemple vérifié : Pixpay (dès 8 ans, carte Visa), conçue autour de l'éducation financière : missions, tirelires d'objectifs, suivi parental fin — contre un abonnement mensuel (grille officielle).
Pour qui : les parents qui cherchent d'abord l'outil pédagogique, pour un enfant plus jeune que le public des banques. Limite : le coût annuel d'un abonnement mensuel dépasse souvent celui d'un compte à cotisation — à comparer sur douze mois, pas sur le prix affiché.
| Question | Pourquoi elle compte |
|---|---|
| Quel âge minimum ? | 8, 12 ans ou plus selon les modèles — vérifiez l'offre exacte |
| Faut-il être client soi-même ? | Le modèle 2 l'exige, les modèles 1 et 3 non |
| L'ado peut-il déposer des espèces ? | Décisif pour l'argent de poche en liquide ; le réseau physique fait la différence |
| Que coûte l'offre sur 12 mois ? | Cotisation, abonnement, frais de retrait — le coût annuel réel, sur la grille officielle |
| Que pilote exactement le parent ? | Plafonds, blocage, notifications, catégories — le contrôle réel varie beaucoup |
Sources : article L133-16 du Code monétaire et financier (garde des dispositifs de sécurité) ; offres vérifiées sur leurs sites officiels à la date de publication — Nickel Jeune (12-17 ans), Revolut <18, BoursoBank Freedom (12-17 ans), Pixpay (dès 8 ans) ; les tarifs relèvent des grilles officielles de chaque émetteur, seules sources faisant foi. Publié le 28 août 2026.
Visa ou Mastercard sur une carte prépayée : ce que le réseau change vraiment (acceptation, programmes, taux), ce qui dépend de l'émetteur — et comment choisir.
Envoyer de l'argent à l'étranger sans compte bancaire : virement SEPA, service de transfert ou carte à carte — comment choisir, et lire le vrai coût de l'envoi.
Comment un wallet crypto s'articule avec un compte de paiement : qui détient quoi, le circuit d'achat et de vente, le cadre MiCA/KYC — et les risques réels.

